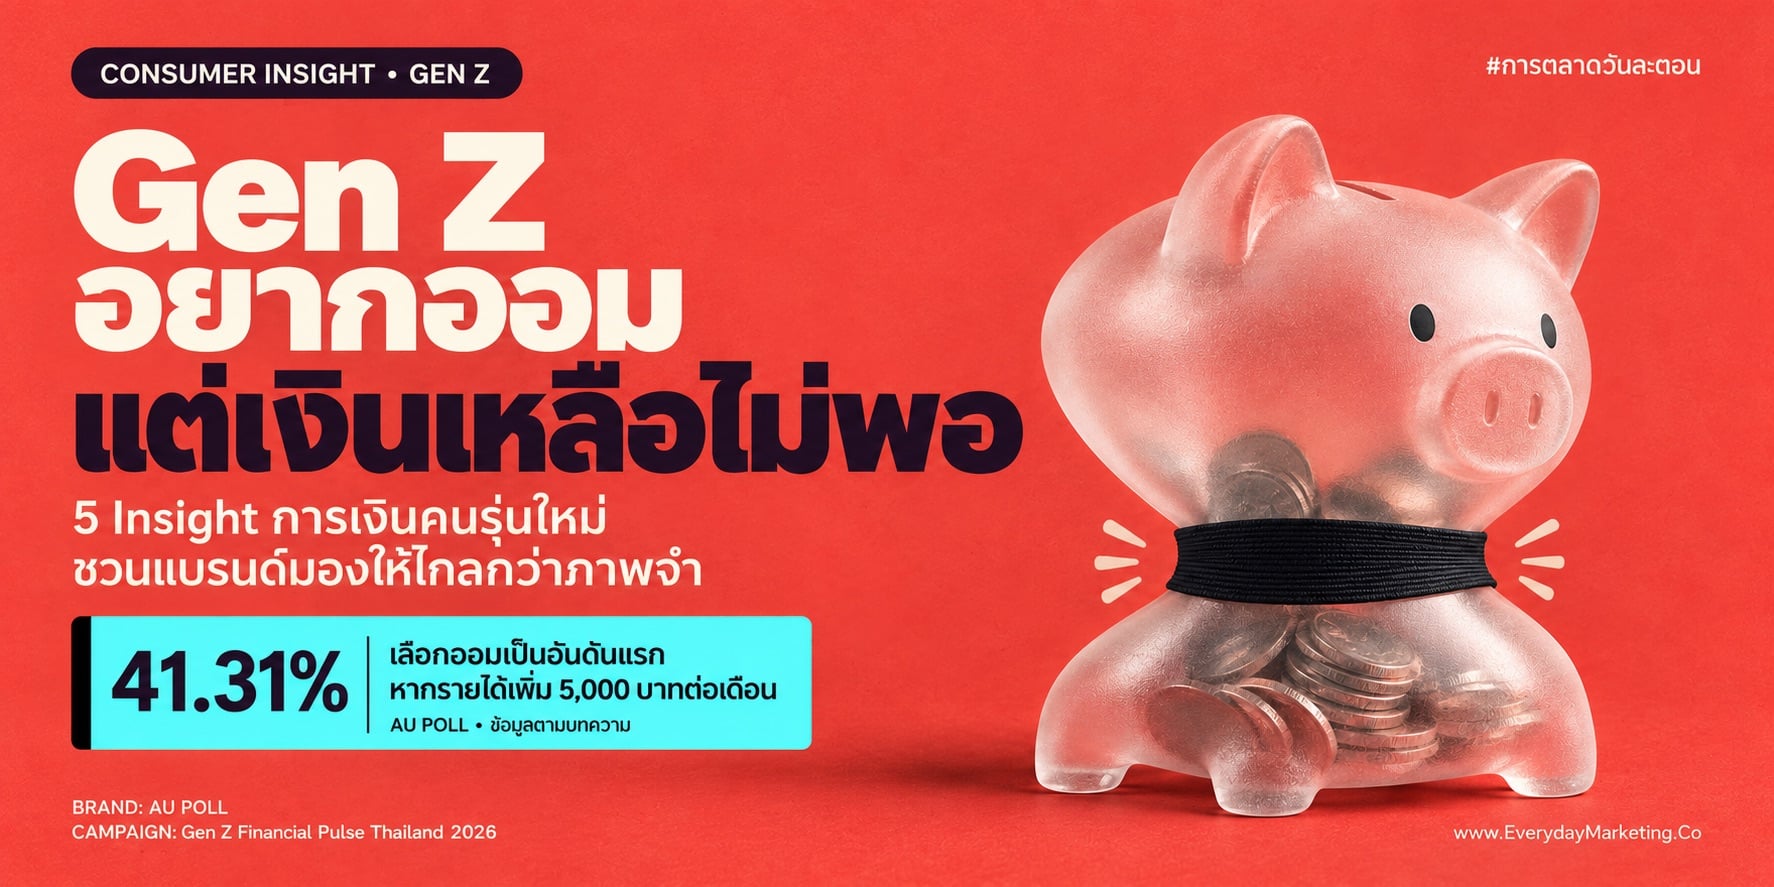
45.42% ของ Gen Z ไทยจะมีเงินใช้ได้ไม่ถึง 1 เดือนหากขาดรายรับเข้ามา และอีก 13.66% ไม่มีเงินสำรองเลยแม้แต่บาทเดียว ทำให้ผมต้องหยุดคิดว่า ภาพ Gen Z ที่นักการตลาดส่วนใหญ่ถืออยู่ในหัว อาจเป็นคนละภาพกับ Gen Z ตัวจริงที่กำลังนั่งไถมือถืออยู่ตอนนี้ก็เป็นได้ครับ
เวลาผมนั่งดูข้อมูล Social Listening ของแบรนด์ต่างๆ สิ่งที่เห็นซ้ำๆ ในช่วงหลังคือคอนเทนต์เรื่องเงินของคนรุ่นใหม่มักมาในโทนขำปนจริง เล่าเรื่องเดือนชนเดือนแบบติดมุกตลก แต่พอไล่อ่านคอมเมนต์ลึกลงไป จะเห็นความกังวลของจริงซ่อนอยู่ใต้เสียงหัวเราะนั้นแทบทุกโพสต์ พอมาเจอผลสำรวจ Gen Z Financial Pulse Thailand 2026 Quarter 1 ของ AU POLL สถาบันวิจัยและบริการวิชาการ มหาวิทยาลัยอัสสัมชัญ ที่เก็บข้อมูลจาก Gen Z อายุ 18-26 ปี จำนวน 1,288 คน ช่วงวันที่ 3-16 สิงหาคม 2569 ก็พบว่าข้อมูลเชิงตัวเลขยืนยันภาพเดียวกันเป๊ะ
รายงานฉบับนี้วัดสุขภาพการเงินของ Gen Z ผ่าน 5 ดัชนี คือการใช้จ่าย Spending Pulse Index (SPI), การออม Saving Security Index (SSI), การลงทุน Investment Confidence Index (ICI), ความมั่งคั่งในอนาคต Future Wealth Index (FWI) และการปรับตัวต่อเศรษฐกิจใหม่ AI & Side Hustle Index (ASHI) แล้วตั้งชื่อแก่นของผลสำรวจไว้ว่า The Gen Z Paradox หรือความย้อนแย้งทางการเงินของคนรุ่นใหม่ไทย ที่เงินวันนี้ตึงสุดๆ แต่ความหวังต่ออนาคตกลับสูงลิ่ว บทความนี้ผมเลยอยากชวนเพื่อนๆ นักการตลาดมาถอดรหัสตัวเลขทั้ง 5 ด้านไปด้วยกัน ว่า Gen Z ไทยกำลังอยู่ในสถานะการเงินแบบไหน และแบรนด์ควรปรับวิธีคุยกับพวกเขาอย่างไรครับ
The Thin Cushion เงินสำรองของ Gen Z บางกว่าที่แบรนด์คิด
The Willing Saver อยากออม แต่เงินกันชนยังไม่ทันหนา
The Hopeful Generation เงินวันนี้ตึง แต่ความหวังต่ออนาคตยังสูง
The Skeptical Investor อยากให้เงินโต แต่ขอเช็คก่อนเชื่อ
The Readiness Gap ใช้ AI คล่อง แต่รายได้เสริมยังไม่มา
Marketing Lessons บทเรียนสำหรับแบรนด์ที่อยากได้ใจ Gen Z
1. The Thin Cushion เงินสำรองของ Gen Z บางกว่าที่แบรนด์คิด
ในบรรดา 5 ดัชนี ตัวที่ได้คะแนนต่ำสุดคือการใช้จ่าย SPI ที่ 53.43 คะแนน อยู่ระดับปานกลาง เมื่อรายงานให้ผู้ตอบเปรียบสุขภาพการเงินของตัวเองเป็นสภาพอากาศ เกือบครึ่งหรือ 49.84% ตอบว่ามีเมฆบ้างแต่ยังจัดการได้ อีก 24.38% บอกว่าครึ้มจนเริ่มกังวล และมีเพียง 12.81% เท่านั้นที่บอกว่าแดดสดใสไม่มีอะไรต้องห่วง ขณะที่ฝั่งรายรับ มีแค่ 19.26% ที่บอกว่าพอใช้และมีเหลือเก็บในแต่ละเดือน ที่เหลือคือกลุ่มพอดีตัวไปจนถึงต้องหารายได้เพิ่ม
แรงกดดันทางการเงินอันดับต้นของพวกเขาก็ชัดเจนมาก คือค่าครองชีพที่สูงขึ้น 29.81% ตามมาติดๆ ด้วยการยังไม่มีรายได้เป็นของตัวเอง 29.74% และค่าเล่าเรียนกับค่าใช้จ่ายด้านการศึกษาอีก 18.17% ซึ่งเข้าใจได้ เพราะกลุ่มตัวอย่างส่วนใหญ่อยู่ในช่วงรอยต่อระหว่างเรียนกับเริ่มทำงาน และเมื่อถามว่าช่วง 3 เดือนที่ผ่านมาค่าครองชีพกระทบการใช้ชีวิตแค่ไหน คนที่ตอบว่าค่อนข้างมากถึงมากที่สุดรวมกันเกินครึ่ง สอดคล้องกับภาพผู้บริโภคไทยยุคแบกรับภาระที่การตลาดวันละตอนเคยเล่าไว้ในบทความ Consumer Insight 2025 ถอดรหัสผู้บริโภคไทย ที่ความประหยัดกลายเป็นทักษะประจำตัวของคนทั้งประเทศไปแล้ว
ตัวเลขที่สะท้อนความเปราะบางชัดที่สุดคือคำถามเรื่องเงินสำรอง เพราะ 45.42% บอกว่าหากไม่มีรายรับเข้ามาเลย เงินที่มีอยู่จะใช้ได้ไม่ถึง 1 เดือน และ 13.66% ไม่มีเงินสำรองเลย ส่วนพฤติกรรมการใช้เงินจริงในเดือนที่ผ่านมา คำตอบอันดับหนึ่งคือใช้จ่ายตามสถานการณ์ 41.08% ตามด้วยวางแผนไว้แต่ทำได้บางครั้ง 37.03% มีเพียง 10.27% ที่วางแผนรายรับรายจ่ายแล้วทำตามได้จริง พูดง่ายๆ คือไม่ใช่ไม่รู้ว่าควรวางแผน แต่กระแสเงินสดที่ผันผวนทำให้แผนพังก่อนสิ้นเดือนแทบทุกครั้ง
แต่ที่ผมอยากให้นักการตลาดดูให้ลึกกว่านั้นคือพฤติกรรมตอนเงินตึง เพราะเมื่อถามว่าถ้าต้องลดค่าใช้จ่ายในเดือนหน้า จะเลือกลดอะไรก่อน อันดับหนึ่งคือการซื้อเสื้อผ้า เครื่องสำอาง หรือของฟุ่มเฟือยที่ 40.50% ตามด้วยการท่องเที่ยวหรือความบันเทิง 33.40% และการสั่งอาหารหรือร้านกาแฟ 17.08% นั่นหมายความว่าแบรนด์ในหมวด Lifestyle เหล่านี้คือด่านแรกที่จะโดนตัดงบทันทีที่กระแสเงินสดของ Gen Z สะดุด ขณะที่มีเพียง 4.99% เท่านั้นที่บอกว่าจะพยายามไม่ลดอะไรเลยเพราะกระทบคุณภาพชีวิต แปลว่าความภักดีต่อหมวดสินค้าไม่ได้แข็งแรงพอจะต้านแรงบีบของกระเป๋าเงินได้เลยครับ
2. The Willing Saver อยากออม แต่เงินกันชนยังไม่ทันหนา
ดัชนีการออม SSI ได้ 60.72 คะแนน ระดับปานกลาง และเมื่อไล่ดูคำตอบรายข้อจะพบภาพที่ต่างจากคำครหาที่ว่าเด็กรุ่นนี้ไม่รู้จักเก็บเงินแบบคนละเรื่อง
เพราะเมื่อถามว่าถ้าพรุ่งนี้มีรายได้เพิ่ม 5,000 บาทต่อเดือน จะทำอะไรเป็นอันดับแรก คำตอบอันดับหนึ่งคือเก็บออม 41.31% ตามด้วยลงทุนหรือพัฒนาตัวเอง 29.72% และเก็บไว้ใช้ยามฉุกเฉิน 18.64% ส่วนคนที่จะเอาไปใช้จ่ายเพื่อยกระดับคุณภาพชีวิตมีแค่ 2.27% เท่านั้น และถ้าได้เงินก้อน 10,000 บาทแบบไม่คาดคิด 57.68% ก็เลือกเก็บเป็นเงินสำรองเป็นอันดับแรกเช่นกัน ความตั้งใจออมของ Generation นี้จึงไม่ใช่ปัญหาเลย
ปัญหาอยู่ที่ความสม่ำเสมอ เพราะพฤติกรรมการออมจริงที่พบมากที่สุดคือแบ่งออมและใช้ไปพร้อมกัน 44.80% ตามด้วยใช้ก่อนเหลือค่อยออม 21.27% ขณะที่สายวินัยจัดอย่างการออมก่อนแล้วค่อยใช้มี 15.68% และเมื่อถามความรู้สึกต่อการออมตรงๆ คำตอบที่ได้ก็ซื่อสัตย์มาก คือการมีเงินออมทำให้รู้สึกอุ่นใจ 38.38% กับอยากออมแต่ยังทำไม่ได้สม่ำเสมอ 37.30% มาแบบสูสี ส่วนสาเหตุที่เก็บเงินได้ยาก อันดับหนึ่งกับสองคือค่าครองชีพสูงขึ้น 28.98% และรายรับไม่เพียงพอ 24.95% มีเพียง 21.69% ที่ยอมรับว่าเป็นเพราะใช้จ่ายกับไลฟ์สไตล์
รายงานสรุปประเด็นนี้ไว้คมมากว่า ปัญหาของ Gen Z ไม่ใช่ไม่รู้จักออม แต่คือมีทรัพยากรเหลือสำหรับสร้างเงินสำรองค่อนข้างจำกัด และภาพที่ตามมาคือเมื่อเกิดเหตุฉุกเฉินต้องหาเงิน 30,000 บาทภายใน 7 วัน คำตอบอันดับหนึ่งที่ทิ้งห่างทุกตัวเลือกคือขอความช่วยเหลือจากครอบครัวที่ 55.36% ส่วนคนที่ใช้เงินออมของตัวเองได้มีแค่ 23.29% ขณะที่ 43.25% ยอมรับตรงๆ ว่าไม่แน่ใจว่าจะรับมือเหตุฉุกเฉินทางการเงินได้หรือไม่ ครอบครัวจึงยังเป็น Safety Net ตัวจริงของ Generation นี้ ไม่ใช่บัญชีเงินฝากของพวกเขาเองครับ
3. The Hopeful Generation เงินวันนี้ตึง แต่ความหวังต่ออนาคตยังสูง
ความย้อนแย้งที่เป็นหัวใจของรายงานฉบับนี้อยู่ตรงที่ ดัชนีที่ได้คะแนนสูงสุดกลับเป็นความมั่งคั่งในอนาคต FWI ที่ 78.65 คะแนน อยู่ระดับค่อนข้างสูง สวนทางกับสถานะเงินในกระเป๋าวันนี้แบบคนละเรื่อง
เพราะ 61.25% เชื่อว่าสถานะทางการเงินของตัวเองในอีก 5 ปีข้างหน้าจะดีขึ้นกว่าปัจจุบัน มีเพียง 5.83% ที่ตอบไปทางไม่มั่นใจ และ 58.16% เชื่อว่าคนรุ่นใหม่มีโอกาสสร้างคุณภาพชีวิตที่ดีกว่ารุ่นพ่อแม่ ที่สำคัญที่สุดคือ 82.70% ยังเชื่อว่าการตั้งใจเรียน พัฒนาทักษะ และทำงานอย่างเต็มที่ จะช่วยสร้างชีวิตที่ดีขึ้นได้ พูดง่ายๆ คือเงินหมดแต่ใจไม่หมด และยังเชื่อในสมการความพยายามอยู่เต็มเปี่ยม ทั้งที่อุปสรรคที่พวกเขามองว่าหนักที่สุดในการสร้างอนาคตคือรายได้ที่ไม่สอดคล้องกับค่าครองชีพ 34.55% ซึ่งเป็นปัจจัยที่อยู่นอกเหนือการควบคุมของตัวเองแท้ๆ
นิยามความสำเร็จของพวกเขาก็น่าสนใจไม่แพ้กัน เพราะคำตอบอันดับหนึ่งของคำถามที่ว่าอะไรจะทำให้รู้สึกว่าประสบความสำเร็จจริงๆ ไม่ใช่ความรวยระดับมีบ้านมีรถหรู แต่คือการมีเงินเพียงพอโดยไม่ต้องกังวลเรื่องค่าใช้จ่ายที่ 25.08% ตามด้วยการดูแลครอบครัวได้ 21.51% และการมีอิสระในการเลือกวิถีชีวิตของตัวเอง 19.02% ส่วนการได้รับการยอมรับจากคนอื่นซึ่งเป็นภาพจำของการตลาดสาย Status กลับได้แค่ 0.85% รั้งท้ายแทบทุกตัวเลือก
ภาพชีวิตในวัย 35 ปีที่อยากเห็นมากที่สุดคือมีงานมั่นคง รายได้ดี และมี Work-Life Balance ที่ 40.05% ตามด้วยมีธุรกิจของตัวเองและมีอิสระในการใช้ชีวิต 24.94% และเมื่อให้เลือกระหว่างงานรายได้สูงแต่เวลาส่วนตัวน้อย กับงานรายได้น้อยกว่าแต่สมดุลชีวิตดีกว่า คำตอบอันดับหนึ่งคือขึ้นอยู่กับช่วงชีวิต 34.24% ซึ่งผมว่าเป็นคำตอบที่โตกว่าที่หลายคนคาดไว้มาก เพราะแปลว่าพวกเขาไม่ได้ยึดติดกับสูตรสำเร็จแบบใดแบบหนึ่ง แต่มองชีวิตเป็นเฟสที่ต้องบริหารต่างกัน สอดคล้องกับภาพ Gen Z สายสมดุลชีวิตที่การตลาดวันละตอนเคยสรุปไว้ในบทความ Consumer Insight ทั้ง 6 Generation ปี 2026 ครับ
4. The Skeptical Investor อยากให้เงินโต แต่ขอเช็คก่อนเชื่อ
ดัชนีการลงทุน ICI ได้ 77.85 คะแนน สูงเป็นอันดับสองรองจากความหวังต่ออนาคต เมื่อสมมติว่าได้เงินก้อน 100,000 บาทที่ยังไม่จำเป็นต้องใช้ใน 3 ปี คำตอบอันดับหนึ่งคือลงทุนเพื่อให้เงินเติบโต 31.24% ตามด้วยเก็บเป็นเงินสำรอง 29.47% และลงทุนกับการเรียนหรือพัฒนาทักษะ 18.14% แถมยังมีอีก 11.08% ที่เลือกเริ่มต้นธุรกิจของตัวเอง สะท้อนว่า Gen Z ไม่ได้คิดแค่เอาตัวรอดวันนี้ แต่คิดถึงการสร้างมูลค่าในอนาคตตลอดเวลา
แต่ความมั่นใจด้านการลงทุนของพวกเขาไม่ได้แปลว่าเชื่อง่าย ตรงกันข้ามเลยครับ เมื่อเจอโฆษณาที่บอกว่าลงทุนง่าย กำไรสูง ได้ผลตอบแทนเร็ว 44.33% เลือกเลื่อนผ่านทันที อีก 26.01% ค้นหาข้อมูลเพิ่มจากแหล่งอื่นก่อน และ 24.38% อ่านรายละเอียดก่อนตัดสินใจ รวมกันแล้วกว่า 90% มีกลไกป้องกันตัวบางอย่างทำงานก่อนควักเงินเสมอ ส่วนคนที่สนใจและอยากทดลองทันทีมีแค่ 1.32% และเมื่อมีข้อความชวนลงทุนส่งมาทางโซเชียลมีเดีย 49.77% ตอบว่าไม่มีข้อใดทำให้เผลอเชื่อได้ เพราะจะตรวจสอบข้อมูลก่อนเสมอ ขณะที่คนที่ยอมรับว่าอาจเผลอเชื่อเพราะคนรู้จักหรือ Influencer แนะนำมีเพียง 14.91%
ความระวังตัวนี้ยังเห็นชัดในคำถามที่ให้เลือกระหว่างผลตอบแทนสูงแต่ตรวจสอบที่มาไม่ได้ กับผลตอบแทนไม่สูงมากแต่มาจากสถาบันที่น่าเชื่อถือ ซึ่ง 49.73% เลือกอย่างหลัง อีก 37.84% ขอศึกษาข้อมูลเพิ่มเติมก่อน และมีแค่ 6.49% ที่เลือกอย่างแรก แม้แต่บริการซื้อก่อนจ่ายทีหลัง BNPL ที่ออกแบบมาให้คนเงินตึงใช้ได้ง่ายเป็นพิเศษ มุมมองอันดับหนึ่งของ Gen Z ที่ 36.18% กลับเป็นการมองว่าเสี่ยงสร้างภาระหนี้โดยไม่รู้ตัว มีเพียง 13.35% ที่มองเป็นตัวช่วยจัดการค่าใช้จ่าย
ถึงอย่างนั้นก็มีจุดที่ต้องหมายเหตุไว้ครับ เพราะเมื่อถามความมั่นใจในการแยกแยะการลงทุนที่น่าเชื่อถือออกจากการหลอกลวงทางการเงิน คนที่มั่นใจมากจริงๆ มีแค่ 22.83% ส่วนใหญ่คือค่อนข้างมั่นใจ 45.81% และอีก 23.21% ยอมรับว่าไม่แน่ใจ ช่องว่างระหว่างความระวังกับความสามารถในการแยกแยะจริงยังมีอยู่ จากที่ผมสังเกต นี่คือ Generation ที่โตมากับเคสมิจฉาชีพออนไลน์ที่ผ่านตาแทบทุกวัน ความไม่เชื่อจึงกลายเป็นการป้องกันตัวขั้นพื้นฐาน แต่พวกเขาก็รู้ตัวดีว่าเกราะนี้ยังไม่สมบูรณ์ ถึงได้เลือกคอร์สการวางแผนการเงินส่วนบุคคลกับการลงทุนสำหรับผู้เริ่มต้นเป็นสองอันดับแรกของวิชาที่อยากเรียนฟรีมากที่สุดครับ
5. The Readiness Gap ใช้ AI คล่อง แต่รายได้เสริมยังไม่มา
ดัชนีสุดท้ายคือการปรับตัวต่อเศรษฐกิจใหม่ ASHI ที่ 61.69 คะแนน ระดับปานกลาง และเป็นดัชนีที่ผมว่าซ่อนช่องว่างที่น่าสนใจที่สุดในรายงานไว้
ฝั่งความพร้อมด้านเทคโนโลยีไม่มีอะไรต้องห่วง เพราะ 70.19% ใช้ AI อย่างน้อย 4 วันต่อสัปดาห์ โดย 37.50% ใช้ทุกวัน มีเพียง 0.85% เท่านั้นที่ไม่เคยใช้เลย และเมื่อถามว่าหาก AI ทำงานหลายอย่างแทนมนุษย์ได้ สิ่งแรกที่จะทำคืออะไร คำตอบอันดับหนึ่งคือพัฒนาทักษะด้าน AI ที่ 45.13% ตามด้วยเรียนรู้ทักษะใหม่ 29.46% ไม่ใช่การกลัวหรือหนี แต่เป็นการเลือกวิ่งเข้าหาให้ทัน ขณะเดียวกัน 41.22% ก็ยอมรับว่ากังวลในระดับค่อนข้างกังวลถึงกังวลมาก ว่าคนที่ใช้ AI เป็นจะมีโอกาสด้านการเรียน งาน และรายได้มากกว่าคนที่ใช้ไม่เป็น
มุมมองต่อ AI ของพวกเขาก็สมดุลกว่าที่สื่อชอบวาดภาพ เพราะเมื่อถามว่าในอีก 5 ปี AI จะส่งผลต่ออาชีพอย่างไร คำตอบอันดับหนึ่งคือเป็นทั้งโอกาสและความเสี่ยงพอๆ กัน 47.83% ส่วนคนที่กังวลว่า AI จะมาแทนงานของตัวเองมีแค่ 3.96% และในมิติการเรียน 31.99% บอกว่า AI ช่วยให้ทำงานหรือเรียนได้เร็วขึ้น แต่ก็มี 27.41% ที่ยอมรับอย่างมีสติว่ามีทั้งข้อดีและทำให้พึ่งพา AI มากขึ้น รวมถึง 11.18% ที่ยอมรับตรงๆ ว่าทำให้คิดหรือค้นคว้าด้วยตัวเองน้อยลง การรู้ทันตัวเองระดับนี้เป็นสิ่งที่ผมว่านักการตลาดไม่ควรมองข้ามเลย
แต่ช่องว่างที่ผมว่าใหญ่ที่สุดของดัชนีนี้อยู่ตรงนี้ครับ แม้ 27.25% จะมองว่าการมีรายได้หลายช่องทางคือวิธีสำคัญที่สุดในการสร้างฐานะใน 10 ปี ซึ่งเป็นคำตอบอันดับหนึ่ง เหนือกว่าการตั้งใจเรียนและพัฒนาทักษะ 26.01% และการมีงานประจำที่มั่นคง 20.65% แต่ในความเป็นจริง 51.86% ยังไม่มีรายได้จากงานเสริม รายได้ออนไลน์ หรือธุรกิจส่วนตัวเลยแม้แต่บาทเดียว มีเพียง 24.46% ที่มีรายได้เสริมแบบไม่เกิน 20% ของเงินใช้จ่ายต่อเดือน รายงานจึงสรุปว่าคะแนนดัชนีนี้สะท้อนความพร้อมในการปรับตัว มากกว่าความสำเร็จที่เกิดขึ้นจริง ระหว่างความรู้กับรายได้จริงยังมีระยะทางอีกไกล และใครที่ช่วยพวกเขาเดินข้ามระยะทางนี้ได้ ก็น่าจะได้ใจพวกเขาไปเต็มๆ ก็เป็นได้ครับ
6. Marketing Lessons บทเรียนสำหรับแบรนด์ที่อยากได้ใจ Gen Z
เล่ามาถึงตรงนี้ เราได้เห็นทั้งเงินสำรองที่บางเฉียบ ความตั้งใจออมที่มาก่อนวินัย ความหวังต่ออนาคตที่สูงสวนทางกับเงินในกระเป๋า ความระแวดระวังต่อทุกข้อเสนอที่ดีเกินจริง และช่องว่างระหว่างความพร้อมกับรายได้จริงของ Gen Z ไทยครบทั้ง 5 มุมแล้ว คำถามต่อไปที่นักการตลาดอย่างเราน่าจะอยากรู้ก็คือ แล้วตัวเลขทั้งหมดนี้แปลงเป็นการตัดสินใจทางการตลาดอะไรได้บ้าง
ผมขอสรุปเป็น 5 บทเรียนที่เอาไปคุยต่อในห้องประชุมได้เลยครับ
1. Cash Flow Pricing ออกแบบราคาให้หายใจตามกระแสเงินสดของเขา
เมื่อเกือบครึ่งของ Gen Z มีเงินใช้ได้ไม่ถึงเดือนหากขาดรายรับ และพฤติกรรมการใช้เงินส่วนใหญ่คือใช้จ่ายตามสถานการณ์ การตั้งราคาแบบก้อนใหญ่จ่ายครั้งเดียวคือการผลักเขาออกจากตลาดโดยไม่ตั้งใจ ลองนึกภาพแบรนด์ Skincare ที่แตกไซส์สินค้าตัวดังออกเป็นขนาดทดลองราคาหลักร้อย ให้จังหวะการซื้อเล็กลงจนเข้ากับจังหวะเงินเข้าของคนเดือนชนเดือนได้ หรือบริการ Subscription ที่ให้หยุดพักชั่วคราวได้โดยไม่เสียสิทธิ์ แทนที่จะบังคับผูกรายปี เพราะสำหรับคนที่เงินสำรองบาง ความยืดหยุ่นของราคาไม่ใช่โปรโมชัน แต่คือเหตุผลในการตัดสินใจซื้อเลยครับ
2. Saving as a Feature เปลี่ยนการออมให้เป็นฟีเจอร์ของแบรนด์
ในเมื่อความตั้งใจออมของ Gen Z แข็งแรงมาก แต่สิ่งที่ขาดคือความสม่ำเสมอ แบรนด์ที่ช่วยปิดช่องว่างนี้ให้จะได้ตำแหน่งพิเศษในใจทันที ลองนึกภาพ E-Wallet ที่ปัดเศษทุกยอดซื้อเข้ากระปุกอัตโนมัติ ร้านกาแฟที่เปลี่ยนแต้มสะสมเป็นเงินคืนเข้าบัญชีออมแทนของแถม หรือแบรนด์ที่ออกแคมเปญซื้อเท่าไหร่ ระบบช่วยออมให้อีก 5% ของยอด แนวคิดเดียวกับที่ธุรกิจการเงินหลายเจ้าเริ่มทำ Round-Up Saving ในต่างประเทศ เพราะการช่วยลูกค้าอุ่นใจขึ้นทีละนิด คือการซื้อความรู้สึกดีที่แบรนด์ได้ไปเต็มๆ โดยแทบไม่ต้องลดราคาสักบาท
3. Proof over Promise ขายด้วยหลักฐาน ไม่ใช่คำสัญญา
ตัวเลข 49.77% ที่บอกว่าจะตรวจสอบข้อมูลก่อนเชื่อเสมอ และ 44.33% ที่เลื่อนผ่านโฆษณาขายฝันทันที กำลังบอกว่ายุคของการโฆษณาแบบเคลมเก่งๆ กับ Gen Z จบลงแล้ว แบรนด์ที่จะชนะคือแบรนด์ที่เตรียมหลักฐานไว้ให้ตรวจสอบง่ายเข้าไว้ ทั้งรีวิวจากผู้ใช้จริงที่ค้นเจอได้เอง ข้อมูลสินค้าที่โปร่งใสครบถ้วน และการยอมรับข้อจำกัดของสินค้าอย่างตรงไปตรงมา ซึ่งแนวทางนี้ไปในทิศทางเดียวกับไลฟ์สไตล์การคัดสรรของ Gen Z ที่การตลาดวันละตอนเคยเล่าไว้ในบทความ Taste Dee Trend เมื่อความเทสต์ดีคือไลฟ์สไตล์ที่ขายได้ของ Gen Z เพราะคนกลุ่มนี้ภูมิใจกับการเลือกเป็น มากกว่าการมีเยอะ
ที่น่าสนใจคือความระวังตัวนี้ไม่ได้แปลว่าปิดใจกับทุกอย่างนะครับ เพราะในรายงานเดียวกัน เมื่อถามว่าช่วง 3 เดือนที่ผ่านมาเคยซื้อของที่ไม่ได้ตั้งใจจะซื้อ เพราะเห็นรีวิว คลิปไวรัล หรือ Influencer ป้ายยาหรือไม่ มีเพียง 14.44% ที่ตอบว่าไม่เคยเลย ที่เหลือซื้อบ้างตั้งแต่นานๆ ครั้งไปจนถึงบ่อยมาก ความย้อนแย้งตรงนี้บอกเราว่า Gen Z ไม่เชื่อเสียงของแบรนด์ แต่ยังเปิดใจให้เสียงของคนธรรมดาด้วยกันเสมอ งบการตลาดจึงควรไหลไปที่การสร้างรีวิวจริงและ UGC มากกว่าการซื้อพื้นที่โฆษณาที่เขาเลื่อนผ่านอยู่ดี
4. Family-Loop Marketing มองครอบครัวเป็นหน่วยการเงินเดียวกับตัวเขา
เมื่อ 55.36% หันหาครอบครัวก่อนเป็นอันดับแรกยามฉุกเฉิน และการดูแลครอบครัวได้คือนิยามความสำเร็จอันดับสองของพวกเขา แปลว่าเส้นแบ่งระหว่างเงินของ Gen Z กับเงินของครอบครัวบางกว่าที่แบรนด์คิดมาก การสื่อสารที่มองเขาเป็นผู้บริโภคเดี่ยวๆ จึงเห็นภาพไม่ครบ ลองนึกภาพประกันหรือบริการการเงินที่ออกแบบแพ็กเกจให้ลูกซื้อเพื่อดูแลพ่อแม่ได้ในราคาที่คนเริ่มทำงานจ่ายไหว หรือแคมเปญที่เล่าเรื่องการส่งเงินกลับบ้านอย่างเข้าใจ ไม่ใช่ในโทนเวทนา แต่ในโทนความภูมิใจของคนที่เริ่มดูแลคนอื่นได้ เพราะสำหรับ Generation นี้ การได้ดูแลครอบครัวไม่ใช่ภาระ แต่คือหลักฐานว่าตัวเองไปถึงไหนแล้ว
5. Future-Self Branding ยืนข้างอนาคตที่เขากำลังสร้าง
ในเมื่อ 82.70% ยังเชื่อว่าการพัฒนาทักษะจะพาชีวิตไปได้ไกลกว่าเดิม คอร์สที่อยากเรียนฟรีมากที่สุดคือการวางแผนการเงินส่วนบุคคลกับการลงทุนสำหรับผู้เริ่มต้น และกว่าครึ่งยังไม่มีรายได้เสริมทั้งที่เชื่อว่าต้องมี แบรนด์จึงมีพื้นที่มหาศาลในการเปลี่ยนบทบาทจากคนขายของ เป็นคนที่ช่วยให้เขาเข้าใกล้เวอร์ชันอนาคตของตัวเอง ลองนึกภาพธนาคารที่ทำคอนเทนต์สอนสร้างรายได้เสริมแบบจับมือทำจริงตั้งแต่ตั้งร้านออนไลน์ยันคิดภาษี หรือแบรนด์เครื่องมือทำงานที่ให้คอร์สทักษะ AI เป็นของแถมแทนส่วนลด เพราะสำหรับ Generation ที่เชื่อในความพยายามของตัวเองขนาดนี้ แบรนด์ที่ลงทุนกับอนาคตของเขา ก็คือแบรนด์ที่เขาจะเลือกลงทุนความภักดีให้กลับครับ
Hope สรุป The Gen Z Paradox ที่นักการตลาดต้องอ่านให้ขาด
ข้อมูลจาก AU POLL ชุดนี้สรุปภาพ Gen Z ไทยปี 2026 ไว้ในประโยคเดียวได้ว่า เงินวันนี้ตึง แต่ยังไม่ยอมแพ้ต่ออนาคต พวกเขาจัดการเงินเป็นแต่พื้นที่ทางการเงินแคบ อยากออมและออมก่อนใช้ทุกครั้งที่มีโอกาส แต่เงินกันชนยังบาง เปิดรับการลงทุนแต่ไม่เชื่ออะไรง่ายๆ พึ่งพาครอบครัวเป็น Safety Net ทั้งที่อยากยืนได้ด้วยตัวเอง และพร้อมปรับตัวเข้าหาเศรษฐกิจใหม่ทั้งที่รายได้เสริมยังไม่มา ทั้ง 7 ความย้อนแย้งที่รายงานสรุปไว้ จึงไม่ใช่ความสับสนของคนรุ่นใหม่ แต่คือภาพของคนที่กำลังพยายามอย่างหนักในสนามที่กติกาไม่ได้เข้าข้างพวกเขาเท่าไหร่นัก
และถ้าให้ผมรวบทุกอย่างในบทความนี้ให้เหลือเพียงคำเดียว คำนั้นคือ Hope หรือในภาษาไทยคือ ความหวัง เพราะสิ่งที่ Gen Z ไทยมีมากที่สุดในวันที่เงินในกระเป๋าน้อยที่สุด คือความเชื่อว่าอนาคตของตัวเองสร้างได้ แบรนด์ที่มองเห็นแค่กำลังซื้อที่หดตัวจะถอยออกจากตลาดนี้ แต่แบรนด์ที่มองเห็นความหวังก้อนนี้จะรู้ว่าตัวเองควรยืนอยู่ตรงไหนในเส้นทางของพวกเขา
นับจากนี้ไปคำถามสำหรับแบรนด์ของคุณจึงไม่ใช่ Gen Z มีเงินพอจะซื้อของเราไหม แต่คือแบรนด์ของคุณกำลังช่วยให้อนาคตที่เขาเชื่อนั้นเป็นจริงขึ้น หรือกำลังถ่วงมันอยู่อย่างชัดเจนครับ