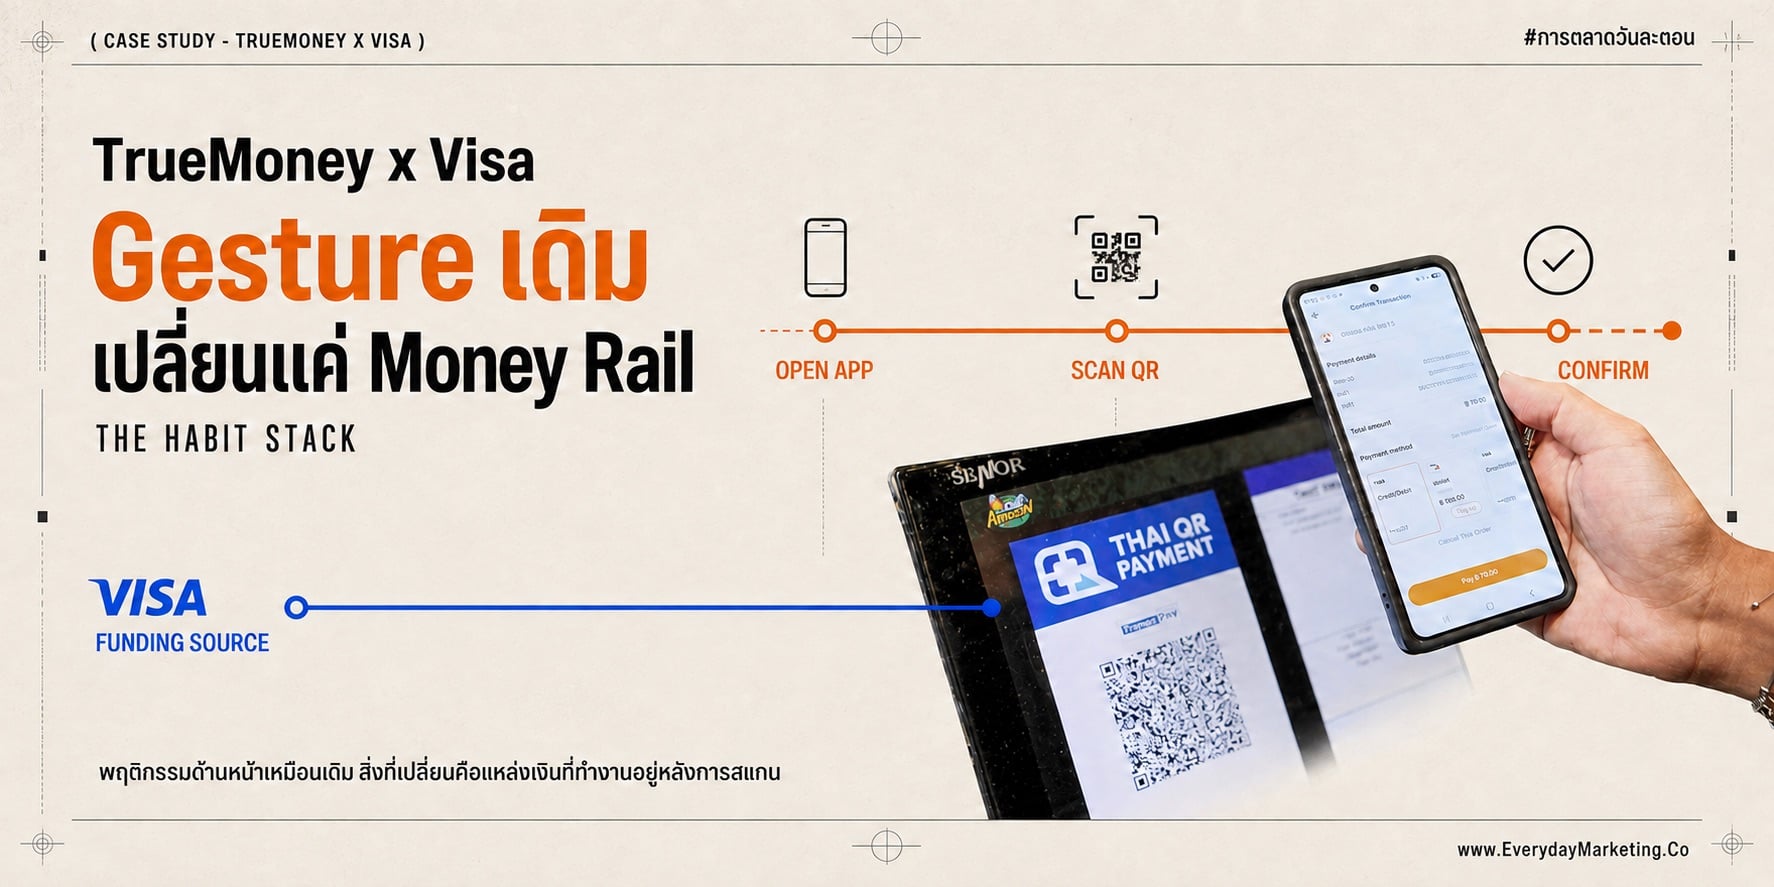
61.5% ของผู้ใช้อินเทอร์เน็ตไทยอายุ 16 ปีขึ้นไป หยิบมือถือขึ้นมาสแกน QR Code เป็นประจำทุกเดือน จนไทยติดอันดับ 3 ของโลกในเรื่องนี้ ตามข้อมูลของ DataReportal ในรายงาน Digital 2024 Thailand ตัวเลขนี้ถูกยกมาอยู่ในข่าวเปิดตัวความร่วมมือระหว่าง TrueMoney กับ Visa ที่ให้ผู้ใช้ผูกบัตรเครดิตหรือเดบิต Visa กับแอป แล้วใช้บัตรใบนั้นสแกนจ่าย QR PromptPay ที่ร้านค้าได้โดยตรง
ฟังดูเหมือนแค่เพิ่มแหล่งเงินอีกช่องในแอปใช่ไหมครับ แต่ถ้ามองผ่านเลนส์ Consumer Behavior เรื่องนี้น่าสนใจกว่านั้นมาก เพราะ TrueMoney กับ Visa เลือกจะไม่สร้างพฤติกรรมใหม่ให้คนไทยเลยแม้แต่นิดเดียว คนยังเปิดแอปเดิม ยังสแกน QR แผ่นเดิมหน้าร้าน ยังกดยืนยันเหมือนเดิม สิ่งเดียวที่เปลี่ยนคือเงินที่วิ่งอยู่ข้างหลังหน้าจอ
บทความนี้ผมเลยอยากชวนเพื่อนๆ นักการตลาดมาถอดรหัสว่า Habit Stacking หรือการต่อพฤติกรรมใหม่เข้ากับพฤติกรรมเดิมที่คนทำอยู่แล้ว ทำงานอย่างไรในเคสนี้ ทำไมการเปลี่ยนแค่ชั้นหลังบ้านถึงเป็นทางลัดในการ Adopt ที่ต้นทุนต่ำที่สุด และเราจะเอาวิธีคิดนี้ไปใช้กับการเปิดตัวสินค้าหรือฟีเจอร์ของแบรนด์ตัวเองได้อย่างไรบ้าง
The Behavior Gap ทำไม TrueMoney ถึงเลือกไม่สอนพฤติกรรมใหม่ให้คนไทย
TrueMoney ไม่ต้องสอนพฤติกรรมใหม่ เพราะพฤติกรรมที่ต้องการอยู่ในมือคนไทยเรียบร้อยแล้วครับ การสแกน QR PromptPay กลายเป็นกิจวัตรระดับประเทศ ข้อมูลจาก National ITMX ที่ TrueMoney อ้างถึงในข่าวระบุว่า ณ สิ้นเดือนมิถุนายน 2569 PromptPay มีเลขหมายลงทะเบียนกว่า 83 ล้านเลขหมาย และรองรับธุรกรรมโอนและชำระเงินกว่า 2,390 ล้านรายการภายในเดือนเดียว รวมมูลค่ากว่า 4.38 ล้านล้านบาท ซึ่งเป็นภาพต่อเนื่องจากที่การตลาดวันละตอนเคยเล่าไว้ในบทความ Insights จาก NITMX ที่ชี้ว่ายอดธุรกรรม PromptPay สะท้อนการเปลี่ยนผ่านสู่ Cashless Society
ทีนี้ลองมองจากฝั่ง Visa บ้าง บัตรเครดิตและเดบิตเป็นสิ่งที่คนไทยจำนวนมากมีอยู่ในกระเป๋า แต่ร้านค้าที่รับสแกน QR PromptPay จำนวนไม่น้อยคือร้านตลาดนัด รถเข็น ร้านกาแฟหน้าออฟฟิศ ซึ่งไม่มีเครื่องรูดบัตร ทำให้บัตรที่มีอยู่ถูกใช้ไม่ได้ในจังหวะที่คนจ่ายเงินบ่อยที่สุดในแต่ละวัน นี่คือช่องว่างที่ผมเรียกว่า The Behavior Gap คือคนมีทั้งพฤติกรรม (สแกน) และมีทั้งเครื่องมือ (บัตร) แต่สองอย่างนี้ไม่เคยเจอกันในจังหวะเดียว
จากที่ผมสังเกต แบรนด์ส่วนใหญ่เวลาเจอช่องว่างแบบนี้มักเลือกทางที่แพงกว่า คือพยายามสร้างพฤติกรรมใหม่ขึ้นมาทั้งชุด สอนคนให้แตะ ให้เปิดฟีเจอร์ใหม่ ให้เปลี่ยนวิธีจ่าย แล้วอัดงบสื่อสารเพื่อให้คนจำได้ว่าต้องทำอะไร แต่เคสนี้เลือกทางกลับกัน คือปล่อยพฤติกรรมเดิมไว้ทั้งหมด แล้วเอาสิ่งใหม่ไปเสียบต่อท้าย ซึ่งตรงกับหลักการที่มีชื่อเรียกอยู่แล้วในวงการพฤติกรรมศาสตร์ครับ
The Habit Stacking Logic ต่อพฤติกรรมใหม่เข้ากับพฤติกรรมเดิมที่สมองไม่ต้องคิด
Habit Stacking หรือการซ้อนพฤติกรรมใหม่บนพฤติกรรมเดิม เป็นวิธีที่ James Clear อธิบายไว้ในหนังสือ Atomic Habits ด้วยสูตรง่ายๆ ว่า หลังจากทำพฤติกรรมเดิมเสร็จ ให้ทำพฤติกรรมใหม่ต่อทันที โดยเขาให้เครดิตว่าต้นทางมาจาก BJ Fogg นักวิจัยพฤติกรรมจาก Stanford ที่เรียกวิธีนี้ว่า Anchoring หรือการใช้พฤติกรรมเดิมเป็นสมอยึด ตามที่ James Clear เขียนอธิบายไว้ในบทความ Habit Stacking เหตุผลที่วิธีนี้ได้ผลคือพฤติกรรมเดิมถูกทำซ้ำมานานจนสมองสร้างทางเดินไว้แข็งแรงแล้ว การเกาะพฤติกรรมใหม่เข้าไปตรงนั้นจึงใช้พลังงานในการจำน้อยกว่าการสร้างทางเดินใหม่ทั้งเส้น
พอเอาสูตรนี้มาทาบกับเคส TrueMoney x Visa จะเห็นภาพชัดมากครับ พฤติกรรมเดิมคือ เดินถึงร้าน เปิดแอป สแกน QR กดยืนยัน ส่วนพฤติกรรมใหม่คือ เลือกบัตร Visa เป็นแหล่งเงิน ซึ่งเป็นการกดเพิ่มแค่จุดเดียวในขั้นตอนที่คนทำอยู่แล้ว และเมื่อตั้งค่าครั้งแรกเสร็จ ขั้นตอนใหม่นั้นแทบจะหายไปในความเคยชินเดิมเลยด้วยซ้ำ
สิ่งที่ผมอยากให้เพื่อนๆ สังเกตคือ TrueMoney ไม่ได้เปลี่ยน Gesture หรือท่าทางของผู้ใช้เลย ท่าทางคือสิ่งที่ร่างกายจำ และเป็นส่วนที่เปลี่ยนยากเป็นพิเศษในพฤติกรรม สิ่งที่เปลี่ยนคือชั้น Backstage คือแหล่งเงินที่วิ่งอยู่หลังการสแกน ซึ่งเป็นชั้นที่ผู้ใช้ไม่ต้องจำอะไรใหม่ แค่ตัดสินใจครั้งเดียวตอนผูกบัตร
ที่น่าสนใจกว่านั้นคือฝั่งร้านค้าที่รองรับบริการก็แทบไม่ต้องเปลี่ยนอะไรเช่นกัน เพราะสิ่งที่ผู้ใช้สแกนคือ QR PromptPay แผ่นเดิมที่แปะอยู่หน้าเคาน์เตอร์ ข่าวจาก TrueMoney ระบุว่าใช้ได้ ณ ร้านค้าที่รองรับบริการ ซึ่งจากที่ผมเข้าใจ ร้านเหล่านั้นไม่ต้องติดเครื่องใหม่หรืออบรมพนักงานเพิ่ม นั่นหมายความว่าเคสนี้ Habit Stacking ทั้งสองฝั่งพร้อมกัน คือฝั่งคนจ่ายและฝั่งคนรับ ซึ่งเป็นเงื่อนไขที่น่าจะทำให้บริการชำระเงินใหม่ขยายตัวได้เร็วกว่าการรอให้ร้านค้าค่อยๆ ทยอยติดตั้งอุปกรณ์ใหม่
The Friction Ledger บัญชีแรงเสียดทานที่บอกว่าทำไมเปลี่ยนหลังบ้านถึงถูกกว่าเปลี่ยนหน้าบ้าน
ถ้าลองตั้งบัญชีแรงเสียดทานหรือ Friction Ledger ของการเปิดตัววิธีจ่ายเงินแบบใหม่ จะเห็นว่าต้นทุนไม่ได้อยู่ที่เทคโนโลยี แต่อยู่ที่จำนวนสิ่งที่คนต้องเรียนรู้ใหม่ครับ
ลองนึกภาพวิธีจ่ายเงินที่ต้องเปลี่ยนท่าทางของผู้ใช้ทั้งชุด เช่นต้องหยิบมือถือไปแตะเครื่องแทนการสแกน ผู้ใช้ต้องจำว่าร้านไหนรับบ้าง ต้องเรียนรู้ว่าแตะตรงไหน ต้องรู้ว่าจะยืนยันยังไง ส่วนร้านค้าต้องมีเครื่องรับ ต้องสอนพนักงาน และต้องคอยบอกลูกค้าว่าที่นี่รับนะ ทุกรายการในบัญชีนี้คือแรงเสียดทานที่แบรนด์ต้องจ่ายด้วยงบสื่อสารและเวลา
แต่พอเทียบกับเคส TrueMoney x Visa บัญชีฝั่งผู้ใช้เหลือรายการเดียวคือการผูกบัตรครั้งแรก ส่วนบัญชีฝั่งร้านค้าที่รองรับบริการแทบเป็นศูนย์ เพราะจากที่ผมสังเกต ร้านรับเงินผ่าน QR แผ่นเดิม โดยไม่ต้องสนใจว่าเงินฝั่งลูกค้าถูกตัดจากบัตรหรือจากยอดเงินในแอป ซึ่งในมุมของการขยาย Adoption นี่คือความได้เปรียบที่ใหญ่มาก เพราะฝั่งที่มักจะช้าที่สุดในการรับวิธีจ่ายแบบใหม่คือร้านค้ารายย่อย ไม่ใช่ผู้บริโภค
เห็นไหมครับว่าเรื่องนี้กลับหัวความเชื่อเดิมที่ว่าการเปิดตัวฟีเจอร์ใหม่ต้องมาพร้อมประสบการณ์ใหม่ที่คนเห็นชัด ในบางเคส ประสบการณ์ที่ได้ผลกว่ากลับเป็นประสบการณ์ที่ผู้ใช้แทบไม่รู้สึกว่ามีอะไรเปลี่ยนไปเลย
The Trigger Design ออกแบบตัวจุดชนวนให้คนลองต่อพฤติกรรมครั้งแรก
Habit Stacking มีจุดอ่อนอยู่หนึ่งข้อครับ คือต่อให้พฤติกรรมใหม่ง่ายแค่ไหน คนก็ยังต้องมีเหตุผลให้ลองทำครั้งแรก เพราะพฤติกรรมเดิมที่ทำอยู่ก็ไม่ได้มีปัญหาอะไร ตรงนี้คือหน้าที่ของแคมเปญที่ TrueMoney วางมาเป็นสองชั้น
ชั้นแรกคือเงินคืน 30 บาท เมื่อผูกบัตร Visa แล้วสแกนจ่ายผ่านบัตรเป็นครั้งแรก ขั้นต่ำ 100 บาทต่อรายการ จำกัด 1 สิทธิ์ต่อผู้ใช้ตลอดแคมเปญถึง 31 ธันวาคม 2569 ตามข้อมูลจาก TrueMoney ตัวเลข 30 บาทไม่ได้ใหญ่ แต่ถูกออกแบบมาเพื่อจ่ายค่าแรงเสียดทานของการตั้งค่าครั้งแรกโดยเฉพาะ ซึ่งเป็นรายการเดียวที่เหลืออยู่ในบัญชี Friction ฝั่งผู้ใช้อย่างที่เล่าไปครับ
ชั้นที่สองคือกิจกรรมลุ้นรางวัลรวมมูลค่ากว่า 6 ล้านบาท ทั้งสร้อยคอทองคำ เงินคืน และ TrueMoney Coin เมื่อสแกนจ่าย QR PromptPay ถึง 30 กันยายน 2569 โดยกดรับสิทธิ์ผ่านการแจ้งเตือนในแอปหลังสแกนสำเร็จ จำกัด 10 สิทธิ์ต่อผู้ใช้ต่อเดือน ชั้นนี้ทำหน้าที่ต่างจากชั้นแรกอย่างชัดเจน คือไม่ได้จ่ายค่าครั้งแรก แต่จ่ายค่าความถี่ เพื่อให้พฤติกรรมที่เพิ่งต่อเข้าไปถูกทำซ้ำจนกลายเป็นความเคยชินจริงๆ
และชั้นที่หลายคนอาจมองข้ามคือกิจกรรม Easy Scan & Pay Caravan ที่ลงพื้นที่ตลาดนัดสีลมซอย 10 ตลาดละลายทรัพย์ ตลาดหน้าสีลมคอมเพล็กซ์ และตลาดนัด มศว ย่านอโศก เป็นเวลา 2 วันเต็ม ถ้ามองผ่านเลนส์ Habit Stacking การเลือกสถานที่แบบนี้ไม่ใช่เรื่องบังเอิญครับ
เพราะตลาดนัดหน้าออฟฟิศช่วงเที่ยงคือจังหวะที่พฤติกรรมสแกนจ่ายเกิดถี่ที่สุด การไปยืนอยู่ตรงนั้นคือการไปดักตรงจุดที่พฤติกรรมเดิมกำลังเกิด แล้วชวนให้คนลองต่อพฤติกรรมใหม่เข้าไปทันทีในขณะที่มือถืออยู่ในมืออยู่แล้ว ซึ่งต่างจากการยิงโฆษณาให้คนเห็นตอนนั่งอยู่บ้านแล้วหวังว่าจะจำได้ตอนไปถึงร้าน
เล่ามาถึงตรงนี้ เราได้เห็นทั้งช่องว่างระหว่างพฤติกรรมกับเครื่องมือ เห็นวิธีที่ TrueMoney กับ Visa เลือกต่อพฤติกรรมใหม่เข้ากับพฤติกรรมเดิมแทนการสร้างใหม่ และเห็นการออกแบบตัวจุดชนวนที่แยกหน้าที่ระหว่างครั้งแรกกับความถี่ คำถามถัดไปที่นักการตลาดอย่างเราน่าจะอยากรู้ก็คือ ถ้าแบรนด์ของเราไม่ได้อยู่ในธุรกิจการเงิน จะเอาวิธีคิดชุดนี้ไปใช้ยังไงได้บ้าง
3 บทเรียน Habit Stacking การตลาด ที่นักการตลาดเอาไปใช้ได้ทันที
Anchor Audit สำรวจก่อนว่าลูกค้ามีพฤติกรรมเดิมอะไรให้เกาะได้บ้าง
ก่อนจะคิดฟีเจอร์หรือแคมเปญใหม่ ลองไล่ดูก่อนว่าลูกค้าทำอะไรกับแบรนด์เราซ้ำๆ อยู่แล้วโดยไม่ต้องคิด นั่นคือสมอยึดที่แข็งแรงที่สุดที่เรามี ผมเองเวลาซื้อกาแฟหน้าออฟฟิศหรือของในตลาดแถวบ้าน มือจะหยิบมือถือขึ้นมาสแกนก่อนที่สมองจะทันคิดว่าจะจ่ายด้วยอะไร ซึ่งนั่นแหละคือระดับของพฤติกรรมที่เรียกว่า Anchor ได้เต็มปาก
ลองนึกภาพร้านอาหารที่ลูกค้าประจำสแกน QR สั่งอาหารที่โต๊ะอยู่แล้วทุกครั้ง ถ้าอยากเปิดตัวระบบสะสมแต้ม การให้ลูกค้าโหลดแอปใหม่คือการสร้างพฤติกรรมใหม่ทั้งชุด แต่การให้แต้มเด้งขึ้นมาในหน้าสั่งอาหารเดิมโดยอัตโนมัติคือ Habit Stacking ที่ลูกค้าไม่ต้องจำอะไรเพิ่มเลย
Backstage Change เปลี่ยนสิ่งที่อยู่หลังบ้าน อย่าเปลี่ยนท่าทางของลูกค้า
เมื่อเจอ Anchor แล้ว ถามต่อว่าสิ่งใหม่ที่จะเพิ่มเข้าไปนั้นบังคับให้ลูกค้าเปลี่ยนท่าทางหรือเปล่า ถ้าใช่ ต้นทุนในการสอนจะสูงมากและมักต้องใช้เวลาหลายปี แต่ถ้าสิ่งใหม่นั้นซ่อนอยู่หลังท่าทางเดิมได้ Adoption จะเร็วกว่ากันมาก เหมือนที่ TrueMoney เปลี่ยนแหล่งเงินโดยไม่แตะขั้นตอนการสแกน
ลองนึกภาพซูเปอร์มาร์เก็ตที่อยากผลักดันสินค้า House Brand ตัวใหม่ แทนที่จะสอนลูกค้าให้เดินไปหาชั้นวางพิเศษ ก็แค่วางสินค้าไว้ในตำแหน่งเดิมที่ลูกค้าหยิบสินค้าหมวดนั้นอยู่แล้ว ลูกค้าเดินเส้นทางเดิม ยื่นมือไปที่เดิม แต่สิ่งที่อยู่ในมือเปลี่ยนไป
First Stack Reward จ่ายค่าครั้งแรกให้พอ แล้วค่อยจ่ายค่าความถี่แยกกัน
Habit Stacking ที่ออกแบบดีแค่ไหนก็ยังต้องการเหตุผลให้คนลองครั้งแรก และเหตุผลนั้นควรมีขนาดพอดีกับแรงเสียดทานที่เหลืออยู่ ไม่ต้องใหญ่ แต่ต้องตรงจุด เคสนี้ใช้ 30 บาทจ่ายค่าการผูกบัตร แล้วใช้กิจกรรมลุ้นรางวัลแยกต่างหากมาจ่ายค่าการทำซ้ำ ซึ่งการแยกสองหน้าที่นี้ออกจากกันช่วยให้วัดผลได้ชัดว่าโปรไหนทำงานตรงไหน
ลองนึกภาพแบรนด์เครื่องดื่มที่อยากให้ลูกค้าเริ่มสะสมฝาไปแลกของ แทนที่จะให้รางวัลใหญ่ตอนสะสมครบ 20 ฝา อาจให้รางวัลเล็กๆ ทันทีตั้งแต่ฝาแรกเพื่อให้คนลองสแกนครั้งแรกให้ได้ก่อน แล้วค่อยใช้รางวัลใหญ่ดึงความถี่ในระยะถัดไป
Anchor สรุปบทเรียน Habit Stacking การตลาดจากเคส TrueMoney x Visa
สิ่งที่เคส TrueMoney x Visa สอนเรามากที่สุด ไม่ใช่เรื่องเทคโนโลยีการชำระเงิน แต่คือการมองเห็นว่าพฤติกรรมที่ลูกค้ามีอยู่แล้วคือสินทรัพย์ที่มีค่าที่สุดในการเปิดตัวของใหม่ แบรนด์ที่พยายามสร้างพฤติกรรมใหม่ทั้งชุดกำลังแข่งกับความเคยชินของคน ซึ่งเป็นคู่แข่งที่ชนะยากเป็นพิเศษ แต่แบรนด์ที่ยอมเกาะพฤติกรรมเดิมกลับได้ความเคยชินนั้นมาเป็นพวกเดียวกัน
แน่นอนว่าเคสนี้ยังต้องรอดูผลจริงว่าผู้ใช้จะผูกบัตรกันมากแค่ไหน และพฤติกรรมที่ต่อเข้าไปจะอยู่ต่อหลังแคมเปญจบหรือเปล่า ซึ่งเป็นสิ่งที่ยังไม่มีใครตอบได้ในวันนี้ครับ
และถ้าให้ผมรวบทุกอย่างที่เล่ามาทั้งบทความให้เหลือคำเดียว คำนั้นคือ Anchor หรือในภาษาไทยคือ สมอยึด เพราะสุดท้ายแล้วสิ่งที่ TrueMoney กับ Visa ทำไม่ใช่การขายวิธีจ่ายเงินแบบใหม่ แต่คือการหาสมอที่คนไทย 83 ล้านเลขหมายทิ้งไว้ให้แล้ว แล้วผูกของใหม่เข้าไปตรงนั้น
คำถามที่ผมอยากฝากทิ้งท้ายให้คิดต่อคือ ฟีเจอร์หรือแคมเปญตัวล่าสุดที่คุณกำลังจะเปิดตัว มันเกาะอยู่บนพฤติกรรมที่ลูกค้าทำอยู่แล้ว หรือกำลังขอให้ลูกค้าเรียนรู้อะไรใหม่ทั้งชุดกันแน่ เพราะถ้าเป็นอย่างหลัง คุณอาจกำลังเลือกเส้นทางที่เหนื่อยกว่าที่จำเป็นอย่างน่าเสียดายครับ
FAQ คำถามที่พบบ่อยเรื่อง Habit Stacking การตลาด
Habit Stacking การตลาด คืออะไร
Habit Stacking การตลาด คือการออกแบบสินค้า ฟีเจอร์ หรือแคมเปญใหม่ให้เกาะอยู่บนพฤติกรรมที่ลูกค้าทำซ้ำอยู่แล้ว แทนการสร้างพฤติกรรมใหม่ทั้งชุด แนวคิดนี้ต่อยอดจากหลัก Habit Stacking ของ James Clear ในหนังสือ Atomic Habits ซึ่งมีต้นทางจากวิธี Anchoring ของ BJ Fogg
TrueMoney x Visa ใช้ Habit Stacking อย่างไร
TrueMoney ให้ผู้ใช้ผูกบัตรเครดิตหรือเดบิต Visa กับแอป แล้วใช้บัตรนั้นเป็นแหล่งเงินตอนสแกนจ่าย QR PromptPay โดยขั้นตอนการสแกนของผู้ใช้และ QR ของร้านค้าที่รองรับบริการไม่เปลี่ยนเลย สิ่งที่เปลี่ยนคือแหล่งเงินที่อยู่หลังการสแกนเท่านั้น
ทำไมการเปลี่ยนหลังบ้านถึงทำให้ Adoption เร็วกว่าการสร้างฟีเจอร์ใหม่
เพราะต้นทุนของการ Adopt วิธีใหม่อยู่ที่จำนวนสิ่งที่ผู้ใช้และร้านค้าต้องเรียนรู้ใหม่ ไม่ใช่ที่เทคโนโลยี เมื่อท่าทางของผู้ใช้และอุปกรณ์ของร้านค้าไม่เปลี่ยน แรงเสียดทานเหลือแค่การตั้งค่าครั้งแรก ซึ่งแบรนด์จ่ายชดเชยได้ด้วย Incentive ขนาดเล็ก
แบรนด์นอกธุรกิจการเงินเอา Habit Stacking ไปใช้ได้ไหม
ได้ครับ หลักคือสำรวจก่อนว่าลูกค้าทำอะไรกับแบรนด์ซ้ำๆ อยู่แล้ว เช่นสแกนสั่งอาหารที่โต๊ะ หรือเดินเส้นทางเดิมในร้าน แล้วออกแบบสิ่งใหม่ให้ซ่อนอยู่หลังพฤติกรรมนั้น พร้อมแยก Incentive สำหรับการลองครั้งแรกออกจาก Incentive สำหรับการทำซ้ำ อ่านเพิ่มเติมเรื่องโมเดลพฤติกรรมผู้บริโภคได้ในบทความ 8 Consumer Behavior Models ทำความเข้าใจลูกค้า