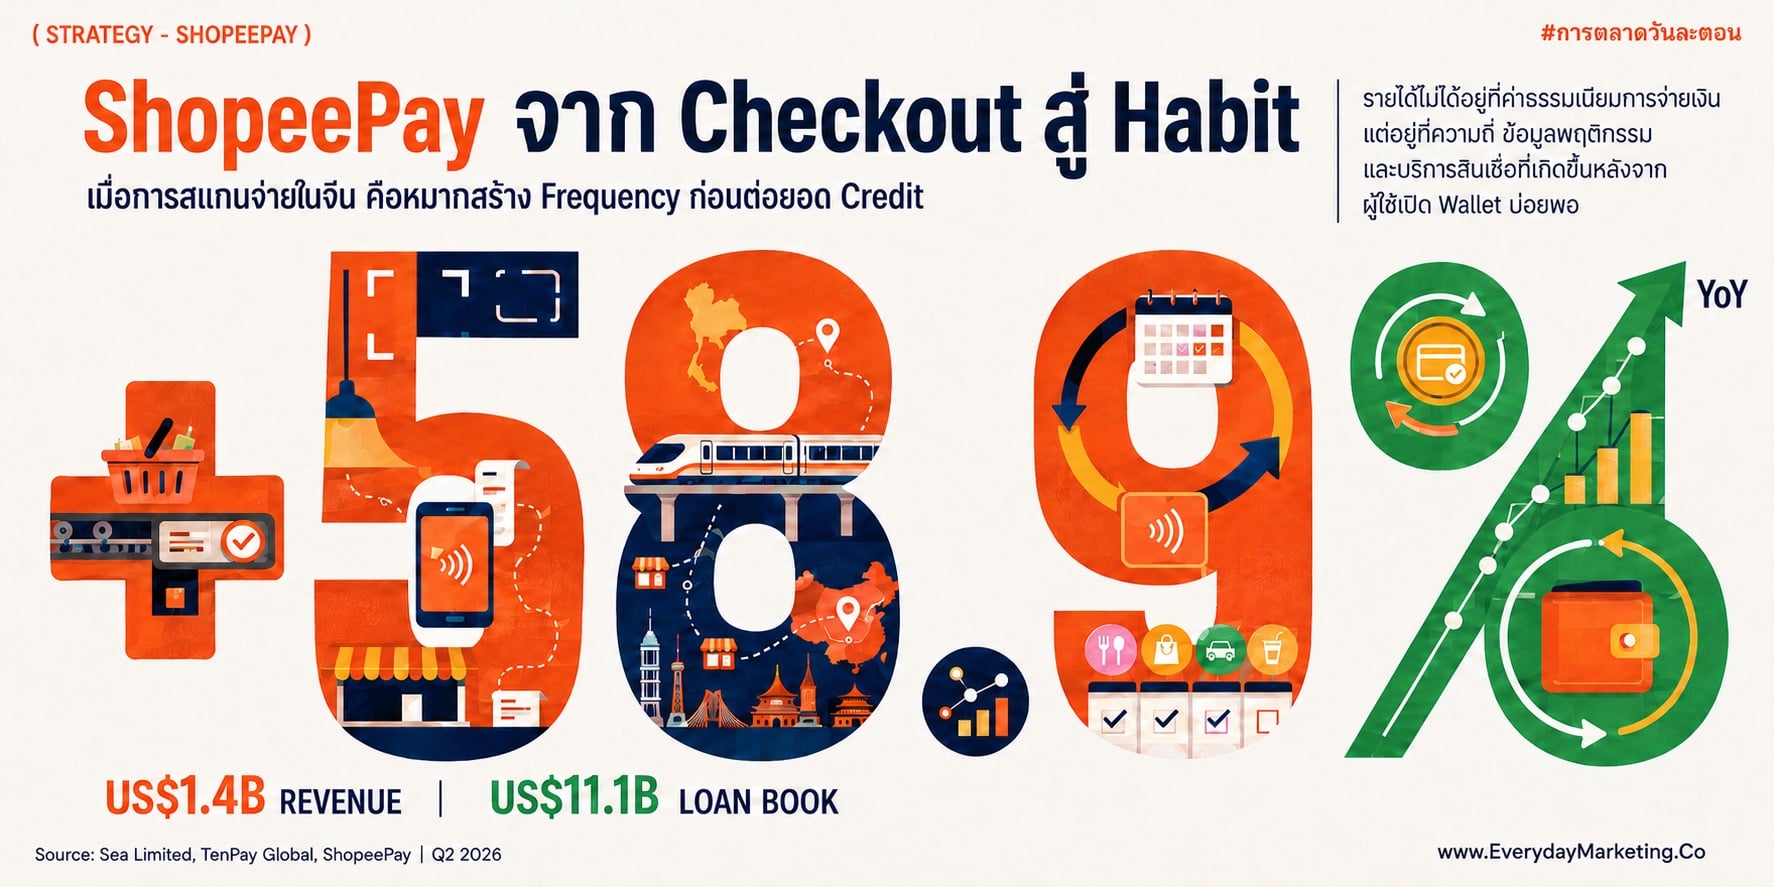
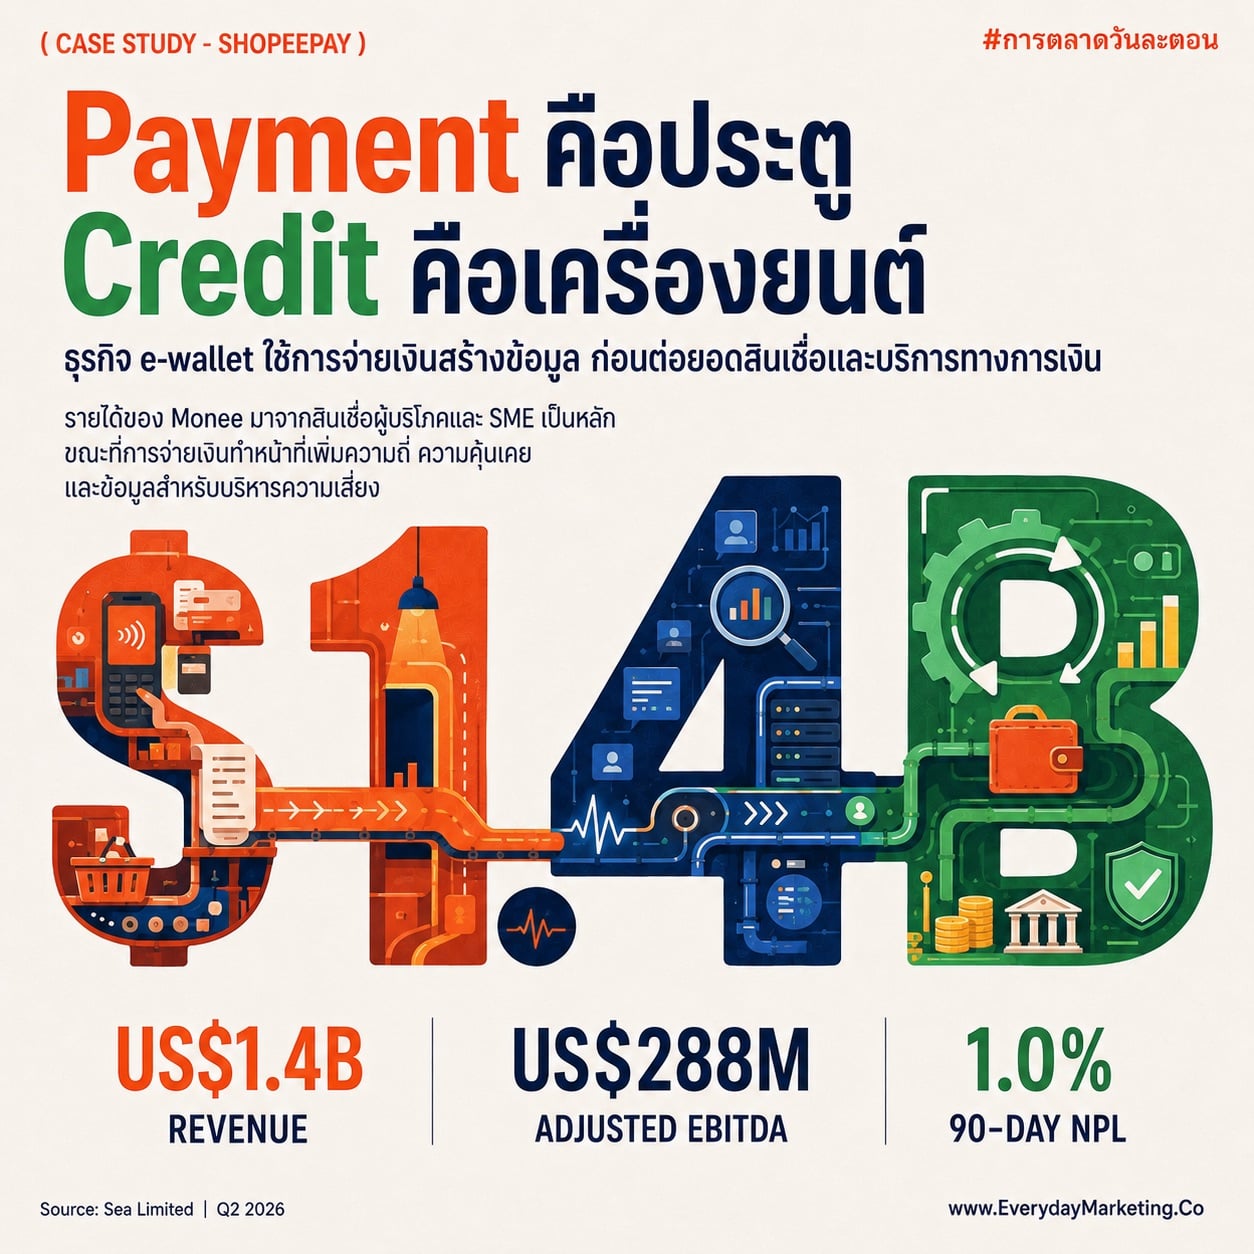
เพราะจากตัวเลขที่ Monee ธุรกิจบริการทางการเงินดิจิทัลของ Sea Limited ทำรายได้ 1,400 ล้านดอลลาร์ในไตรมาสที่ 2 ปี 2026 เติบโต 58.9% พร้อมยอดสินเชื่อคงค้าง 11,100 ล้านดอลลาร์ที่โตขึ้น 62.5% เมื่อเทียบกับปีก่อนหน้า ตามรายงานผลประกอบการไตรมาส 2 ปี 2026 ของ Sea Limited ทำให้ผมต้องหยุดคิดว่า รายได้ก้อนนี้ไม่ได้มาจากค่าธรรมเนียมตอนคนกดจ่ายเงินเป็นหลักครับ แต่มาจากธุรกิจสินเชื่อ
พอวางตัวเลขชุดนี้ไว้ข้างข่าวที่ TenPay Global แพลตฟอร์มการชำระเงินข้ามพรมแดนของ Tencent จับมือกับ ShopeePay เปิดให้สแกนจ่ายผ่านคิวอาร์โค้ดของ Weixin Pay ในประเทศจีนเมื่อวันที่ 20 สิงหาคม 2569 ภาพก็เปลี่ยนไปทันที เพราะฟังดูเหมือนเป็นแค่ฟีเจอร์อำนวยความสะดวกให้คนไทยที่ไปเที่ยวจีนใช่มั้ยครับ แต่จริงๆ แล้วนี่คือการเดินหมากเชิงธุรกิจของบริษัทที่กำลังพยายามพิสูจน์ว่า Wallet ของตัวเองมีชีวิตอยู่ได้นอกแอปช้อปปิ้งที่เป็นบ้านเกิด
บทความนี้ผมเลยอยากชวนเพื่อนๆ นักการตลาดมาถอดรหัสว่าธุรกิจ e-wallet ในเอเชียตะวันออกเฉียงใต้หาเงินจากอะไรกันแน่ ทำไมการพาผู้ใช้ออกไปจ่ายเงินนอกประเทศถึงสำคัญกับงบการเงิน และแบรนด์ที่มีบริการเสริมอยู่ใต้ธุรกิจหลักจะเรียนรู้อะไรจากหมากตานี้ไปใช้ต่อได้บ้าง
The Credit Engine ทำไมธุรกิจ e-wallet ถึงไม่ได้หาเงินจากการจ่ายเงิน
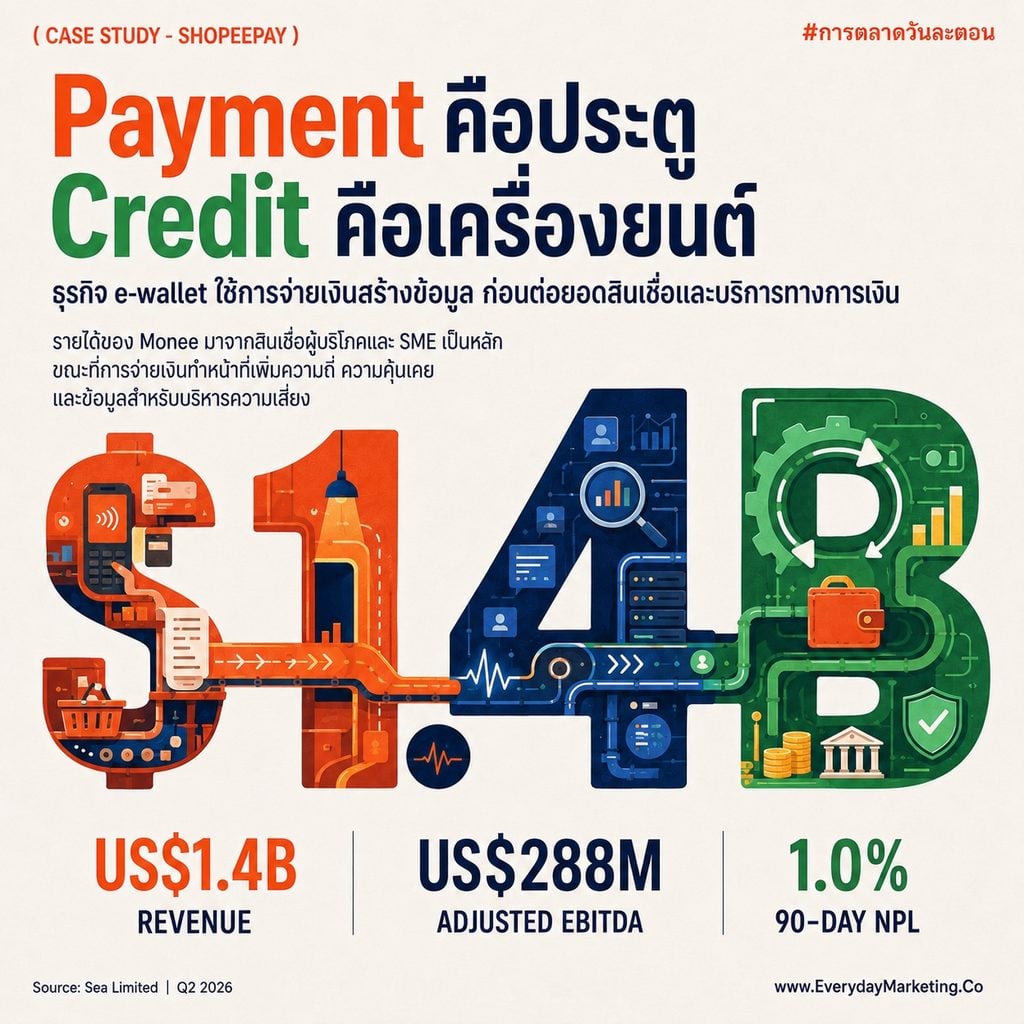
คำตอบตรงๆ คือการรับชำระเงินเป็นธุรกิจที่มาร์จิ้นบางกว่าที่หลายคนคิดครับ และจากที่ผมสังเกต รายได้จริงของ Wallet รายใหญ่ในภูมิภาคนี้มักมาจากสินเชื่อ ประกัน และบริการทางการเงินที่ขายต่อยอดให้คนที่ใช้ Wallet อยู่แล้ว ดังนั้นการจ่ายเงินจึงไม่ได้ทำหน้าที่เป็นสินค้า แต่ทำหน้าที่เป็นประตูทางเข้าไปหาลูกค้า
ตัวเลขของ Monee อธิบายเรื่องนี้ได้ชัด เพราะรายงานผลประกอบการฉบับเดียวกันของ Sea Limited ระบุว่ารายได้ 1,400 ล้านดอลลาร์ของไตรมาสนี้มาจากธุรกิจสินเชื่อผู้บริโภคและสินเชื่อ SME เป็นหลัก โดยมี EBITDA ที่ปรับปรุงแล้วอยู่ที่ 288 ล้านดอลลาร์ และหนี้ที่ค้างชำระเกิน 90 วันอยู่ที่ 1.0% ของยอดสินเชื่อรวม
ที่น่าสนใจกว่านั้นคือฝั่งจำนวนคน เพราะForrest Li ซีอีโอของ Sea Limited ระบุในการประชุมนักวิเคราะห์เมื่อวันที่ 11 สิงหาคม 2569 ว่าผู้ใช้สินเชื่อที่ยัง Active อยู่เติบโตราว 34% เมื่อเทียบกับปีก่อนหน้า จนแตะระดับมากกว่า 40 ล้านคน พร้อมย้ำว่ามีผู้ใช้เพียงส่วนหนึ่งในระบบนิเวศเท่านั้นที่ใช้ผลิตภัณฑ์การเงินของ Monee อยู่ และการเข้าถึงสินเชื่อในตลาดที่บริษัททำอยู่ยังอยู่ในระดับต่ำ
พูดง่ายๆ คือฝั่งเงินโตเร็วกว่าฝั่งคนอยู่พอสมควร และประโยคที่ว่าการเข้าถึงสินเชื่อยังต่ำ คือการบอกกลายๆ ว่าเชื้อเพลิงของธุรกิจนี้ไม่ได้อยู่ที่การหาคนใหม่มาโหลดแอปเพิ่ม แต่อยู่ที่การทำให้คนที่มีแอปอยู่แล้วเปิดมันบ่อยขึ้นจนบริษัทรู้จักเขามากพอที่จะปล่อยสินเชื่อได้อย่างมั่นใจ
Beyond the Parent App เมื่อ Wallet ต้องพิสูจน์ว่ามีชีวิตนอก Marketplace
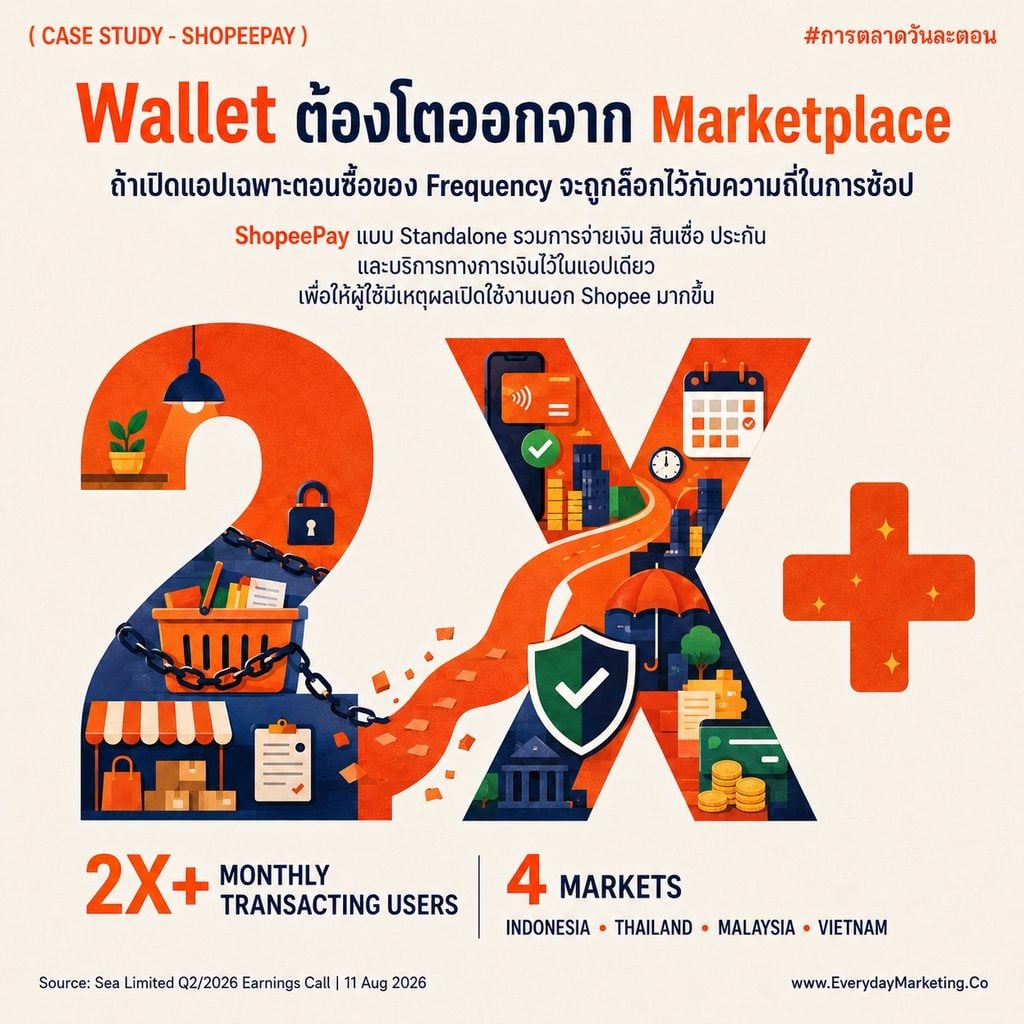
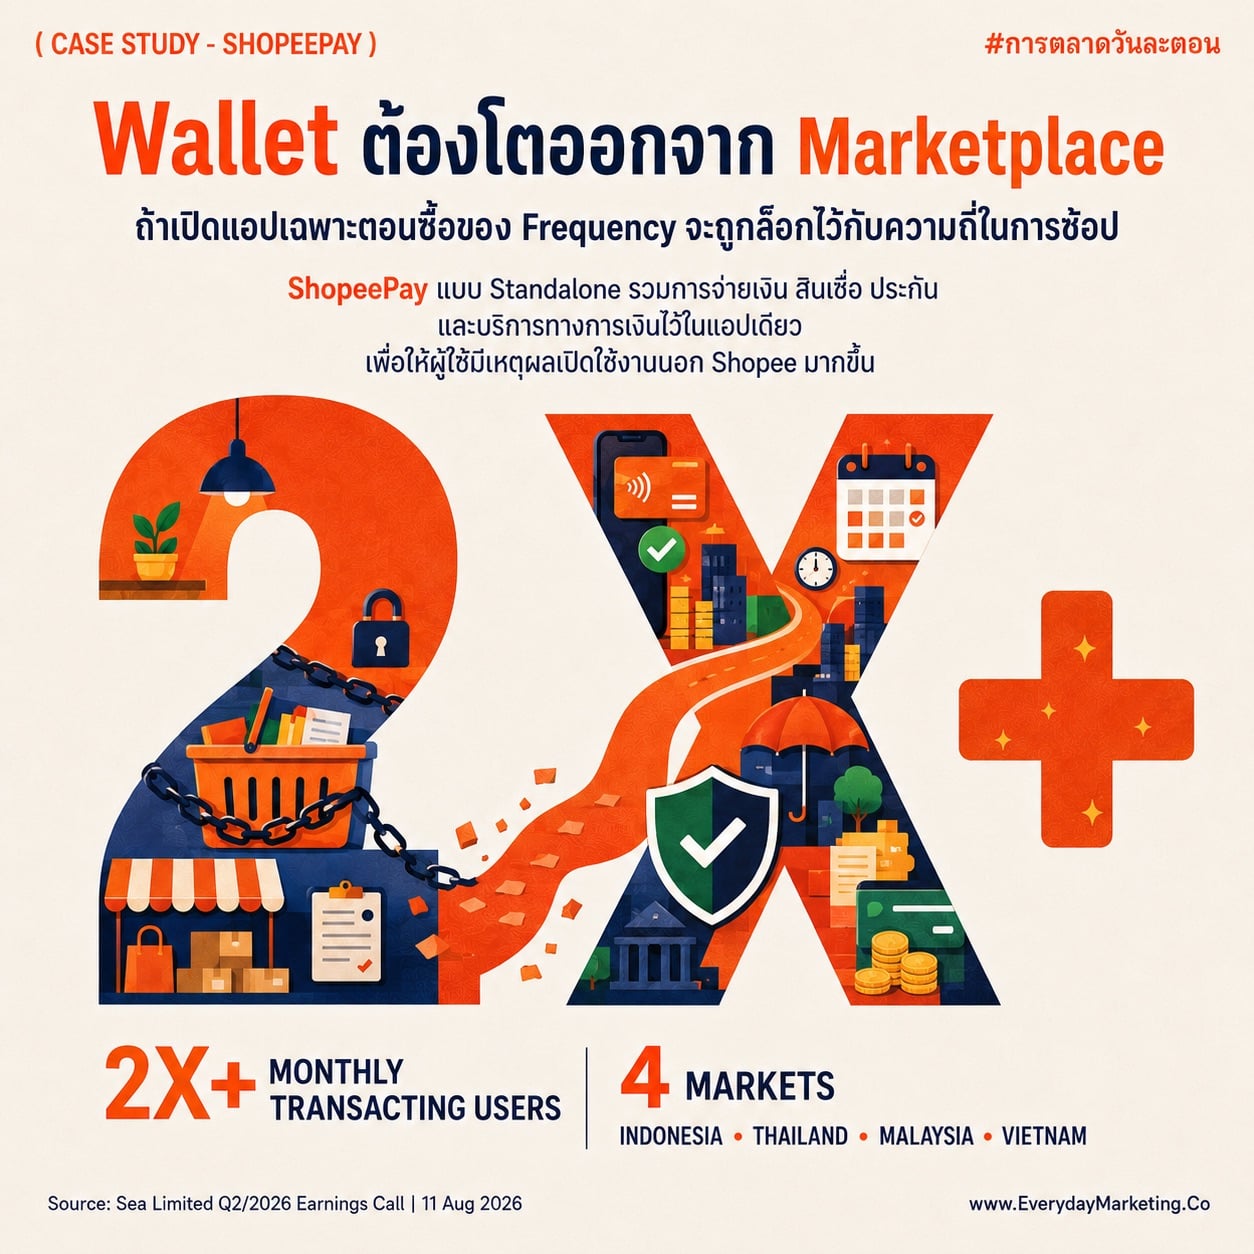
โจทย์ที่ตามมาคือถ้าคนเปิด Wallet เฉพาะตอนจะกดสั่งของออนไลน์ ความถี่ที่ได้จะถูกจำกัดด้วยความถี่ในการช้อปปิ้งไปโดยปริยาย นี่คือเหตุผลที่ Sea Limited ผลักดันแอป ShopeePay แบบยืนเดี่ยวแยกออกมาจากแอป Shopee
Forrest Li พูดเรื่องนี้ไว้ตรงมากในการประชุมนักวิเคราะห์รอบเดียวกันว่าแอป ShopeePay แบบยืนเดี่ยวยังคงเป็นเสาหลักของกลยุทธ์ที่จะทำให้ Monee เติบโตออกไปนอก Shopee โดยทำหน้าที่เป็นแพลตฟอร์มเดียวที่รวมทั้งการจ่ายเงิน สินเชื่อ ประกัน และความต้องการทางการเงินด้านอื่น พร้อมระบุว่าในไตรมาสที่ 2 ผู้ใช้ที่ทำธุรกรรมรายเดือนบนแอปเพิ่มขึ้นมากกว่าเท่าตัว ปัจจุบันแอปเปิดให้บริการแล้วในอินโดนีเซีย ไทย มาเลเซีย และเวียดนาม และมีแผนเปิดแอปลักษณะเดียวกันในบราซิลต่อไป
ในไทยเองบริษัทยังอยู่ระหว่างทดสอบผลิตภัณฑ์ที่ให้ผู้ใช้จ่ายด้วยวงเงิน SPayLater ที่ร้านค้าไหนก็ได้ที่รับการชำระเงินของบริษัท ซึ่งเป็นข้อมูลจากการประชุมนักวิเคราะห์เช่นกัน เห็นไหมครับว่าทิศทางทั้งสองเรื่องนี้ชี้ไปทางเดียวกัน คือการพา Wallet ออกจากตะกร้าสินค้าไปอยู่ในชีวิตประจำวันให้ได้
ลองนึกภาพร้านกาแฟที่เติบโตมาจากการเปิดในปั๊มน้ำมันของบริษัทแม่ ยอดขายจะดีแค่ไหนก็ถูกล็อกไว้ด้วยจำนวนคนที่แวะเติมน้ำมันอยู่ดี วันที่แบรนด์นั้นตัดสินใจเปิดสาขานอกปั๊ม สิ่งที่เกิดขึ้นไม่ใช่แค่การเพิ่มสาขา แต่คือการประกาศว่าคนยอมเดินมาหาเพราะกาแฟ ไม่ใช่เพราะบังเอิญมาเติมน้ำมัน และนั่นคือโจทย์เดียวกับที่ Wallet ทุกเจ้าที่เกิดมาใต้แอปช้อปปิ้งกำลังเจออยู่
The Partner Rail ทำไมถึงเลือกเสียบเข้าเครือข่ายคนอื่น แทนการสร้างเครือข่ายร้านค้าเองในจีน
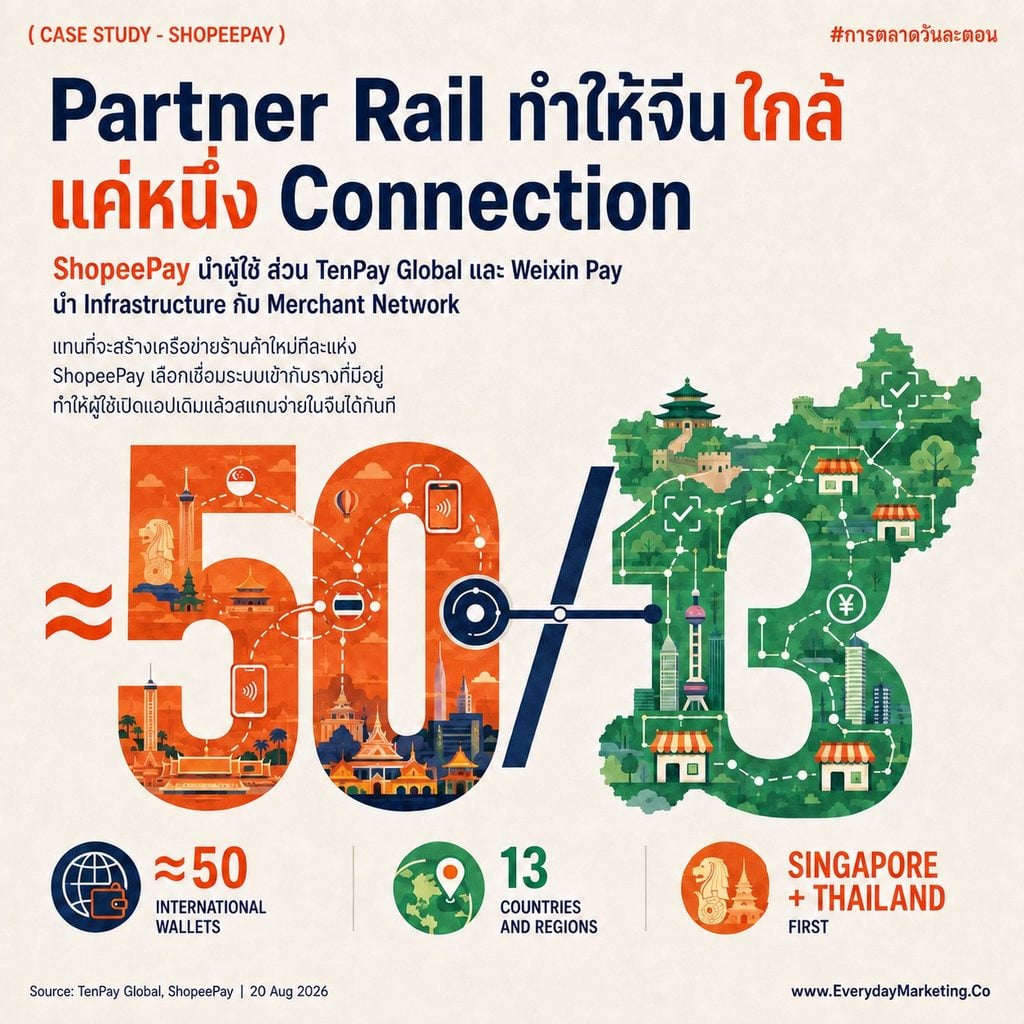
คำตอบคือการไปเซ็นสัญญากับร้านค้าในจีนทีละร้านเป็นงานที่ใช้เวลาหลายปีและใช้เงินมหาศาล แต่การเสียบเข้ากับรางที่มีร้านค้าอยู่แล้วใช้เวลาแค่การเชื่อมต่อระบบ ซึ่งเป็นการขยายธุรกิจแบบที่แทบไม่ต้องลงทุนสร้างสินทรัพย์ใหม่เลย
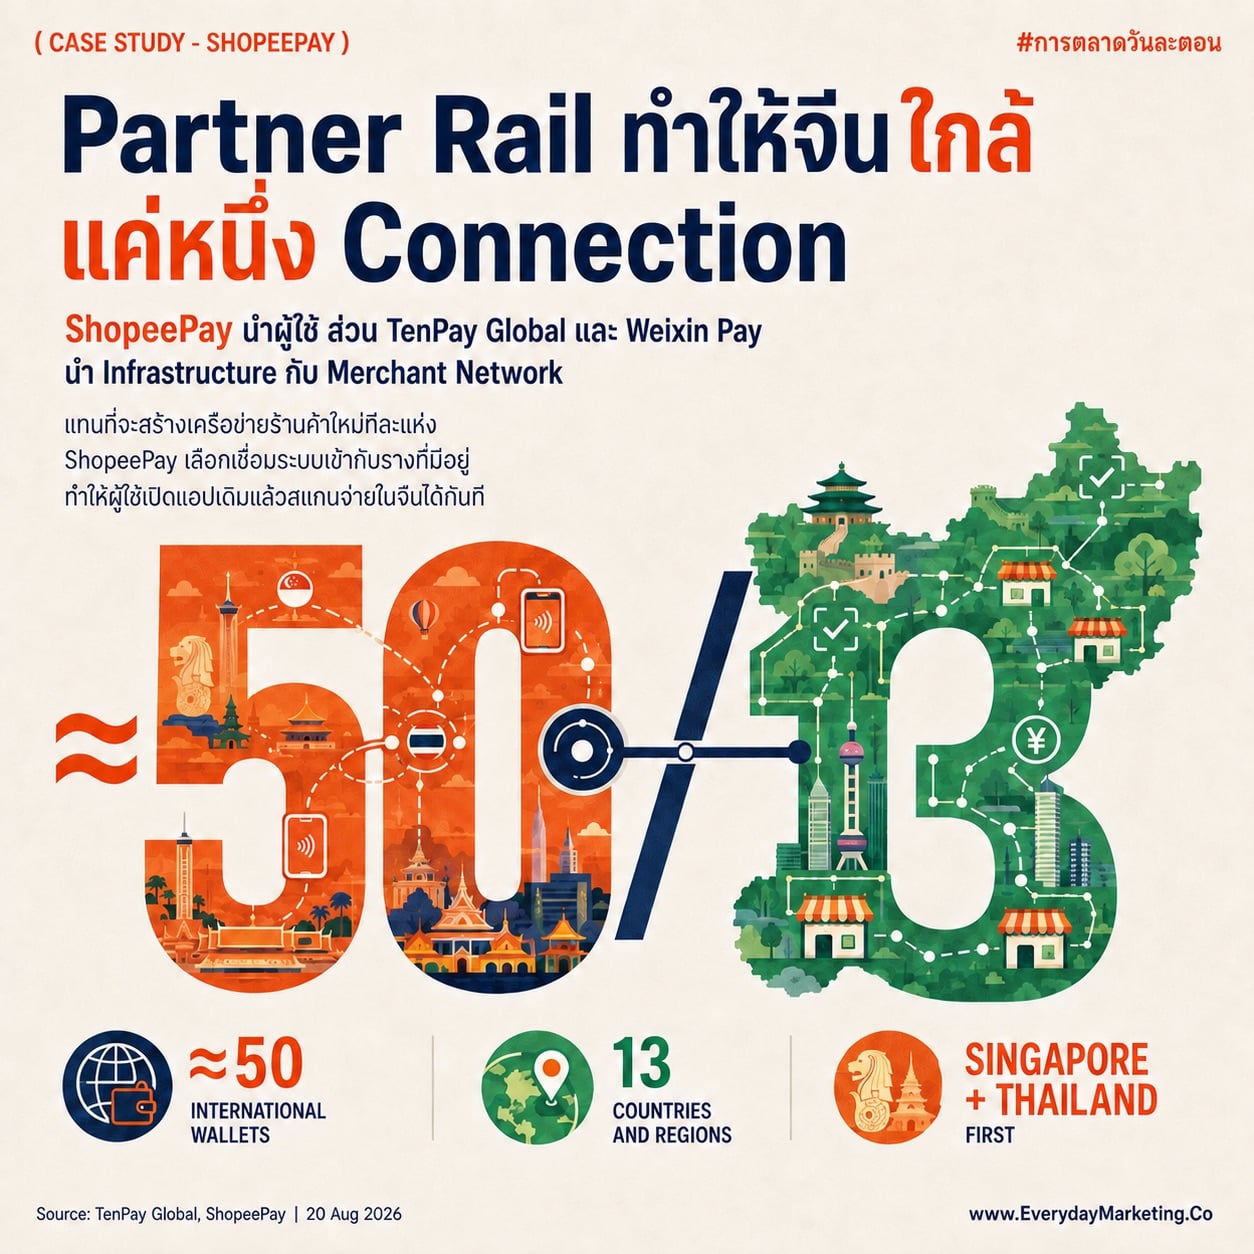
โครงสร้างของดีลนี้จึงชัดเจนว่าใครทำหน้าที่อะไร ฝั่ง TenPay Global เอาโครงสร้างพื้นฐานการชำระเงินข้ามพรมแดนและเครือข่ายร้านค้าของ Weixin Pay มาวาง ส่วนฝั่ง ShopeePay เอาฐานผู้ใช้ที่คุ้นเคยกับแอปตัวเองอยู่แล้วมาวาง โดยข้อมูลจาก TenPay Global ระบุว่าปัจจุบันบริษัทร่วมมือกับผู้ให้บริการกระเป๋าเงินดิจิทัลระหว่างประเทศเกือบ 50 รายจาก 13 ประเทศและภูมิภาค ตามที่รายงานผ่านสื่อเทคโนโลยีในภูมิภาคเมื่อวันที่ 20 สิงหาคม 2569
ตัวเลขเกือบ 50 รายนี้บอกอะไรกับเรา ในด้านหนึ่งมันบอกว่า ShopeePay ไม่ได้เป็นรายเดียวที่เดินเกมนี้ แต่ในอีกด้านที่ผมว่าน่าสนใจกว่า มันบอกว่าฝั่งจีนกำลังเลือกวิธีเปิดประตูให้ Wallet ต่างชาติเดินเข้ามา แทนการพยายามส่งออกแอปของตัวเองไปให้คนต่างชาติสมัครใช้ ซึ่งเป็นคนละวิธีคิดกับที่หลายคนคาดไว้
ส่วนลำดับการเปิดตลาดก็มีเหตุผลของมันครับ ข้อมูลจาก ShopeePay ระบุว่าบริการเปิดให้ผู้ใช้ในสิงคโปร์และไทยเป็นกลุ่มแรก ก่อนทยอยขยายไปมาเลเซีย เวียดนาม และฟิลิปปินส์ในระยะถัดไป และในเอกสารข่าวฉบับเดียวกัน คุณศุภวิทย์ หงส์อมรสิน ผู้อำนวยการ ShopeePay ระบุจุดยืนของบริษัทไว้ว่าเป็นพันธมิตรระดับภูมิภาครายแรกที่ช่วยให้ผู้ใช้งานจากหลายประเทศในเอเชียตะวันออกเฉียงใต้สแกนคิวอาร์โค้ดของ Weixin Pay เพื่อจ่ายเงินในจีนได้
พอเขียนมาถึงตรงนี้ผมกลับไปเปิดบทความที่การตลาดวันละตอนเคยเขียนไว้เมื่อปี 2564 ตอนที่ AirPay เปลี่ยนชื่อเป็น ShopeePay แล้วพบว่ามันต่อกันพอดีจนน่าตกใจ เพราะตอนนั้นเหตุผลของการเปลี่ยนชื่อคือการยืมความคุ้นเคยที่คนไทยมีต่อแบรนด์ Shopee มาช่วยให้ Wallet โตเร็วขึ้น ผ่านมา 5 ปี โจทย์กลับด้านกันคนละทิศ เพราะวันนี้สิ่งที่บริษัทต้องพิสูจน์คือ Wallet ตัวนี้ยืนอยู่ได้โดยไม่ต้องมีตะกร้าสินค้าอยู่ข้างๆ
เล่ามาถึงตรงนี้ เราได้เห็นทั้งเครื่องยนต์ที่แท้จริงของธุรกิจ e-wallet ที่เป็นสินเชื่อมากกว่าค่าธรรมเนียม เห็นความพยายามพาแอปออกไปยืนเดี่ยวนอกแอปช้อปปิ้ง และเห็นวิธีขยายตลาดต่างประเทศด้วยการเสียบเข้ารางของคนอื่นแทนการสร้างเอง คำถามต่อไปที่นักการตลาดอย่างเราน่าจะอยากรู้ก็คือ แล้วธุรกิจที่ไม่ได้อยู่ในวงการการเงินจะถอดสิ่งที่เกิดขึ้นตรงนี้ออกมาเป็นหลักคิดที่เอาไปใช้กับแบรนด์ตัวเองได้อย่างไร ผมถอดออกมาได้ 4 ข้อครับ
Brand Availability Playbook 4 บทเรียนการตลาดที่ทำให้บริการของแบรนด์ถูกหยิบมาใช้บ่อยขึ้น
1. Occasion Expansion หาโอกาสใหม่ที่ทำให้คนเปิดใช้โดยไม่ต้องซื้อของ
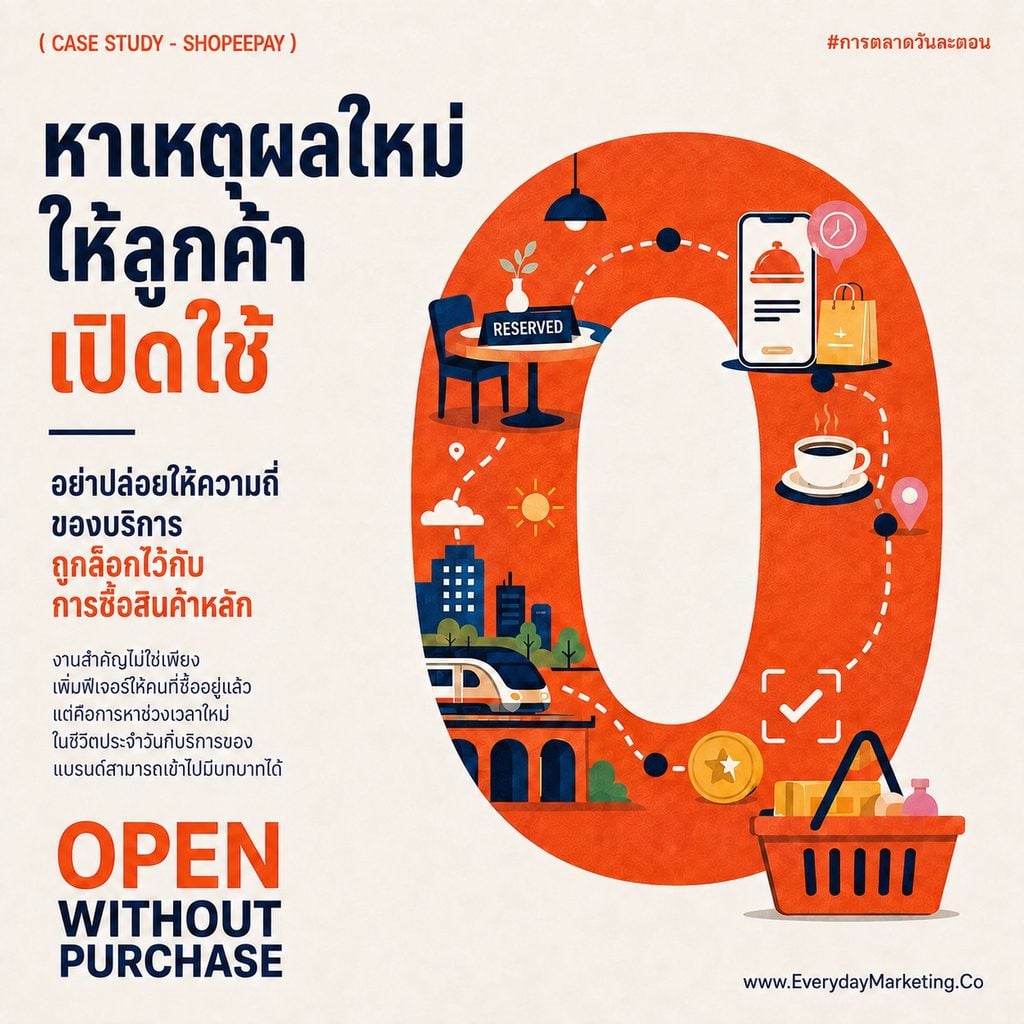
ถ้าบริการของเราถูกใช้เฉพาะตอนที่ลูกค้าซื้อสินค้าหลัก ความถี่ของเราจะถูกล็อกไว้กับความถี่ในการซื้อของเขาตลอดไป
งานที่ต้องทำจึงไม่ใช่การเพิ่มฟีเจอร์ให้คนที่ซื้ออยู่แล้ว แต่คือการหาช่วงเวลาใหม่ในชีวิตเขาที่บริการของเราเข้าไปยืนได้ ซึ่งเป็นงานคนละแบบกับการทำแคมเปญกระตุ้นยอด
ลองนึกถึงแอปสะสมแต้มของร้านอาหารที่ลูกค้าเปิดแค่ตอนจ่ายเงินเดือนละครั้งสองครั้ง เทียบกับแอปเดียวกันที่เพิ่มการจองโต๊ะและการสั่งล่วงหน้าเข้าไป ความถี่ในการเปิดแอปต่างกันทันทีโดยที่ยอดขายต่อบิลยังไม่ต้องเปลี่ยนเลยสักบาท
2. Partner Rail over Own Network เสียบเข้าเครือข่ายที่มีอยู่แล้ว แทนการสร้างใหม่ทั้งเส้น
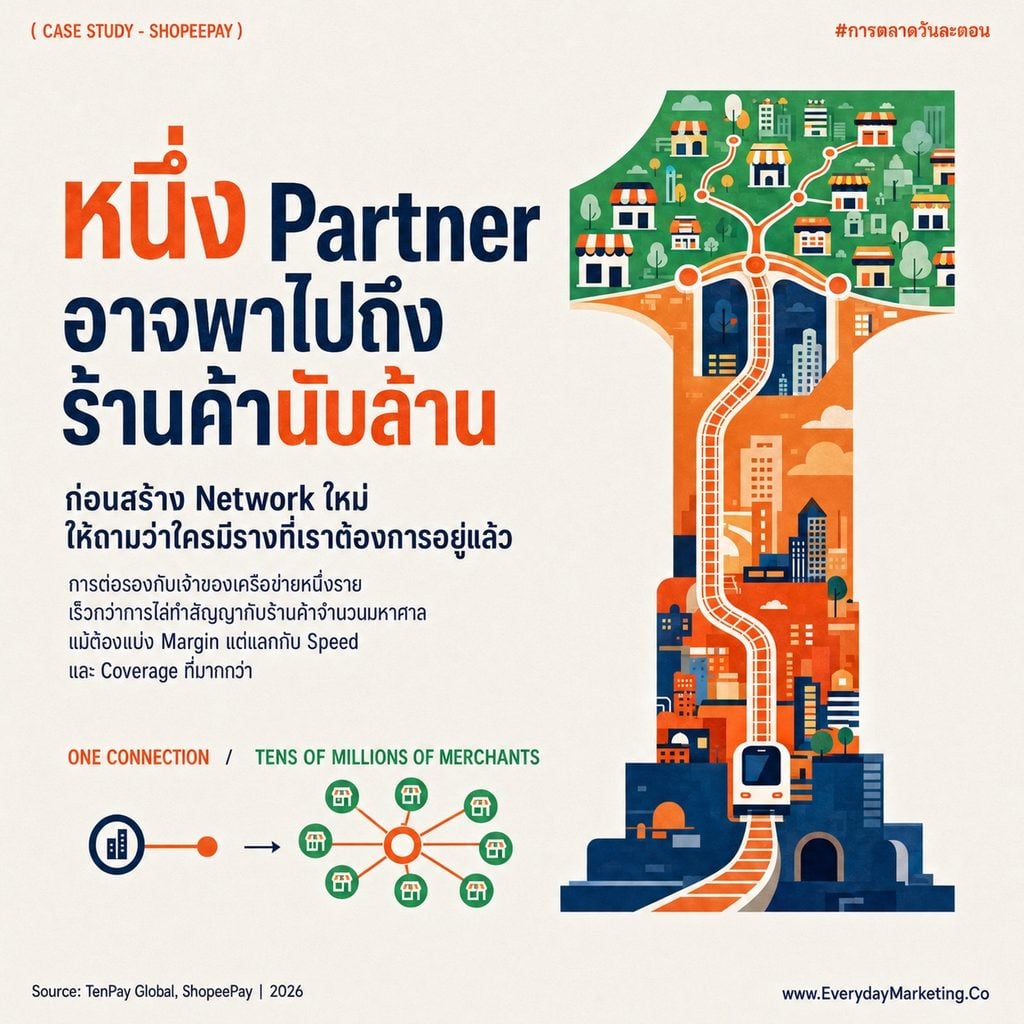
เวลาจะเข้าตลาดใหม่ คำถามแรกไม่ควรเป็นเราจะสร้างเครือข่ายของตัวเองยังไง แต่ควรเป็นใครมีเครือข่ายที่เราต้องการอยู่แล้ว และเขาต้องการอะไรจากเราเป็นการแลกเปลี่ยน
เหตุผลง่ายมากครับ เพราะการต่อรองกับเจ้าของรางหนึ่งราย เร็วกว่าการไล่เซ็นกับร้านค้าหลายสิบล้านแห่งอย่างเทียบกันไม่ติด และต้นทุนที่ประหยัดได้เอาไปลงกับการทำให้คนรู้ว่าใช้ได้แล้วจะคุ้มกว่ามาก
ลองนึกถึงแบรนด์อาหารไทยที่อยากไปขายในต่างประเทศ การเลือกวางของในเชนซูเปอร์มาร์เก็ตที่มีอยู่แล้ว ย่อมพาสินค้าไปถึงมือคนได้เร็วกว่าการเปิดหน้าร้านของตัวเองทีละสาขา แม้กำไรต่อชิ้นจะน้อยกว่าก็ตาม
3. Frequency Before Monetization สร้างความถี่ให้ได้ก่อน แล้วค่อยคิดเรื่องเก็บเงิน
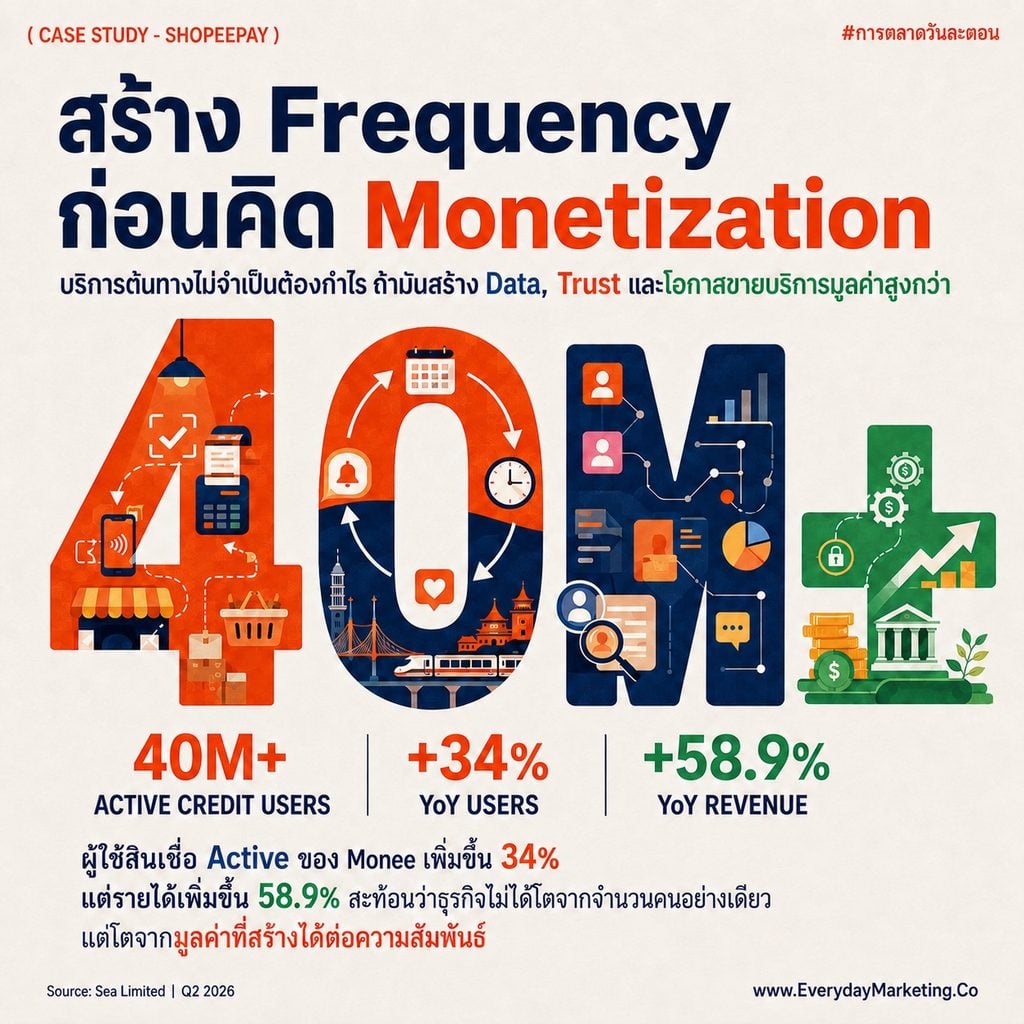
ธุรกิจที่รายได้จริงอยู่ปลายทางอย่างสินเชื่อหรือประกัน จะยอมขาดทุนกับบริการต้นทางอย่างการจ่ายเงินได้นานกว่าที่หลายคนคิด
เพราะสิ่งที่ได้กลับมาไม่ใช่ค่าธรรมเนียม แต่คือข้อมูลพฤติกรรมและความคุ้นเคยที่จะแปลงเป็นรายได้ทีหลัง ซึ่งแปลว่าตัวชี้วัดของบริการต้นทางไม่ควรเป็นกำไรตั้งแต่วันแรก
ลองนึกถึงคลินิกที่ให้ตรวจสุขภาพเบื้องต้นในราคาที่แทบไม่เหลือกำไร เพราะรู้ว่าคนที่เดินเข้ามาตรวจแล้วไว้ใจ จะกลับมาใช้บริการที่มีมูลค่าสูงกว่าในภายหลัง กลไกทางธุรกิจของสองเรื่องนี้เหมือนกันแทบทุกประการ
4. Familiarity as Product ขายความคุ้นเคย ไม่ใช่ขายเทคโนโลยี
สิ่งที่ผู้ใช้ได้จากดีลนี้ในทางเทคนิคคือการสแกนคิวอาร์โค้ด ซึ่งไม่ใช่ของใหม่สำหรับใครเลย
แต่สิ่งที่เขาได้จริงคือการไม่ต้องเรียนรู้อะไรใหม่ตอนอยู่ต่างประเทศ และนั่นคือคุณค่าที่แบรนด์ซึ่งอยู่ในชีวิตคนมานานมีติดตัวอยู่แล้วโดยไม่ต้องสร้างใหม่
ลองนึกถึงคนไทยที่ไปเที่ยวต่างประเทศแล้วต้องยืนงงหน้าเครื่องรับชำระเงินที่ไม่คุ้นตา เทียบกับการหยิบแอปที่ใช้อยู่ทุกวันขึ้นมาสแกนแบบเดิม ความต่างของสองภาพนี้ไม่ได้อยู่ที่เทคโนโลยี แต่อยู่ที่ความมั่นใจของคนใช้ ซึ่งเป็นสิ่งที่แบรนด์สร้างมาแล้วหลายปีและลอกกันไม่ได้ง่ายๆ
Habit สรุปบทเรียนธุรกิจ e-wallet จาก ShopeePay ที่นักการตลาดจำเป็นต้องรู้
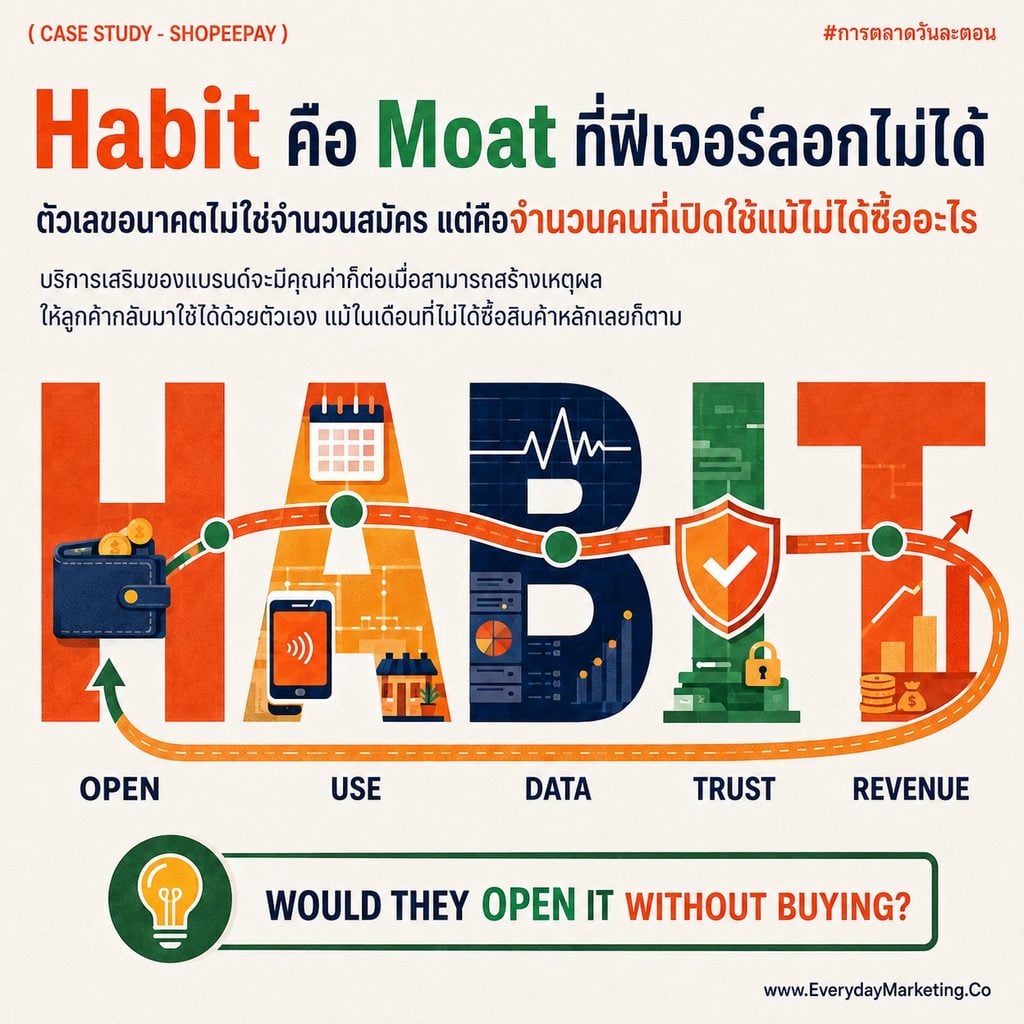
ถ้ามองภาพใหญ่ สิ่งที่ดีลนี้กำลังบอกไม่ใช่ว่าคนไทยจะไปเที่ยวจีนกันมากขึ้น แต่กำลังบอกว่าธุรกิจ e-wallet ในภูมิภาคนี้เดินมาถึงจุดที่การมีผู้ใช้เยอะไม่ได้แปลว่าชนะอีกต่อไปแล้ว เพราะสิ่งที่แปลงเป็นรายได้ได้จริงคือความถี่และความไว้ใจ ซึ่งเป็นของสองอย่างที่ซื้อด้วยงบการตลาดไม่ได้เลยสักบาท
จากที่ผมสังเกต แบรนด์ไทยจำนวนมากกำลังอยู่ในสถานการณ์เดียวกันโดยไม่รู้ตัว คือมีบริการเสริมที่โตมาใต้ร่มธุรกิจหลัก ไม่ว่าจะเป็นแอปสมาชิก ระบบสะสมแต้ม หรือบริการทางการเงินที่พ่วงมากับสินค้า แล้ววัดความสำเร็จด้วยจำนวนคนสมัคร ทั้งที่ตัวเลขที่บอกอนาคตจริงๆ คือจำนวนคนที่เปิดใช้ในเดือนที่เขาไม่ได้ซื้ออะไรจากเราเลย
และถ้าให้ผมรวบทุกอย่างที่เล่ามาทั้งบทความนี้ให้เหลือเพียงคำเดียว คำนั้นคือ Habit หรือในภาษาไทยคือ ความเคยชิน เพราะสิ่งที่ ShopeePay ส่งออกไปกับดีลนี้ไม่ใช่เทคโนโลยีการชำระเงิน ซึ่งฝั่งจีนมีดีกว่าอยู่แล้ว แต่คือความเคยชินที่ผู้ใช้มีต่อแอปของตัวเอง และความเคยชินคือสินทรัพย์ที่คู่แข่งลอกเลียนยากกว่าฟีเจอร์ทุกตัวรวมกัน
ลองมองกลับมาที่บริการเสริมของแบรนด์คุณตอนนี้แล้วถามตัวเองดูครับว่า ถ้าตัดสินค้าหลักออกไปวันนี้ ยังมีเหตุผลอะไรเหลือให้ลูกค้าเปิดมันขึ้นมาอีกไหม ถ้ายังตอบไม่ได้ วันที่คู่แข่งใน Category เดินเกมนี้ก่อน คุณจะไล่ตามยากขึ้นไม่รู้กี่เท่าอย่างน่าเสียดายครับ
FAQ คำถามที่พบบ่อยเรื่องธุรกิจ e-wallet และการสแกนจ่ายในจีน
ธุรกิจ e-wallet ในเอเชียตะวันออกเฉียงใต้หารายได้จากอะไรเป็นหลัก
กรณีที่มีข้อมูลเปิดเผยชัดที่สุดคือ Monee ธุรกิจบริการทางการเงินดิจิทัลของ Sea Limited ซึ่งรายงานผลประกอบการไตรมาส 2 ปี 2026 ระบุว่ารายได้ 1,400 ล้านดอลลาร์มาจากธุรกิจสินเชื่อผู้บริโภคและสินเชื่อ SME เป็นหลัก ไม่ใช่จากค่าธรรมเนียมการชำระเงินเป็นหลัก พร้อมยอดสินเชื่อคงค้าง 11,100 ล้านดอลลาร์ และหนี้ค้างชำระเกิน 90 วันที่ระดับ 1.0%
ผู้ใช้ ShopeePay จากไทยใช้สแกนจ่ายในจีนได้ตั้งแต่เมื่อไหร่ และครอบคลุมประเทศไหนบ้าง
ข้อมูลจาก ShopeePay ระบุว่าบริการเปิดอย่างเป็นทางการเมื่อวันที่ 20 สิงหาคม 2569 โดยให้บริการแก่ผู้ใช้ในสิงคโปร์และไทยเป็นกลุ่มแรก ก่อนทยอยขยายไปมาเลเซีย เวียดนาม และฟิลิปปินส์ในระยะถัดไป ผู้ใช้สามารถสแกนจ่ายที่ร้านค้าซึ่งรับชำระผ่านคิวอาร์โค้ดของ Weixin Pay ได้จากแอป ShopeePay และแอป Shopee
Monee กับ ShopeePay เกี่ยวข้องกันอย่างไร
Monee คือกลุ่มธุรกิจบริการทางการเงินดิจิทัลภายใต้ Sea Limited ซึ่งเปลี่ยนชื่อมาจาก SeaMoney เมื่อเดือนพฤษภาคม 2025 พร้อมเปิดสำนักงานใหญ่ด้านการเงินดิจิทัลที่สิงคโปร์ ตามที่ประกาศบนเว็บไซต์ทางการของ Sea โดย ShopeePay เป็นบริการกระเป๋าเงินดิจิทัลที่อยู่ภายใต้ Monee และปัจจุบันมีแอปแบบยืนเดี่ยวแยกจากแอป Shopee ให้บริการแล้วในอินโดนีเซีย ไทย มาเลเซีย และเวียดนาม
ทำไมแบรนด์ถึงเลือกจับมือกับเครือข่ายที่มีอยู่แล้ว แทนการสร้างเครือข่ายของตัวเองในตลาดใหม่
เพราะการสร้างเครือข่ายร้านค้าในตลาดต่างประเทศต้องใช้ทั้งเวลาและเงินลงทุนสูงมาก ขณะที่การเชื่อมต่อเข้ากับเครือข่ายที่มีร้านค้าอยู่แล้วทำให้เข้าถึงจุดรับชำระเงินจำนวนมากได้ทันทีโดยแทบไม่ต้องลงทุนสร้างสินทรัพย์ใหม่ ในกรณีนี้ ข้อมูลจาก TenPay Global ระบุว่าบริษัทร่วมมือกับผู้ให้บริการกระเป๋าเงินดิจิทัลระหว่างประเทศเกือบ 50 รายจาก 13 ประเทศและภูมิภาคแล้ว