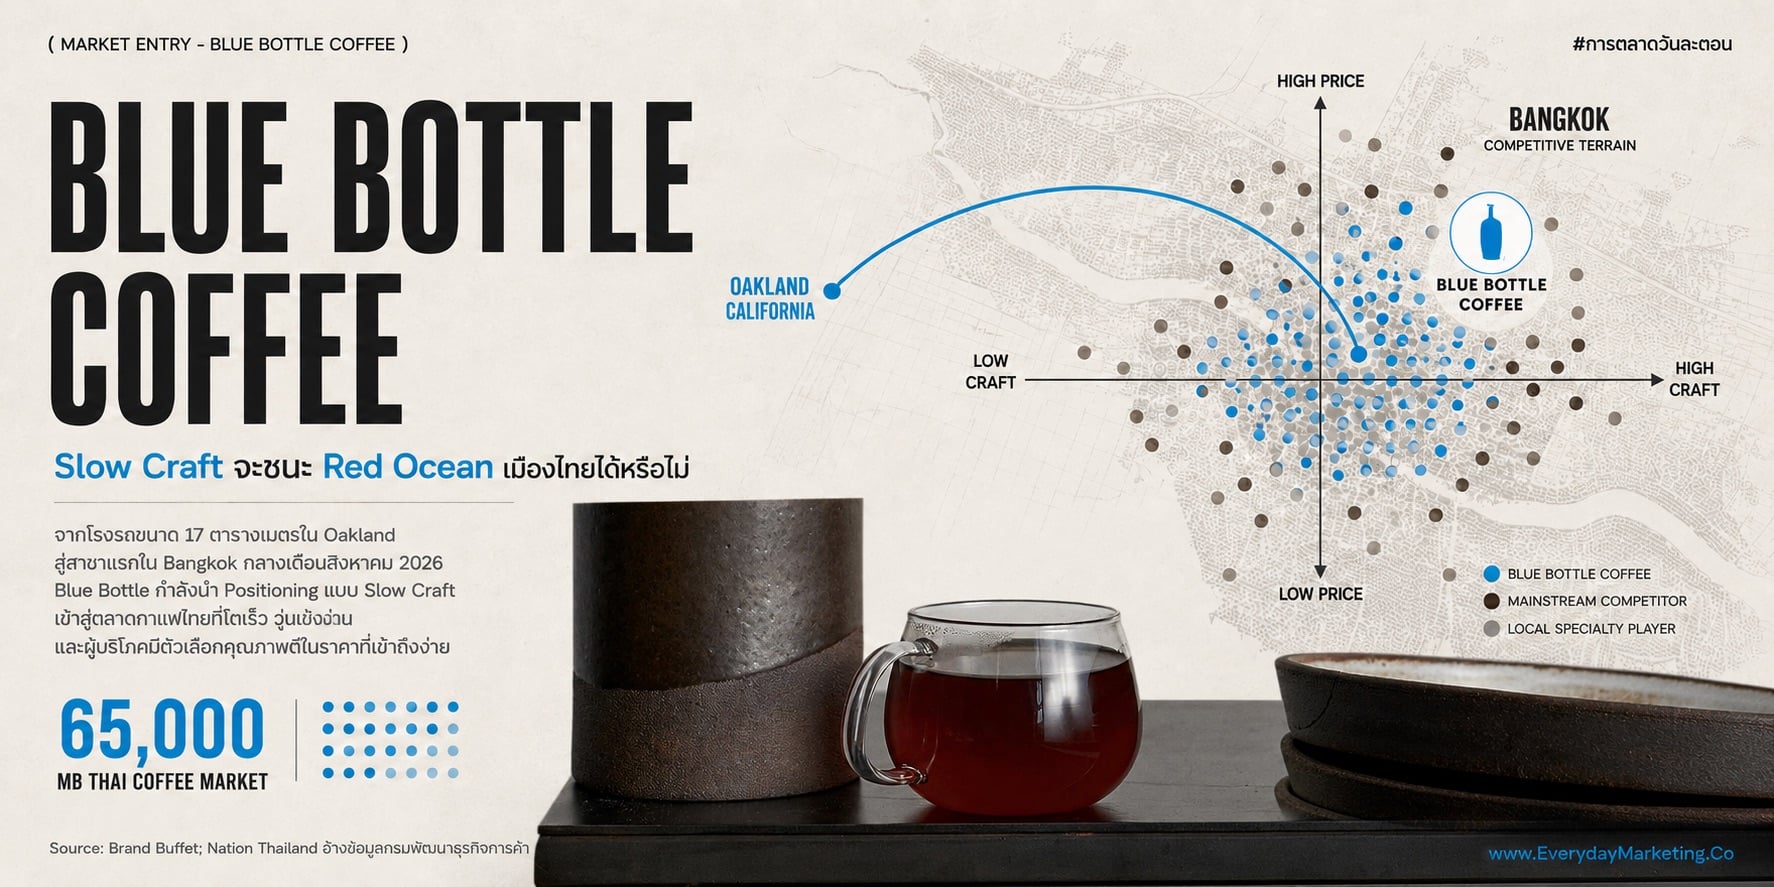
ถ้าช่วงนี้เพื่อนๆ ผ่านไปแถวสีลม พระราม 4 น่าจะเห็นป้ายโลโก้ขวดสีน้ำเงินขึ้นอยู่ที่ Central Park ในโครงการดุสิต เซ็นทรัล พาร์ค กันบ้างแล้ว เพราะ Blue Bottle Coffee แบรนด์กาแฟ Specialty สาย Cult จากอเมริกา กำลังจะเปิดสาขาแรกในไทยกลางเดือนสิงหาคม 2026 นี้ ตามที่ Brand Buffet รายงาน และนี่จะเป็นประเทศที่ 7 ของแบรนด์ ต่อจากอเมริกา ญี่ปุ่น เกาหลีใต้ ฮ่องกง จีน และสิงคโปร์ครับ
ในฐานะคนที่อ่าน Report และข่าวธุรกิจต่างประเทศเยอะแล้วชอบเอามาย่อยให้นักการตลาดไทยอ่าน ผมตามเรื่องของ Blue Bottle มานานพอสมควร และบอกได้เลยว่าแบรนด์นี้ไม่ใช่แค่ร้านกาแฟสวยๆ อีกร้านที่มาเปิดในห้าง แต่คือหนึ่งในตำราการตลาดที่สนุกที่สุดของวงการกาแฟโลก เพราะมีครบทั้งจุดกำเนิดแบบหนังชีวิต กลยุทธ์แบรนด์ที่ทำตรงข้ามเจ้าตลาดทุกอย่าง ดีลซื้อกิจการระดับ 700 ล้านดอลลาร์ และล่าสุดคือการเปลี่ยนมือเจ้าของครั้งใหญ่ก่อนมาถึงไทยแค่ไม่กี่เดือน
บทความนี้ผมเลยอยากชวนเพื่อนๆ นักการตลาดมาถอดรหัสกันว่า Blue Bottle เดินทางจากโรงรถใน Oakland มาถึงสีลมได้อย่างไร กลยุทธ์อะไรที่ทำให้คนต่อแถว 3 ชั่วโมงเพื่อกาแฟหนึ่งแก้ว และคำถามสำคัญที่สุดคือ ตลาดกาแฟ Specialty ไทยที่แข่งกันดุขนาดนี้ งานนี้จะยากแค่ไหนสำหรับพวกเขา และเราจะเรียนรู้อะไรไปใช้ต่อได้บ้างครับ
The Clarinetist’s Garage จุดกำเนิด Blue Bottle จากนักคลาริเน็ตที่หากาแฟดีๆ กินไม่ได้
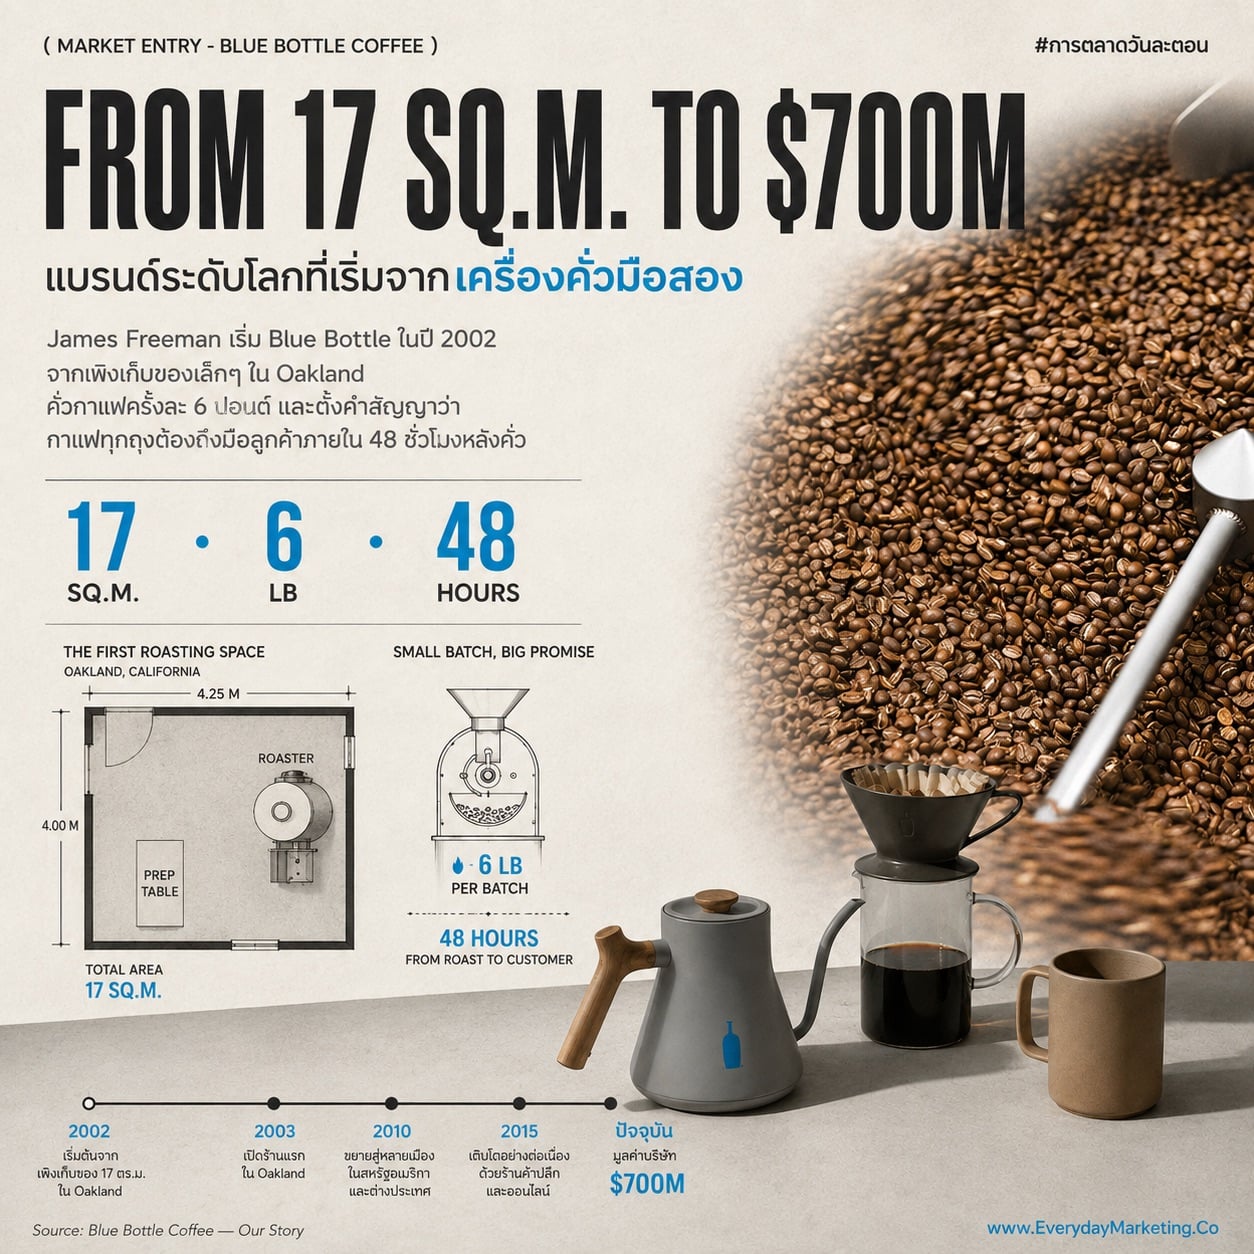
จุดเริ่มต้นของ Blue Bottle ไม่ได้มาจากนักธุรกิจหรือเชฟชื่อดัง แต่มาจากคุณ James Freeman นักคลาริเน็ตฟรีแลนซ์ในเมือง Oakland รัฐแคลิฟอร์เนีย ที่หงุดหงิดกับกาแฟเก่าเก็บไม่สดที่หาซื้อได้รอบตัว จนตัดสินใจเช่าเพิงเก็บของหลังร้านอาหารขนาดแค่ราว 17 ตารางเมตร มาตั้งเครื่องคั่วมือสอง แล้วเริ่มคั่วกาแฟเองทีละ 6 ปอนด์ในปี 2002 พร้อมคำสัญญาที่กลายเป็นหัวใจของแบรนด์มาจนวันนี้ว่า กาแฟทุกถุงต้องถึงมือลูกค้าภายใน 48 ชั่วโมงหลังคั่ว
ส่วนชื่อ Blue Bottle ก็ไม่ได้ตั้งเล่นๆ นะครับ แต่หยิบมาจากร้านกาแฟ The Blue Bottle แห่งกรุงเวียนนา หนึ่งในร้านกาแฟยุคแรกๆ ของยุโรปที่เปิดหลังกองทัพออตโตมันถอยทัพจากการล้อมเวียนนาในปี 1683 แล้วทิ้งกระสอบเมล็ดกาแฟไว้ เป็นการยืมประวัติศาสตร์เกือบ 350 ปีมาใส่ในแบรนด์ที่เพิ่งเกิดในโรงรถ ซึ่งในมุมการสร้าง Brand Story ต้องบอกว่าคมมากครับ
คุณ Freeman เริ่มจากขายกาแฟดริปทีละแก้วในตลาดเกษตรกรแถว Berkeley และ Oakland ก่อนจะเปิดหน้าร้านถาวรแห่งแรกเป็นคีออสก์เล็กๆ ในโรงรถของเพื่อนที่ย่าน Hayes Valley เมือง San Francisco เมื่อเดือนมกราคม 2005 วันแรกขายได้ราว 300 ดอลลาร์ จากเงินตั้งต้นทั้งบริษัทประมาณ 15,000 ดอลลาร์เท่านั้น ใครจะคิดว่าอีกสิบกว่าปีต่อมา ร้านในโรงรถนี้จะถูกตีมูลค่ามากกว่า 700 ล้านดอลลาร์
The Anti-Starbucks กลยุทธ์โตด้วยการทำตรงข้ามเจ้าตลาดทุกอย่าง
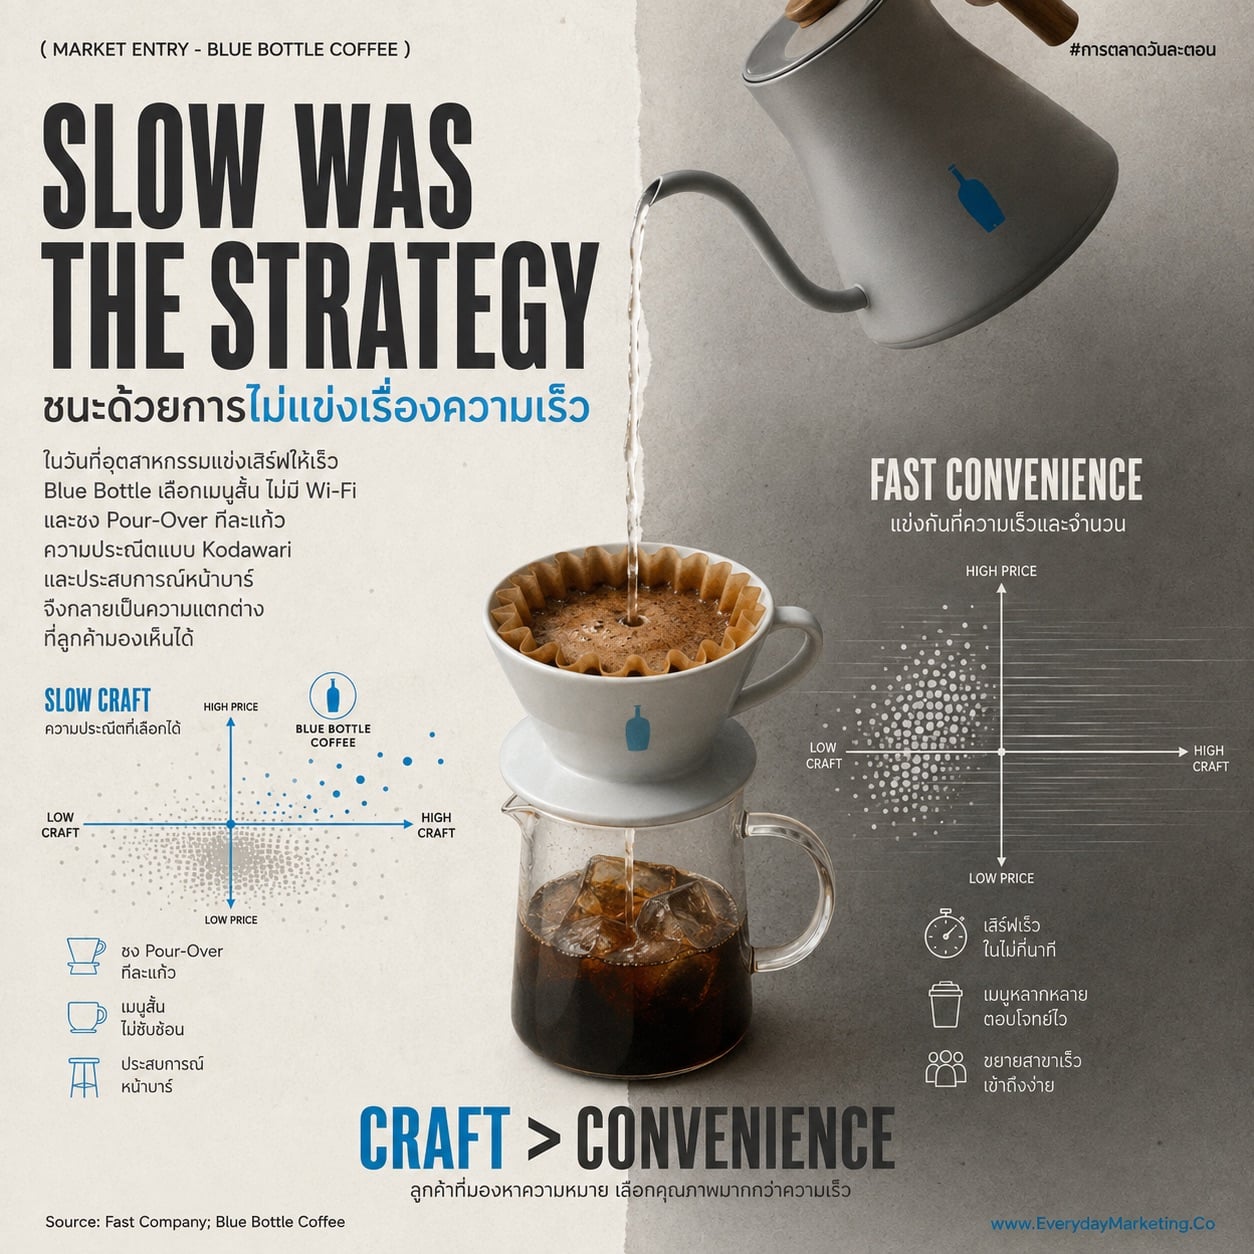
สิ่งที่ทำให้ Blue Bottle ถูกเรียกว่า The Anti-Starbucks ไม่ใช่เพราะพวกเขาประกาศตัวเป็นคู่แข่ง แต่เพราะการตัดสินใจเชิงกลยุทธ์แทบทุกข้อของแบรนด์ คือภาพกลับด้านของเจ้าตลาดในยุคนั้นครับ ร้านยุคแรกไม่มี Wi-Fi ไม่เปิดเพลงดัง ไม่มีหอคอยไซรัปหลังเคาน์เตอร์ เมนูสั้นจนน่าตกใจ และชงกาแฟแบบ Pour-Over ทีละแก้วช้าๆ ให้ลูกค้ายืนดู ในวันที่ทั้งอุตสาหกรรมแข่งกันเสิร์ฟเร็วที่สุด
แรงบันดาลใจของความช้านี้มาจากวัฒนธรรมร้านกาแฟญี่ปุ่นแบบ Kissaten ที่คุณ Freeman หลงใหล ทั้งแนวคิดความประณีตแบบ Kodawari การบริการสุดหัวใจแบบ Omotenashi และความมินิมอลที่ตัดทุกอย่างที่ไม่จำเป็นออก อีกแรงบันดาลใจที่หลายคนอาจไม่รู้คือ Apple Store ครับ คุณ Freeman เคยให้สัมภาษณ์กับ Fast Company ทำนองว่า ถ้าเราเดินเข้า Apple Store แล้วเห็นสายไฟระโยงระยางกับปลั๊กพ่วงเกะกะ ความรู้สึกต่อสินค้าจะเปลี่ยนไปทันที ร้าน Blue Bottle เลยถูกออกแบบให้ซ่อนความรกทั้งหมด เหลือแต่กาแฟ บาริสต้า และพิธีกรรมการชงให้เป็นพระเอก
ที่น่าสนใจกว่านั้นคือแบรนด์นี้แทบไม่ซื้อโฆษณาแบบ Mass เลยครับ แต่ใช้ตัวร้าน การออกแบบ และความหายาก Scarcity เป็นเครื่องมือการตลาดหลัก เปิดสาขาน้อย เลือกทำเลแบบย่านเก๋กว่าย่านคนเยอะ ปล่อยให้คิวยาวหน้าร้านทำหน้าที่เป็นป้ายโฆษณาที่ดีที่สุด เสริมด้วยสินค้าอย่าง New Orleans-Style Iced Coffee ที่ปัจจุบันขายได้ราว 3 ล้านแก้วต่อปี และโมเดล Subscription ส่งเมล็ดคั่วใหม่ถึงบ้าน ซึ่งถือเป็นหนึ่งในรายแรกๆ ของวงการที่ทำเรื่องนี้จริงจัง จนนักลงทุน Silicon Valley อย่าง Google Ventures, True Ventures และ Index Ventures เทเงินรวมกันกว่า 100 ล้านดอลลาร์ให้แบรนด์กาแฟที่ขายความช้า
The Asia Playbook สูตรบุกเอเชียที่ทำซ้ำได้จากโตเกียวถึงสิงคโปร์
ถ้าถามว่าทำไมผมถึงเชื่อว่าการมาไทยรอบนี้ไม่ใช่เรื่องบังเอิญ คำตอบคือ Blue Bottle มีสูตรบุกเอเชียที่ใช้ซ้ำมาแล้วอย่างน้อย 5 ประเทศ และแต่ละครั้งได้ผลลัพธ์คล้ายกันจนน่าทึ่งครับ
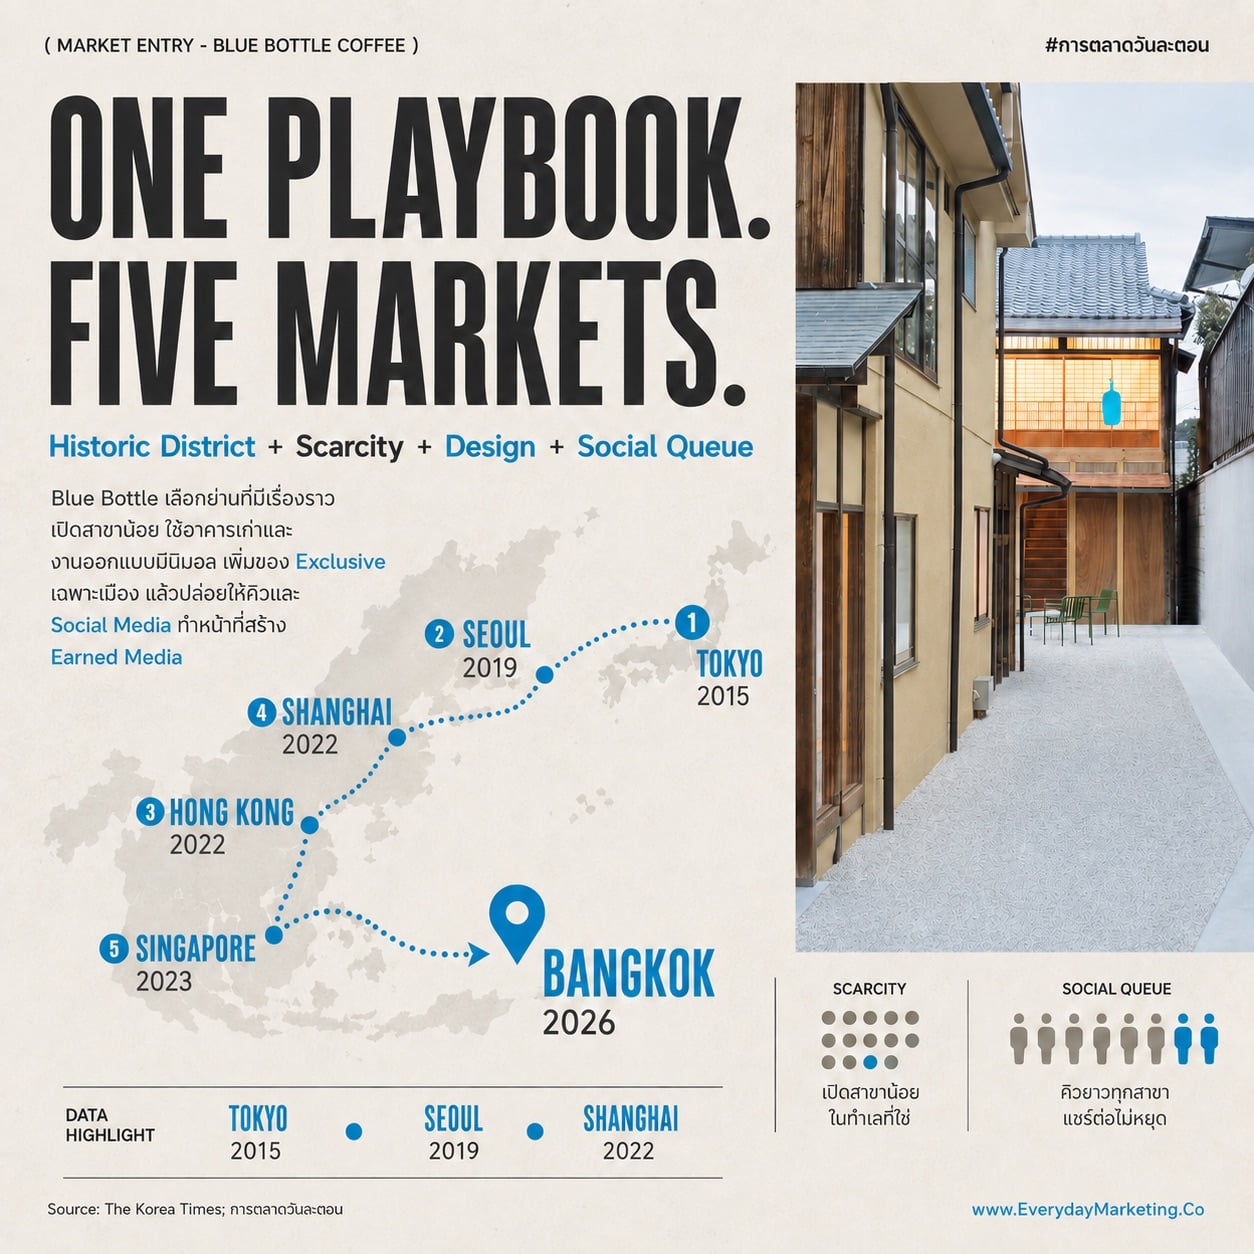
สูตรที่ว่าเริ่มจากการเลือกประเทศแรกในต่างแดนเป็นญี่ปุ่นในปี 2015 ด้วยเหตุผลเชิงตัวตนล้วนๆ เพราะแบรนด์ได้แรงบันดาลใจจาก Kissaten สาขาแรกที่ย่านโกดังเก่า Kiyosumi-Shirakawa ในโตเกียว มีคนต่อแถวนานถึง 3 ชั่วโมงตั้งแต่วันเปิด
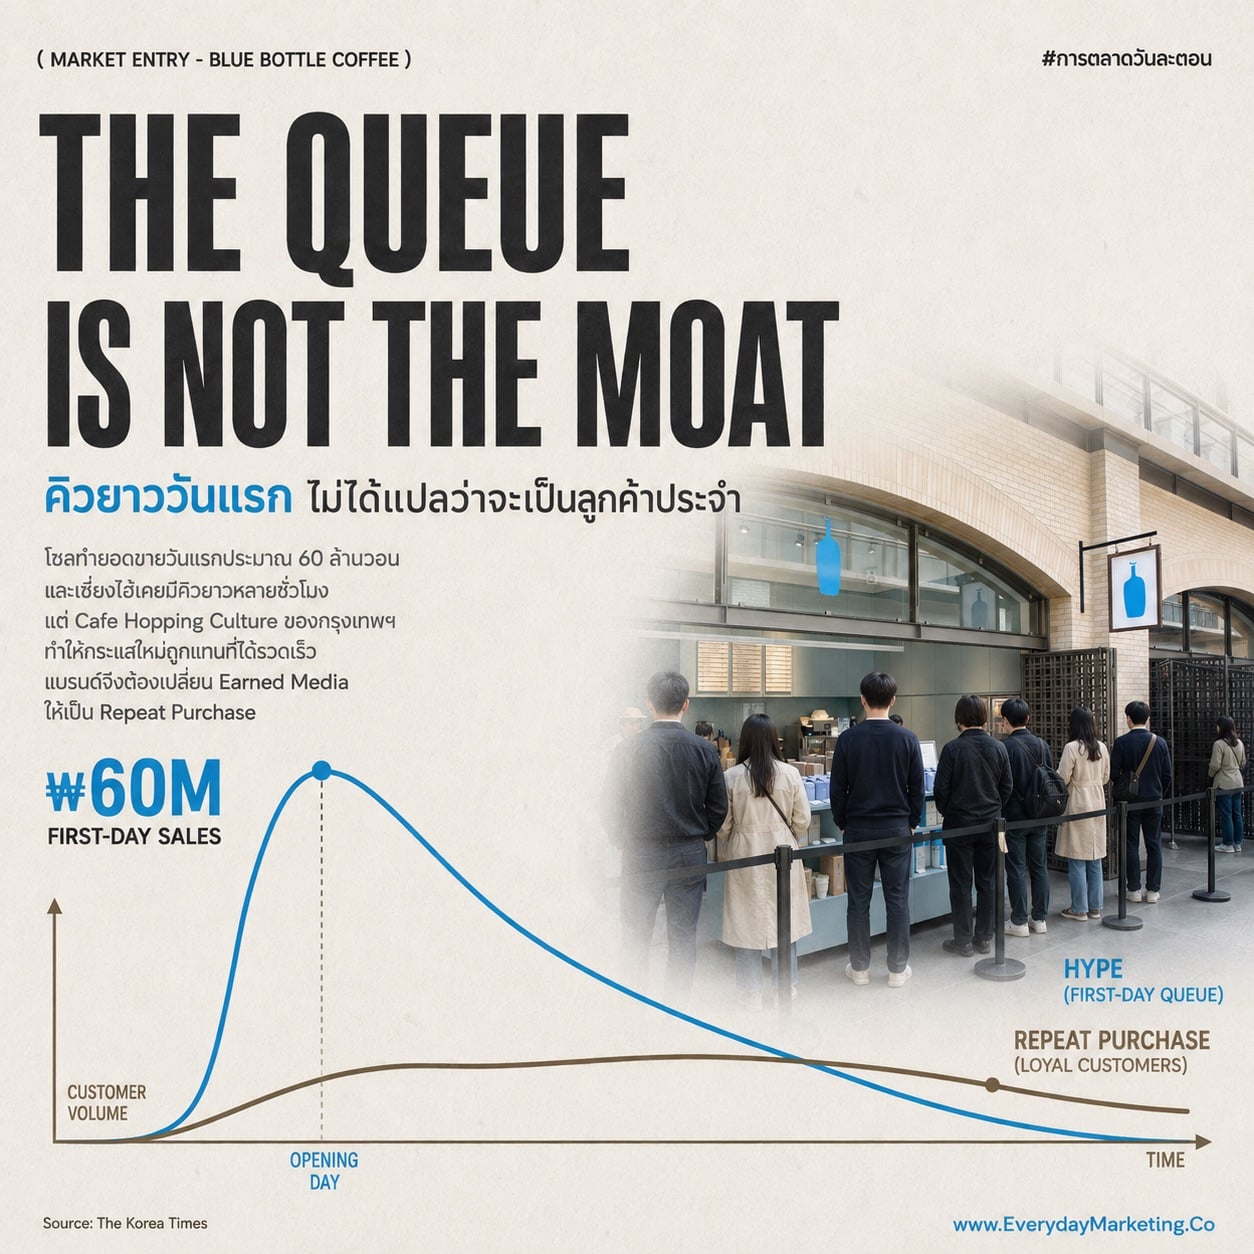
ตามมาด้วยเกาหลีใต้ปี 2019 ที่ย่าน Seongsu-dong ซึ่งถูกเรียกว่า Brooklyn แห่งโซล โดย The Korea Times รายงาน ว่ายอดขายวันแรกของสาขาโซลอยู่ที่ราว 60 ล้านวอน เทียบเท่ายอดขายรายวันของสาขา Blue Bottle ทั่วโลก 70 สาขารวมกัน ก่อนจะไปต่อที่ฮ่องกงปี 2020 เซี่ยงไฮ้ปี 2022 ที่มีรายงานคิวยาวถึง 5 ชั่วโมง และสิงคโปร์ที่ใช้วิธีอุ่นเครื่องด้วย Gift Shop ปี 2024 ก่อนเปิดคาเฟ่เต็มรูปแบบเมษายน 2025
สังเกตไหมครับว่าทุกเมืองใช้ Playbook เดียวกันหมด คือเลือกย่านที่มีเรื่องราวมากกว่าย่านที่มีคนเดินเยอะสุด มักหยิบอาคารเก่าหรือโกดังมารีโนเวทด้วยดีไซน์มินิมอล เปิดทีละสาขาให้ความหายากทำงาน มีของที่ระลึก Exclusive เฉพาะเมือง แล้วปล่อยให้คิวกับโซเชียลมีเดียทำการตลาดแทน ซึ่งแนวทางนี้ใกล้เคียงกับที่ %Arabica ใช้ตอนบุกไทย อย่างที่การตลาดวันละตอนเคยถอดไว้ในบทความ Brand Essence ของ %Arabica เลยครับ
The Ownership Twist เมื่อแบรนด์ Anti-Starbucks ถูกขายให้ทุนเดียวกับ Luckin ก่อนถึงไทยไม่กี่เดือน
แต่นั่นคือด้านที่สวยงามของเรื่องครับ เพราะเบื้องหลังการมาไทยรอบนี้มี Plot Twist ทางธุรกิจที่นักการตลาดควรรู้ไว้ประกอบการวิเคราะห์
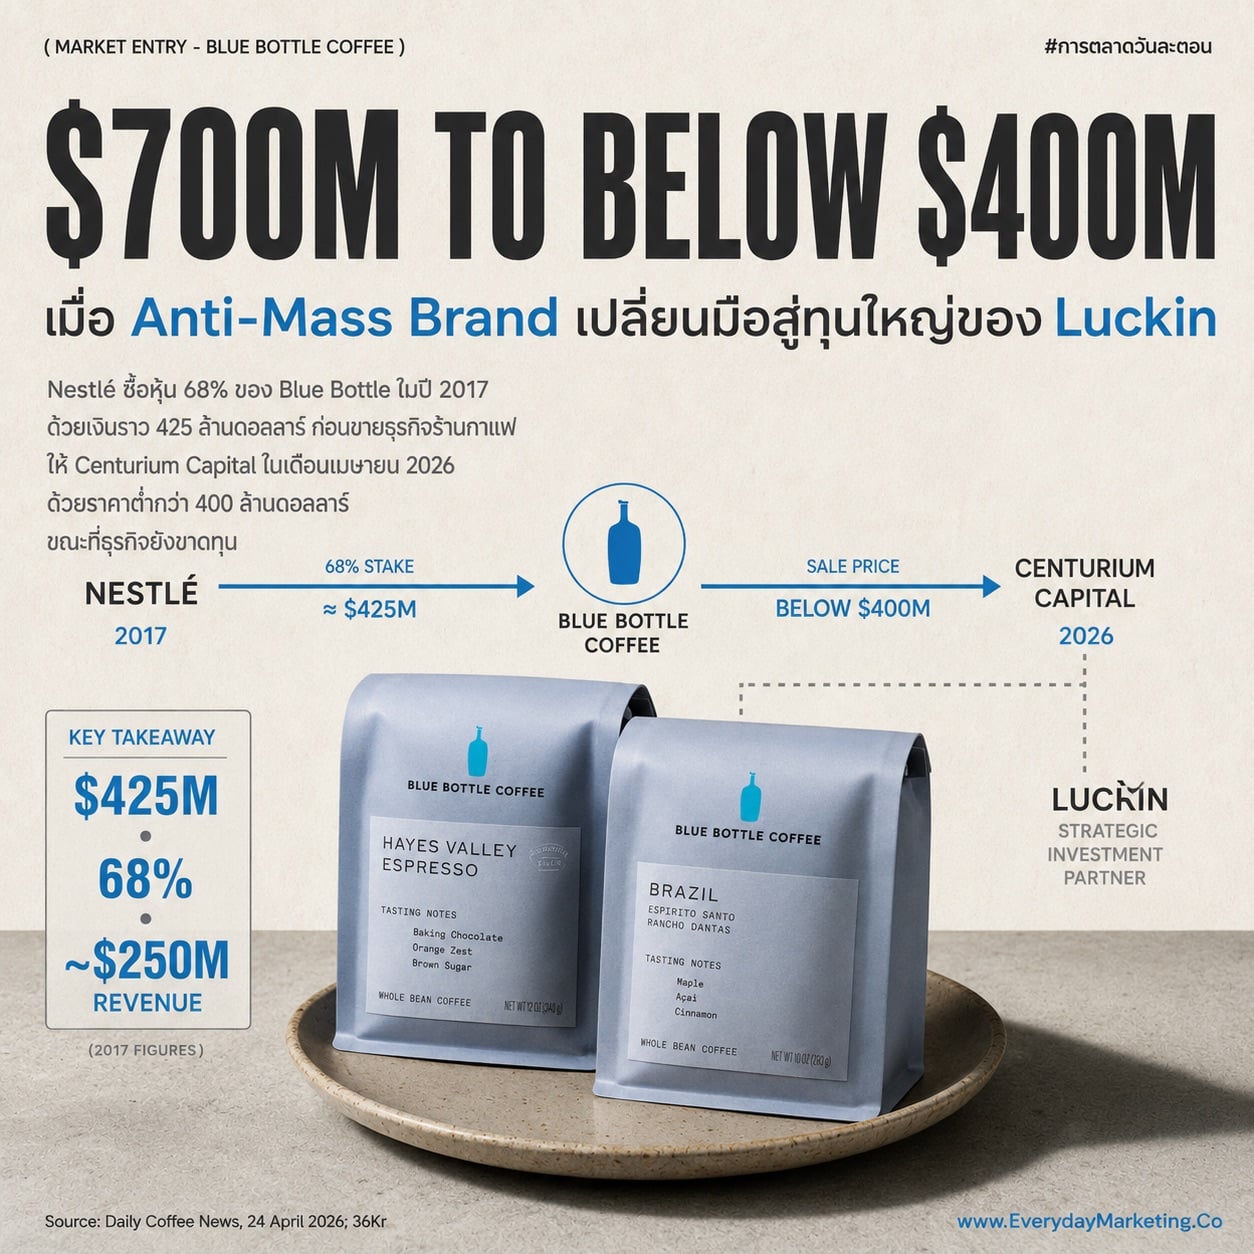
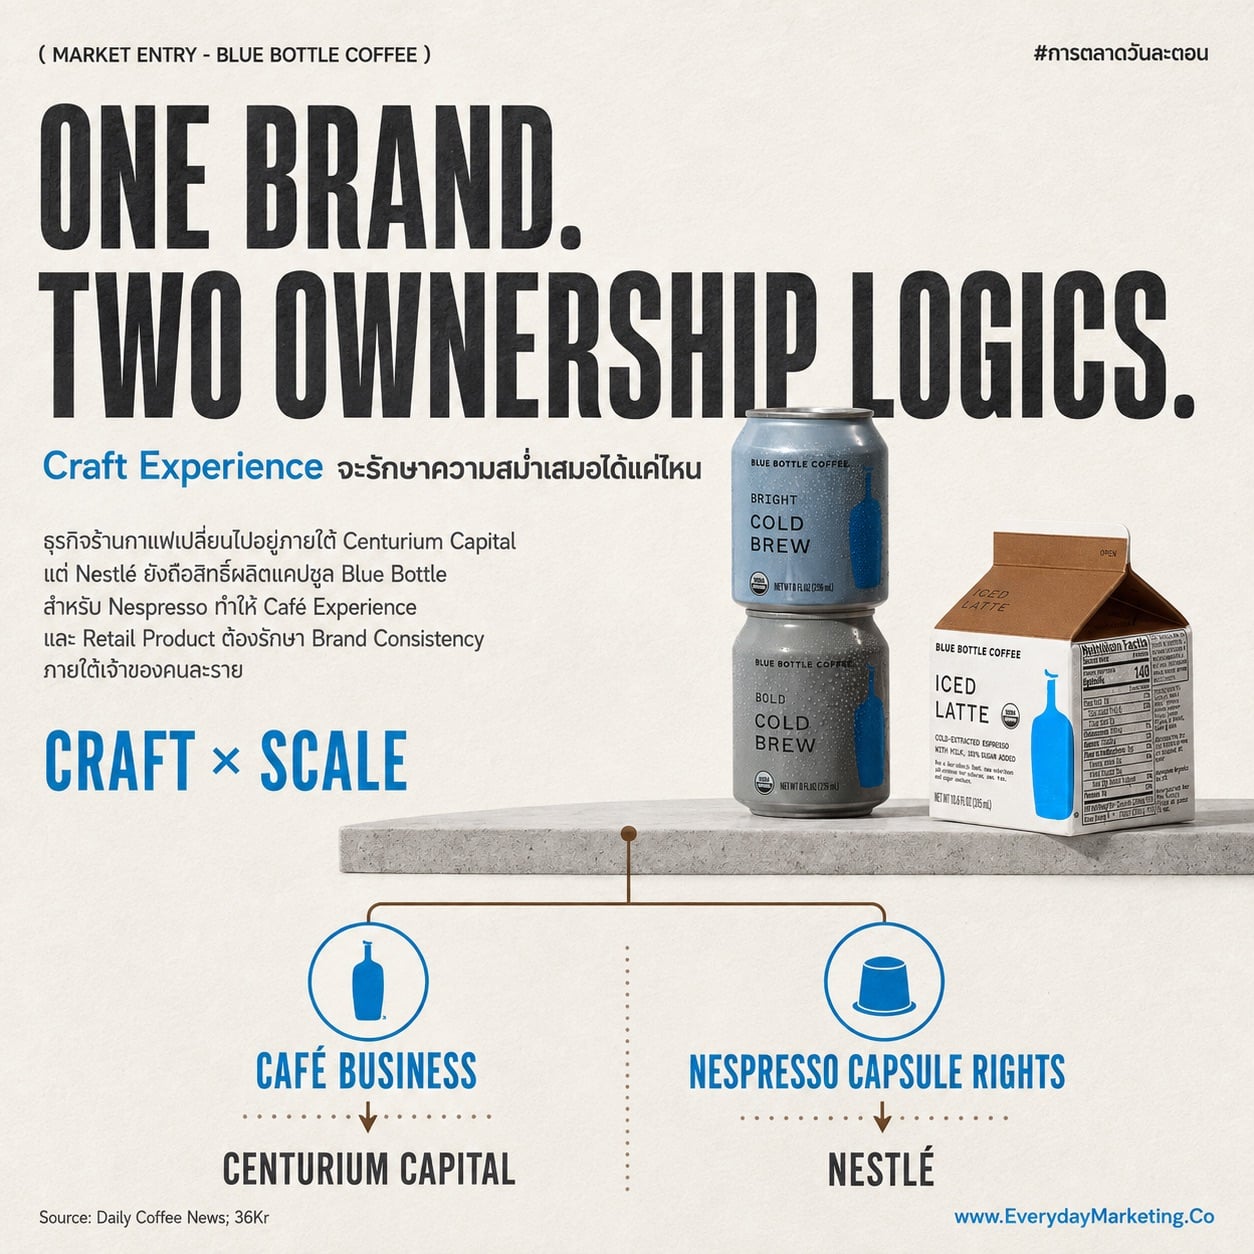
ย้อนกลับไปปี 2017 Nestlé เข้าซื้อหุ้น 68% ของ Blue Bottle ด้วยเงินราว 425 ล้านดอลลาร์ คิดเป็นมูลค่ากิจการมากกว่า 700 ล้านดอลลาร์ ซึ่งตอนนั้นถูกมองว่าเป็นการซื้อความ Premium เข้าพอร์ตกาแฟของยักษ์ใหญ่ แต่เวลาผ่านมาไม่ถึงสิบปี Daily Coffee News รายงาน ว่าเมื่อเดือนเมษายน 2026 Nestlé ยืนยันการขายธุรกิจร้านกาแฟ Blue Bottle ทั่วโลกให้ Centurium Capital กองทุน Private Equity ที่เป็นผู้ถือหุ้นใหญ่ของ Luckin Coffee เชนกาแฟราคาประหยัดรายใหญ่จากจีน โดย 36Kr รายงาน ว่าราคาขายต่ำกว่า 400 ล้านดอลลาร์ พร้อมข้อมูลว่ารายได้ 12 เดือนล่าสุดของ Blue Bottle อยู่ที่ราว 250 ล้านดอลลาร์และยังขาดทุนอยู่
นั่นหมายความว่าแบรนด์ที่สร้างตัวตนจากการเป็นขั้วตรงข้ามของกาแฟ Mass กำลังจะมีเจ้าของร่วมสายเลือดเดียวกับเชนกาแฟที่ถูกและเร็วที่สุดรายหนึ่งของโลก และดีลนี้ปิดในจังหวะเดียวกับที่สาขากรุงเทพฯ กำลังจะเปิดพอดี คำถามที่ผมยังไม่มีคำตอบและอยากให้เพื่อนๆ จับตาไปด้วยกันคือ เจ้าของใหม่จะรักษาความช้าและความประณีตของแบรนด์ไว้ หรืออาจจะเร่งสปีดขยายสาขาแบบที่ทุนจีนถนัดก็เป็นได้ครับ
The Red Ocean Reality ตลาดกาแฟไทยแข่งดุแค่ไหนในวันที่ Blue Bottle มาถึง
ทีนี้มาถึงฝั่งสนามที่ Blue Bottle กำลังจะลงมาเล่นกันบ้าง ก่อนอื่นผมขอชวนแก้ความเชื่อยอดฮิตข้อหนึ่งก่อน คือหลายคนชอบพูดว่าคนไทยกินกาแฟเก่งติดอันดับโลก ซึ่งพอไปเช็คข้อมูลจริงแล้วต้องบอกว่าไม่ใช่ครับ ข้อมูลจาก Helgi Library ระบุว่าเมื่อวัดปริมาณการบริโภคต่อหัวเป็นกิโลกรัม ไทยอยู่อันดับราว 126 จาก 161 ประเทศเท่านั้น และคนไทยดื่มเฉลี่ยราว 300 กว่าแก้วต่อคนต่อปีในกลุ่มผู้ดื่มประจำ ยังห่างจากญี่ปุ่นที่ราว 400 แก้ว ยุโรปที่ราว 600 แก้ว และฟินแลนด์ที่ทะลุ 1,000 แก้วต่อปี
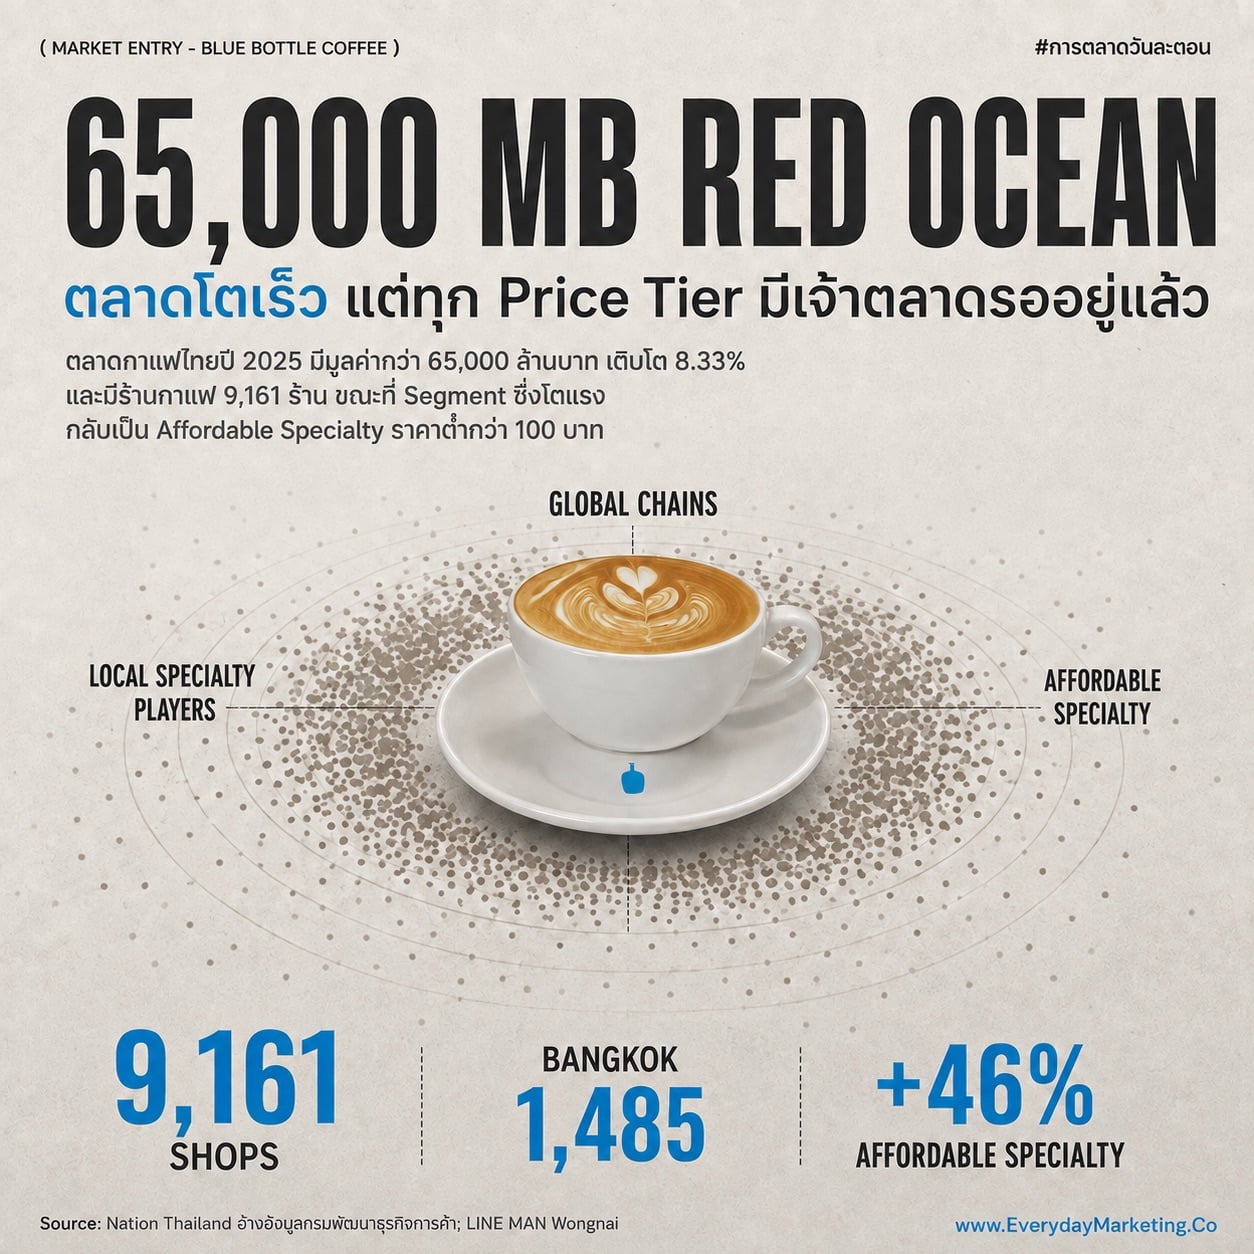
แต่สิ่งที่จริงและน่ากลัวกว่าสำหรับผู้เล่นหน้าใหม่คือ ไทยเป็นหนึ่งในตลาดกาแฟที่โตเร็วที่สุดและสนามแข่งแน่นที่สุดครับ Nation Thailand อ้างข้อมูลกรมพัฒนาธุรกิจการค้า ว่าตลาดกาแฟไทยปี 2025 มีมูลค่ากว่า 65,000 ล้านบาท โต 8.33% มีร้านกาแฟทั่วประเทศ 9,161 ร้าน เฉพาะกรุงเทพฯ 1,485 ร้าน และการบริโภคเพิ่มเกือบเท่าตัวในทศวรรษเดียว ยิ่งไปกว่านั้น Segment ที่โตแรงสุดตอนนี้กลับไม่ใช่กาแฟแพง แต่คือ Affordable Specialty หรือกาแฟคุณภาพดีราคาต่ำกว่า 100 บาท ที่ยอดขายในกรุงเทพฯ โตถึง 46% ตาม Insight ตลาดกาแฟจาก LINE MAN Wongnai ที่การตลาดวันละตอนเคยสรุปไว้
แล้วคู่แข่งตรงๆ ของ Blue Bottle ล่ะมีใครบ้าง ไล่จากสายอินเตอร์ก่อน %Arabica จากเกียวโตที่เข้าไทยตั้งแต่ปี 2020 ตอนนี้มีราว 14 สาขาแล้ว รวมถึงสาขาในดุสิต เซ็นทรัล พาร์ค ที่เดียวกับที่ Blue Bottle จะเปิดเลยด้วยซ้ำ ตามมาด้วย Bacha Coffee แบรนด์หรูจากสิงคโปร์ที่เพิ่งเปิดที่สยามพารากอนปลายปี 2025 และ Starbucks Reserve ที่มีเรือธงขนาด 1,260 ตารางเมตรริมแม่น้ำเจ้าพระยา ส่วนสายไทยแท้ก็ไม่ธรรมดา ทั้ง Roots ที่ก่อตั้งโดยคุณวรัตต์ วิจิตรวาทการ แชมป์บาริสต้าประเทศไทยปี 2014 และใช้เมล็ดไทย 100% ทั้ง Factory Coffee เจ้าของแชมป์บาริสต้าไทย 3 สมัย และ Ristr8to จากเชียงใหม่ที่คุณอานนท์ ธิติประเสริฐ เคยคว้าแชมป์โลก Latte Art ปี 2017 มาแล้ว
จุดที่ผมมองว่าเป็นแต้มต่อเชิงโครงสร้างของฝั่งไทยคือเรื่องเมล็ดครับ วงการ Specialty ไทยวันนี้ภูมิใจกับ Farm-to-Cup จากดอยช้าง ดอยตุง และแบรนด์อย่าง Akha Ama ที่เมล็ดทำคะแนน SCA เกิน 80 ได้แล้ว ขณะที่ตัวตนของ Blue Bottle ผูกกับเมล็ด Single Origin นำเข้าจากทั่วโลก การเป็นแบรนด์กาแฟที่ไม่มีเรื่องราวของกาแฟไทยเลย ในประเทศที่คนดื่มอินกับเมล็ดท้องถิ่นขึ้นทุกวัน คือโจทย์ที่ดีไซน์ร้านสวยแค่ไหนก็แก้แทนไม่ได้
เล่ามาถึงตรงนี้ เราได้เห็นทั้งเส้นทางของแบรนด์จากโรงรถสู่ดีลระดับหลายร้อยล้านดอลลาร์ เห็นสูตรบุกเอเชียที่ได้ผลซ้ำๆ และเห็นสนามกาแฟไทยที่ทั้งโตเร็วและแน่นขนัด คำถามต่อไปที่นักการตลาดอย่างเราน่าจะอยากรู้ก็คือ ถ้าจับข้อมูลทั้งหมดนี้มาเรียงเป็นภาพเดียวแบบที่นัก Strategy ทำกัน หน้าตาของ Blue Bottle ในสนามไทยจะออกมาเป็นอย่างไรครับ
The SWOT Snapshot สรุปภาพ Blue Bottle ในสนามไทยด้วยตาราง 4 ช่อง
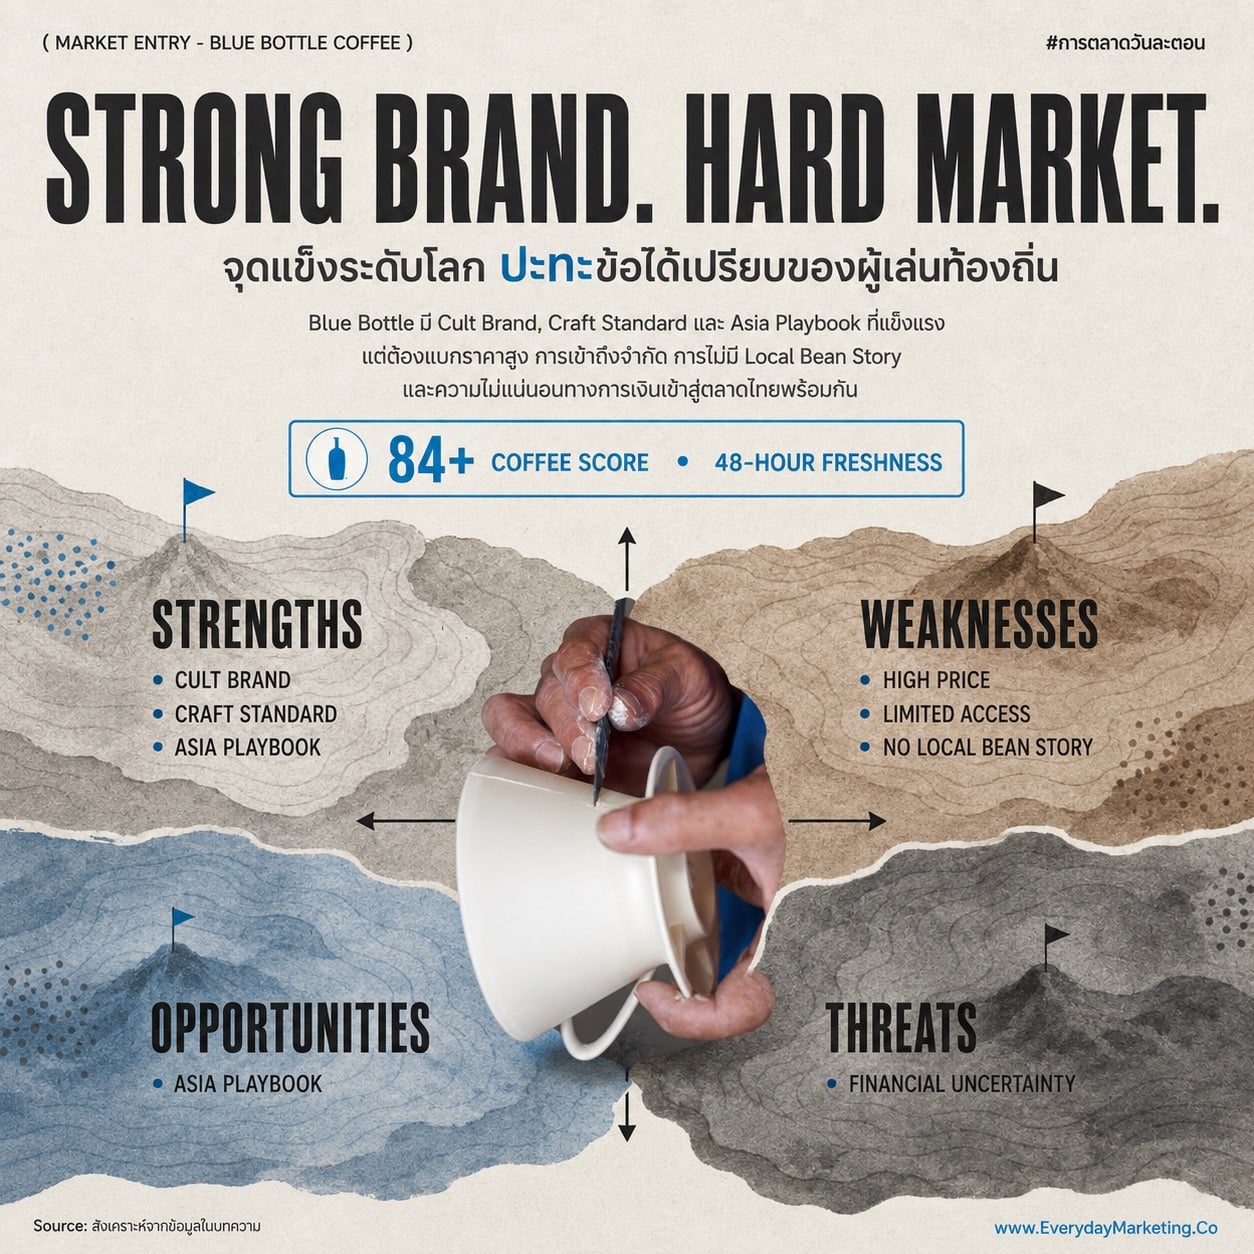
ผมขอสรุปทุกอย่างที่เล่ามาให้เห็นเป็นภาพเดียวด้วย SWOT Analysis เครื่องมือคลาสสิกที่ยังใช้ได้ดีเสมอเวลาแบรนด์ต้องเข้าตลาดใหม่ โดยแยกให้ชัดว่าอะไรคือเรื่องภายในที่แบรนด์คุมได้เอง กับอะไรคือเรื่องภายนอกที่สนามไทยเป็นคนกำหนดครับ
Strengths จุดแข็งที่แบรนด์พกมาเอง
จุดแข็งข้อใหญ่สุดของ Blue Bottle คือ Brand Equity ระดับ Cult ที่สะสมมา 24 ปี มีสาวกทั่วเอเชียที่พร้อมต่อแถวตั้งแต่ยังไม่เปิดร้าน บวกกับ Playbook การบุกตลาดใหม่ที่พิสูจน์แล้ว 6 ประเทศว่าสร้างกระแสได้จริง ความสามารถด้าน Design และ Experience ที่ทำให้ทุกสาขากลายเป็น Destination ในตัวเอง และมาตรฐาน Craft ที่จับต้องได้อย่างกฎคั่วสดภายใน 48 ชั่วโมงกับเมล็ดคะแนน 84 ขึ้นไปเท่านั้น ทั้งหมดนี้คือของจริงที่คู่แข่งสร้างตามไม่ได้ในเวลาสั้นๆ ครับ
Weaknesses จุดอ่อนที่ติดตัวมาเหมือนกัน
แต่แบรนด์ก็แบกจุดอ่อนมาไม่น้อย ข้อแรกคือไม่มีเรื่องราวเมล็ดไทยในมือเลย ในตลาดที่ Farm-to-Cup คือภาษาที่คนดื่มใช้คุยกัน ข้อสองคือโครงสร้างราคาที่สูงกว่า Sweet Spot ของตลาดเกือบเท่าตัว ข้อสามคือโมเดลเปิดสาขาช้าทีละแห่ง ที่แม้จะช่วยเรื่องความหายาก แต่ก็แปลว่าการเข้าถึงลูกค้าในเมืองที่คนเดินทางลำบากอย่างกรุงเทพฯ จะจำกัดตามไปด้วย และข้อสุดท้ายที่หนักสุดคือสถานะการเงินระดับ Global ที่ยังขาดทุน ทำให้อำนาจต่อรองเรื่องงบทำตลาดในแต่ละประเทศน่าจะไม่เหลือเฟือเหมือนแบรนด์ที่กำไรแข็งแรงครับ
Opportunities โอกาสที่สนามไทยเปิดให้
ฝั่งโอกาสต้องบอกว่าไทยให้มาเยอะกว่าที่หลายคนคิด ทั้งตลาดกาแฟมูลค่ากว่า 65,000 ล้านบาทที่ยังโตปีละ 8% วัฒนธรรม Cafe Hopping และการถ่ายรูปร้านลงโซเชียลที่แรงติดอันดับโลก ซึ่งเข้าทางแบรนด์สาย Design Destination พอดี Traffic ของห้างเปิดใหม่ที่คนแห่ไปสำรวจอยู่แล้ว ไปจนถึงโอกาสพลิกเกมด้วยการหยิบเมล็ดไทยอย่างดอยช้างหรือเมล็ดจากเวที Cup of Excellence ขึ้นเมนูเป็น Bangkok Exclusive ซึ่งถ้าทำจริงจะได้ทั้งใจคนไทยและข่าวฟรีทั่วประเทศก็เป็นได้ครับ
Threats ภัยคุกคามที่คุมไม่ได้
ส่วนภัยคุกคามคือด้านที่โหดสุดของตารางนี้ครับ เพราะกรุงเทพฯ มีร้านกาแฟ 1,485 ร้านที่พร้อมแย่งลูกค้าทุกวัน เทรนด์ผู้บริโภคกำลังไหลลงหา Affordable Specialty ที่ต่ำกว่า 100 บาทสวนทางกับ Positioning ของแบรนด์ คู่แข่งระดับโลกอย่าง %Arabica ยืนรออยู่ในห้างเดียวกัน แชมป์ท้องถิ่นอย่าง Roots และ Factory ก็ครองใจสายจริงจังไปแล้ว ซ้ำด้วยเศรษฐกิจไทยที่กำลังซื้อยังอ่อนแรง และความไม่แน่นอนจากการเปลี่ยนมือเจ้าของระดับ Global ที่อาจกระทบทิศทางแบรนด์ได้ทุกเมื่อ
อ่านตาราง 4 ช่องนี้จบ เพื่อนๆ น่าจะเห็นตรงกับผมว่าเกมนี้ไม่มีคำตอบสำเร็จรูป เพราะจุดแข็งของแบรนด์ก็จริงมาก แต่ภัยคุกคามก็จริงไม่แพ้กัน ทีนี้ลองซูมเข้าไปดูทีละประเด็นกันว่า ด่านไหนคือด่านชี้ขาด และไพ่ใบไหนที่แบรนด์ควรรีบเล่นที่สุดครับ
The Uphill Battle 4 ด่านหินของ Blue Bottle ในตลาดกาแฟไทย
1. Price Ceiling เพดานราคาที่สวนทางกับทิศทางตลาด
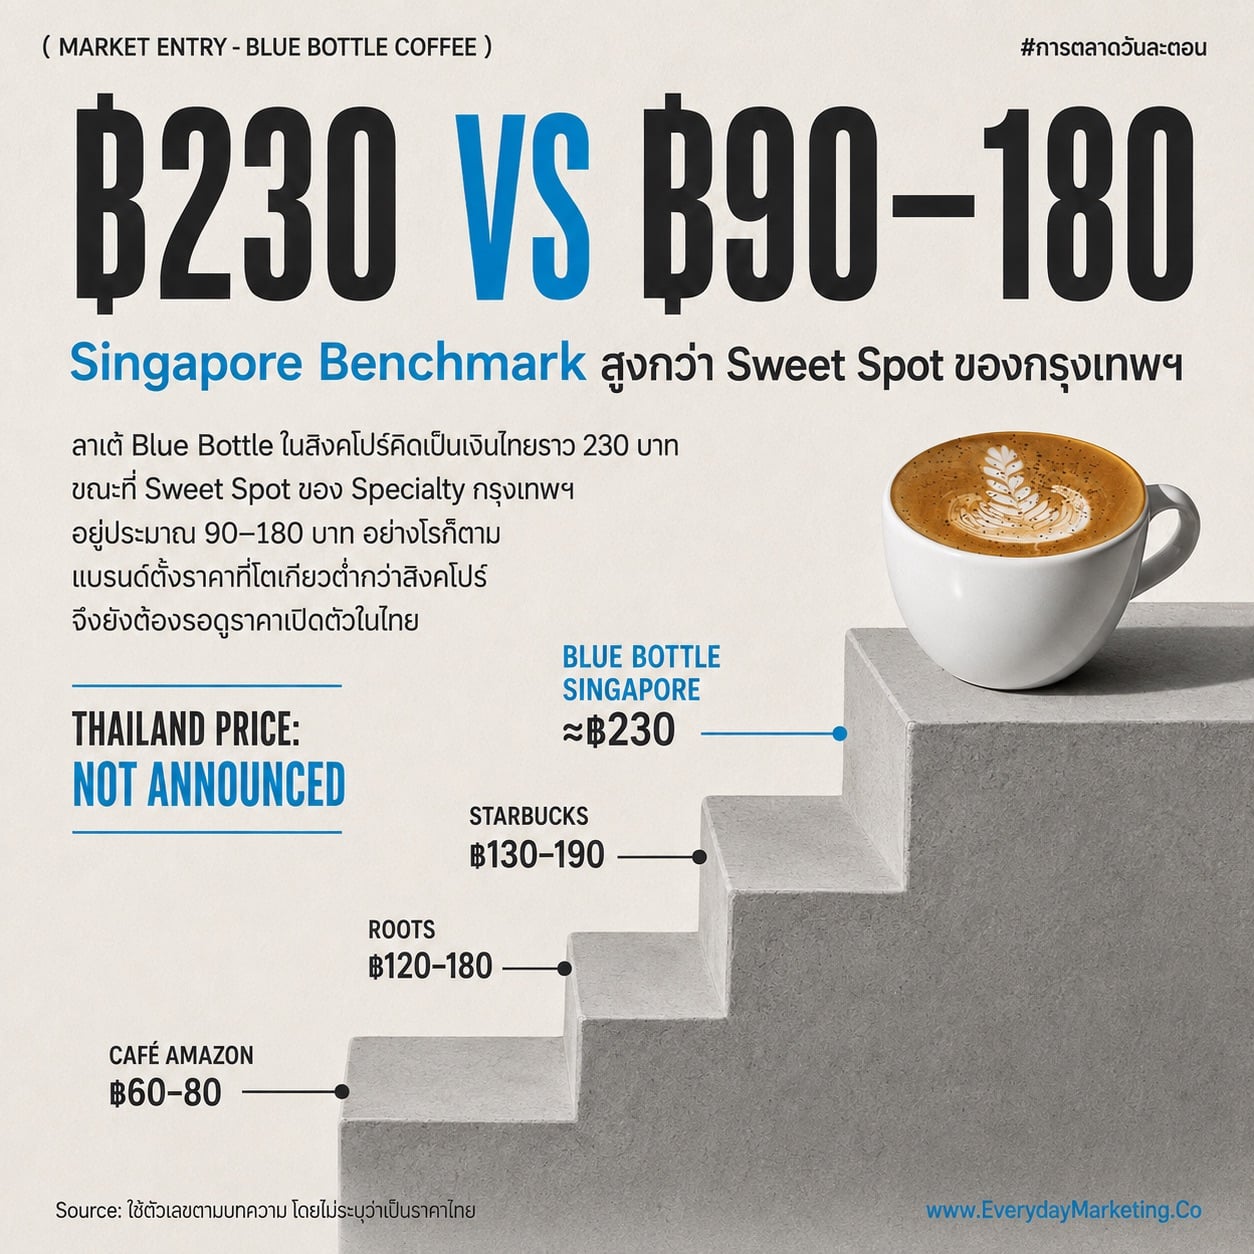
ราคา Blue Bottle ในสิงคโปร์อยู่ที่ลาเต้แก้วละราว 230 บาท และกาแฟดริปราว 270 บาทเมื่อเทียบเป็นเงินไทย ขณะที่ Sweet Spot ของ Specialty กรุงเทพฯ อยู่แถว 90 ถึง 180 บาท และเทรนด์ใหญ่คือคนไหลลงไปหา Affordable Specialty ที่ต่ำกว่า 100 บาท ถ้าราคาไทยออกมาแถว 200 ถึง 300 บาทจริง ลองนึกภาพพนักงานออฟฟิศแถวสีลมที่มีร้านกาแฟดีๆ ราคาครึ่งเดียวอยู่ในระยะเดิน 5 นาที การซื้อ Blue Bottle ทุกวันจะกลายเป็นการตัดสินใจที่ต้องคิดหนักทันทีครับ
ลองกางบันไดราคากาแฟไทยตอนนี้ดูจะเห็นภาพชัดขึ้น Café Amazon ลาเต้อยู่ราว 70 บาท Starbucks หลังปรับราคาปี 2024 อยู่ที่ 130 ถึง 160 บาท ส่วนร้าน Specialty อิสระชั้นนำอย่าง Roots อยู่ราว 100 ถึง 150 บาท เท่ากับว่าถ้า Blue Bottle ยกราคาสิงคโปร์มาทั้งชุด จะกระโดดขึ้นไปยืนบนสุดของตลาดแบบโดดเดี่ยวเลยครับ แต่ก็มีข้อมูลที่พอให้ความหวังอยู่
คืองานวิจัยพฤติกรรมผู้บริโภคไทยปี 2021 พบว่าราวครึ่งหนึ่งของกลุ่มตัวอย่างยินดีจ่ายแพงขึ้นให้กาแฟที่มีเรื่องราวความยั่งยืน แต่ส่วนต่างที่ยอมจ่ายอยู่ราว 36% ไม่ใช่การจ่ายแพงขึ้นเท่าตัว และอีกจุดที่น่าจับตาคือราคาที่ญี่ปุ่นของแบรนด์เองก็ถูกกว่าสิงคโปร์พอสมควร ลาเต้ที่โตเกียวตกราว 155 บาทเท่านั้น แปลว่าแบรนด์มีความยืดหยุ่นเรื่องการตั้งราคาตามตลาดอยู่แล้ว คำถามคือจะเลือกใช้กับไทยหรือเปล่าเท่านั้นเองครับ
2. Local Bean Pride ความภูมิใจในเมล็ดไทยที่แบรนด์นำเข้าไม่มีให้
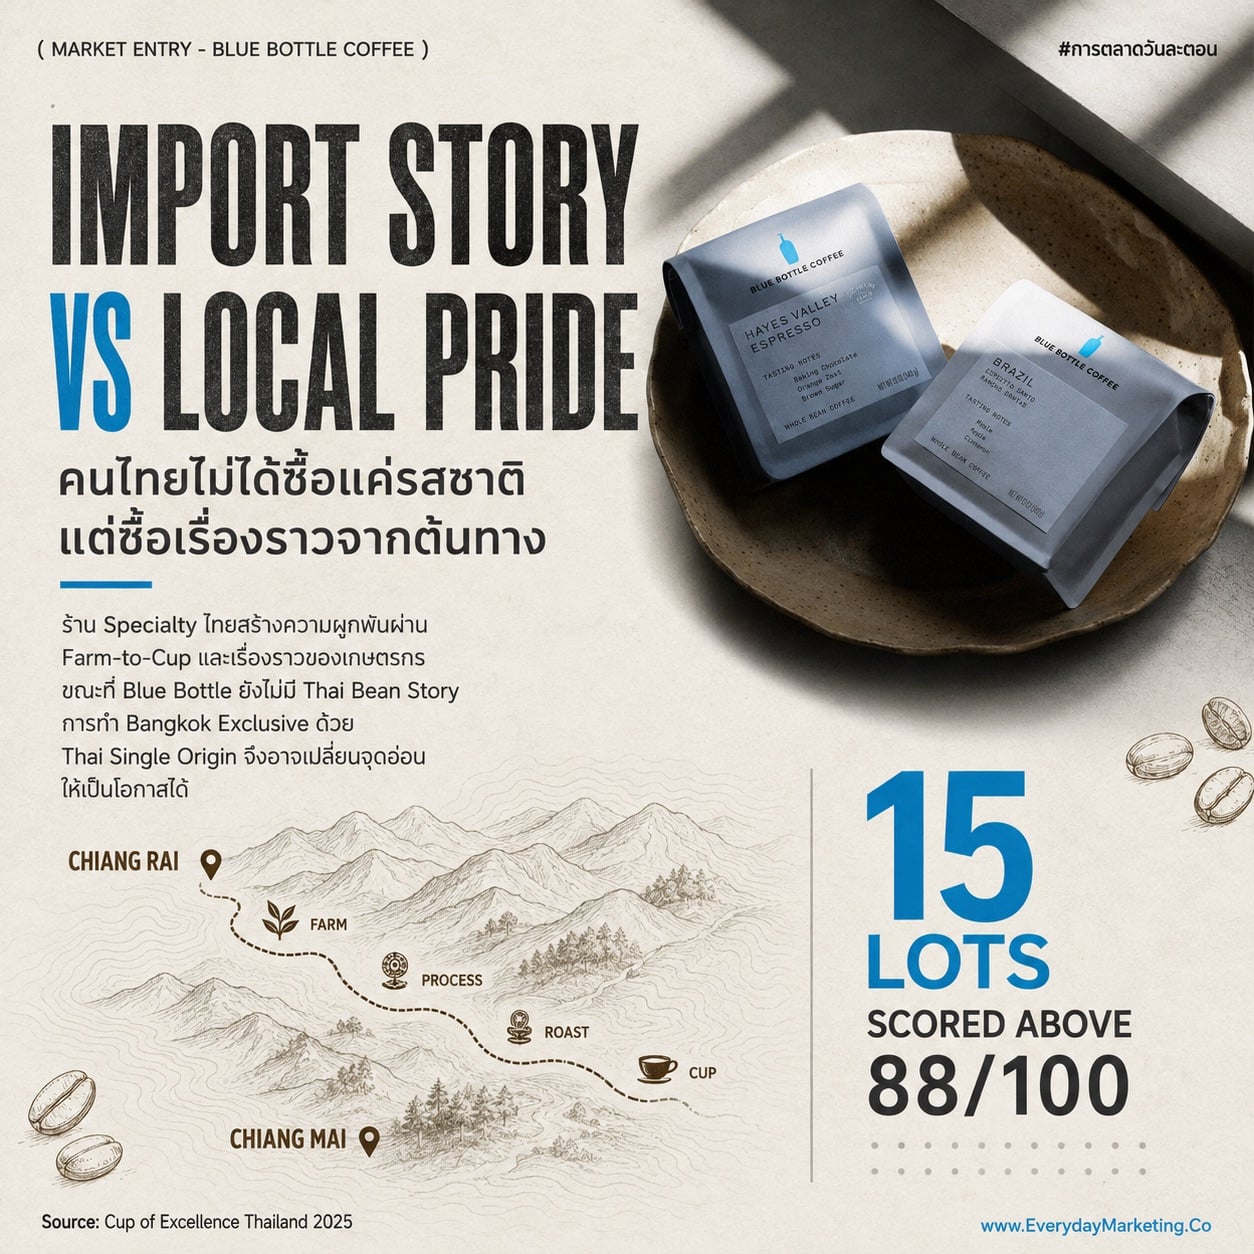
คนดื่ม Specialty ไทยจำนวนมากไม่ได้ซื้อแค่รสชาติ แต่ซื้อเรื่องราวของเกษตรกรบนดอยด้วย การที่ร้านไทยชูเมล็ดเชียงราย เชียงใหม่ ที่ได้รางวัลระดับโลก ทำให้แบรนด์ที่ขายแต่เมล็ดนำเข้าดูขาดมิติเรื่อง Authenticity ไปหนึ่งชั้น ทางออกหนึ่งที่ตรงไปตรงมาคือ Blue Bottle อาจจะหยิบ Thai Single Origin ขึ้นเมนูแบบที่เคยทำเมนู Exclusive ในแต่ละเมืองก็เป็นได้ ซึ่งถ้าทำจริงจะพลิกจุดอ่อนเป็นข่าวดังได้เลยครับ
ที่บอกว่าคนไทยอินกับเมล็ดบ้านตัวเองไม่ใช่ความรู้สึกลอยๆ นะครับ เพราะเวที Cup of Excellence Thailand ปี 2025 มีล็อตกาแฟไทยทำคะแนนทะลุ 88 จากเต็ม 100 ถึง 15 ล็อต และมีรายงานว่าเกษตรกรจำนวนมากขึ้นเลือกเก็บล็อต Specialty ไว้ขายในประเทศแทนการส่งออก เพราะร้านไทยพร้อมจ่ายราคาดี ขณะที่ร้านอย่าง Roots ก็เดินโปรแกรม Cup-to-Farm พาลูกค้าย้อนไปถึงไร่ที่ปลูกกันเลยทีเดียว
ในมุมกลับกัน ผลผลิตกาแฟไทยที่ได้มาตรฐาน Specialty จริงมีแค่ราว 5,000 ตันต่อปี ยังไม่พอต่อความต้องการในประเทศด้วยซ้ำ นี่จึงเป็นสนามที่ Demand ฝั่งเมล็ดไทยแรงจนใครมีเรื่องราวท้องถิ่นในมือคือได้เปรียบทันทีครับ
3. Novelty Fatigue กระแสเห่อที่หมดเร็วกว่าที่คิด
บทเรียนจากโซลและเซี่ยงไฮ้ตรงกันคือ คิวยาวช่วงเปิดตัวไม่ได้การันตีอะไรเลย เพราะหลังกระแสจางมีเสียงรีวิวจำนวนไม่น้อยบอกว่ารสชาติก็ไม่ต่างจากร้านดีๆ ใกล้บ้าน ยิ่งกรุงเทพฯ เป็นเมืองหลวงของ Cafe Hopping ที่มีร้านเปิดใหม่ให้ตามเช็คอินทุกสัปดาห์ ความแปลกใหม่ของ Blue Bottle อาจจะมีอายุสั้นกว่าที่แบรนด์เคยเจอในเมืองอื่นก็เป็นได้ครับ
ตัวเลขที่ทำให้เห็นว่ากระแสกับความยั่งยืนเป็นคนละเรื่องกันคือเคสโซล วันเปิดตัวสาขาแรกขายได้ราว 60 ล้านวอนในวันเดียว แต่พอกระแสจาง สื่อเกาหลีเองก็เริ่มตั้งคำถามว่าคุ้มค่ากับการต่อแถวหรือเปล่า และอย่าลืมว่ากรุงเทพฯ มีธุรกิจกาแฟจดทะเบียนใหม่เฉพาะครึ่งแรกของปี 2025 กว่าร้อยราย มีร้านหน้าใหม่พร้อมแย่งพื้นที่ฟีดโซเชียลทุกสัปดาห์
ขนาดรุ่นพี่อย่าง %Arabica ที่เปิดตัวด้วยกระแสถล่มทลายที่ ICONSIAM ยังใช้เวลาถึง 5 ปีกว่าจะขยับมาถึง 14 สาขา สะท้อนว่าตลาด Premium ไทยให้รางวัลกับความอดทนมากกว่าความดังชั่วข้ามคืนครับ
4. Ownership Uncertainty ความไม่แน่นอนจากเจ้าของใหม่
การเปลี่ยนมือจาก Nestlé ไปสู่ Centurium Capital ในราคาที่ต่ำกว่าที่ Nestlé เคยจ่าย บวกกับสถานะที่ยังขาดทุน ทำให้มีคำถามว่างบการตลาดและมาตรฐานของแต่ละสาขาจะถูกดูแลแบบไหน ลองนึกภาพแบรนด์หรูที่จู่ๆ ต้องรายงานตัวเลขกับเจ้าของที่เชี่ยวชาญโมเดลกาแฟแก้วละไม่ถึงร้อยบาท ทิศทางแบรนด์ในไทยช่วง 2 ถึง 3 ปีแรกจึงมีตัวแปรที่ควบคุมไม่ได้อยู่พอสมควรครับ
รายละเอียดของดีลนี้มีมุมที่นักการตลาดควรเก็บไว้คิดต่ออีก 2 จุด จุดแรกคือ Nestlé ไม่ได้ขายหมดทุกอย่าง แต่เก็บสิทธิ์ผลิตแคปซูล Blue Bottle สำหรับ Nespresso ไว้กับตัวเอง แปลว่าฝั่งร้านกับฝั่งสินค้า Retail จะถูกบริหารโดยเจ้าของคนละราย ซึ่งการรักษาโทนแบรนด์ให้ตรงกันจะยากขึ้น จุดที่สองคือ Centurium Capital ไม่ใช่คนแปลกหน้าในเกมกาแฟ Premium เพราะมีรายงานว่ากองทุนนี้เคยศึกษาการลงทุนใน %Arabica มาก่อนด้วย
มองในแง่ดีคือเจ้าของใหม่เข้าใจ Category นี้จริง แต่มองอีกมุม การถือทั้งเชนกาแฟถูกที่ใหญ่ระดับสามหมื่นสาขาอย่าง Luckin และแบรนด์ Craft อย่าง Blue Bottle ไว้ในเครือข่ายเดียวกัน ก็ชวนให้ลุ้นว่าสมดุลระหว่างสเกลกับความประณีตจะจบลงตรงไหนครับ
The Winning Path ไพ่ 3 ใบที่ Blue Bottle ยังถือไว้ในมือ
อ่านมาถึงตรงนี้อาจจะดูเหมือนผมเชียร์ให้แพ้ แต่เปล่าเลยครับ เพราะ Blue Bottle ยังมีแต้มต่อที่คู่แข่งลอกเลียนยากอยู่อย่างน้อย 3 เรื่อง
1. Brand Cachet พลังของแบรนด์ Cult ที่คนรอมานาน
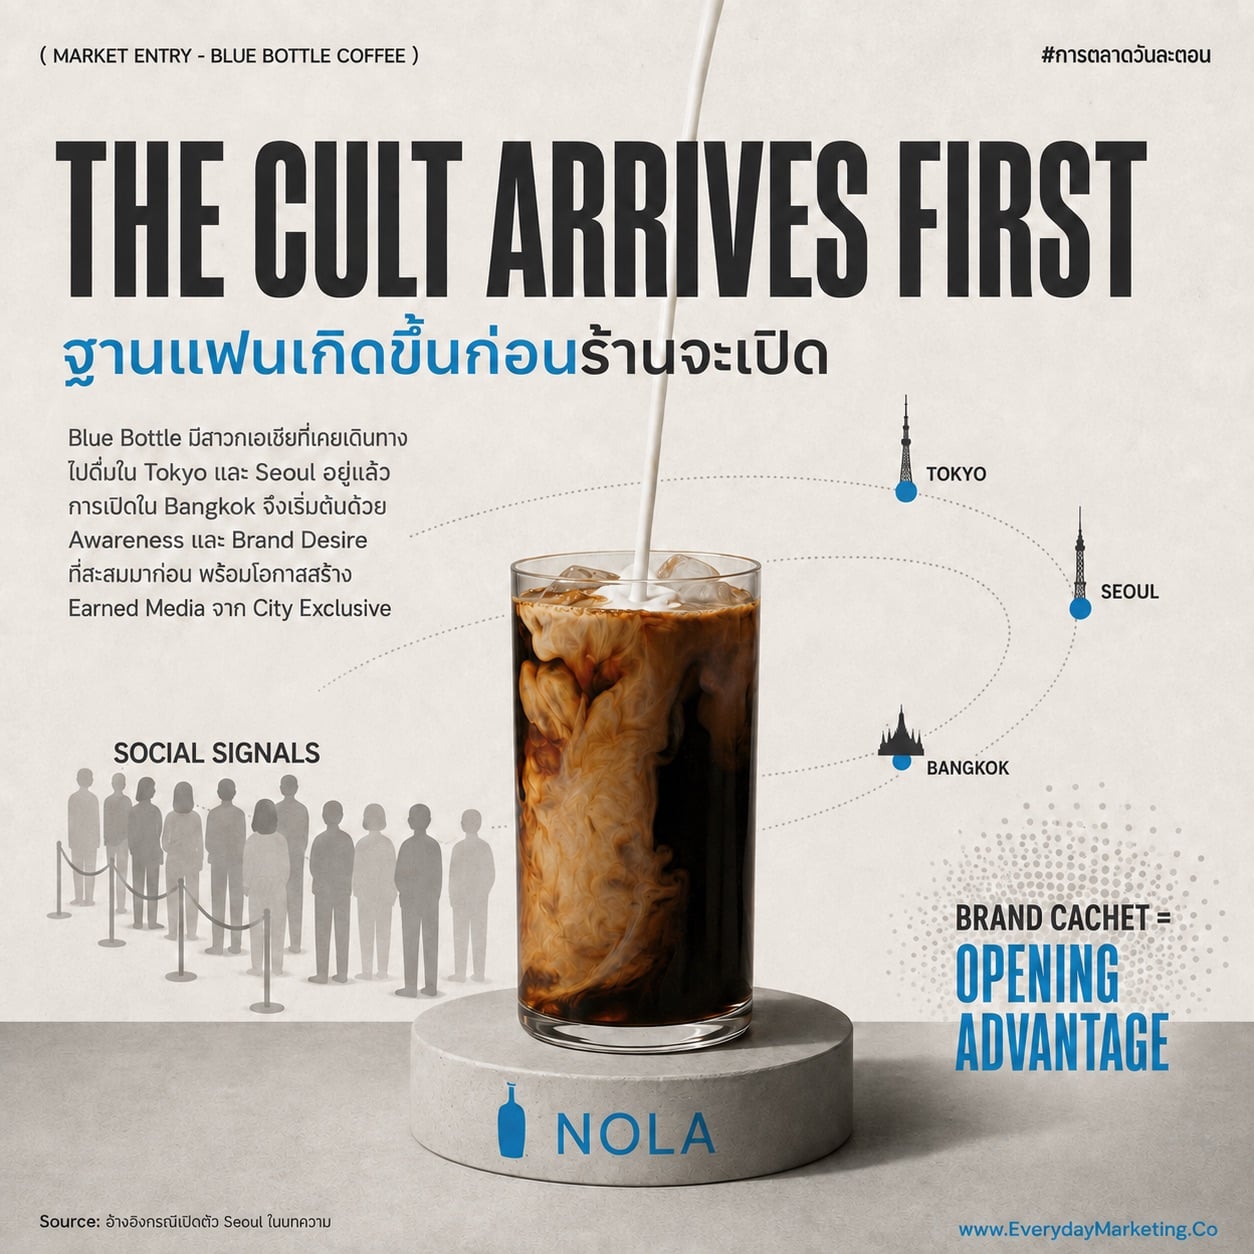
สาวก Specialty ไทยจำนวนมากเคยบินไปต่อแถวที่โตเกียวหรือโซลมาแล้ว การได้ดื่มในกรุงเทพฯ ครั้งแรกคือ Moment ที่คนกลุ่มนี้รอคอย และกระแส Earned Media ช่วงเปิดตัวน่าจะแรงไม่แพ้ตอน %Arabica หรือ Bacha มาไทยแน่นอนครับ
หลักฐานว่าแบรนด์นี้มีสาวกรออยู่ก่อนเปิดร้านจริงคือเคสเกาหลี ที่ผู้บริหาร Blue Bottle เคยเล่าว่าเหตุผลหนึ่งที่เลือกไปโซลเพราะเป็นเมืองที่มีคน Follow แบรนด์บน Instagram มากที่สุดทั้งที่ยังไม่มีสาขาสักแห่ง พอเปิดจริงเลยมีคนมารอตั้งแต่ก่อนเช้ามืดและต่อแถวกันหลักพันคน สูตรเดียวกันนี้น่าจะเกิดกับกรุงเทพฯ ได้ไม่ยาก เพราะฐานคนไทยที่ตามแบรนด์จากการไปเที่ยวญี่ปุ่นกับเกาหลีมีอยู่แล้วจำนวนมาก บวกกับธรรมเนียมของแบรนด์ที่ชอบออกของที่ระลึก Exclusive เฉพาะเมือง อย่างกระเป๋า Tote ลายพิเศษตอนเปิดโซล ถ้ามี Bangkok Edition เมื่อไหร่ ผมว่าของจะกลายเป็น Item ที่คนตามล่าแน่นอนครับ
2. Prime Location ทำเลแลนด์มาร์กใหม่กลาง CBD
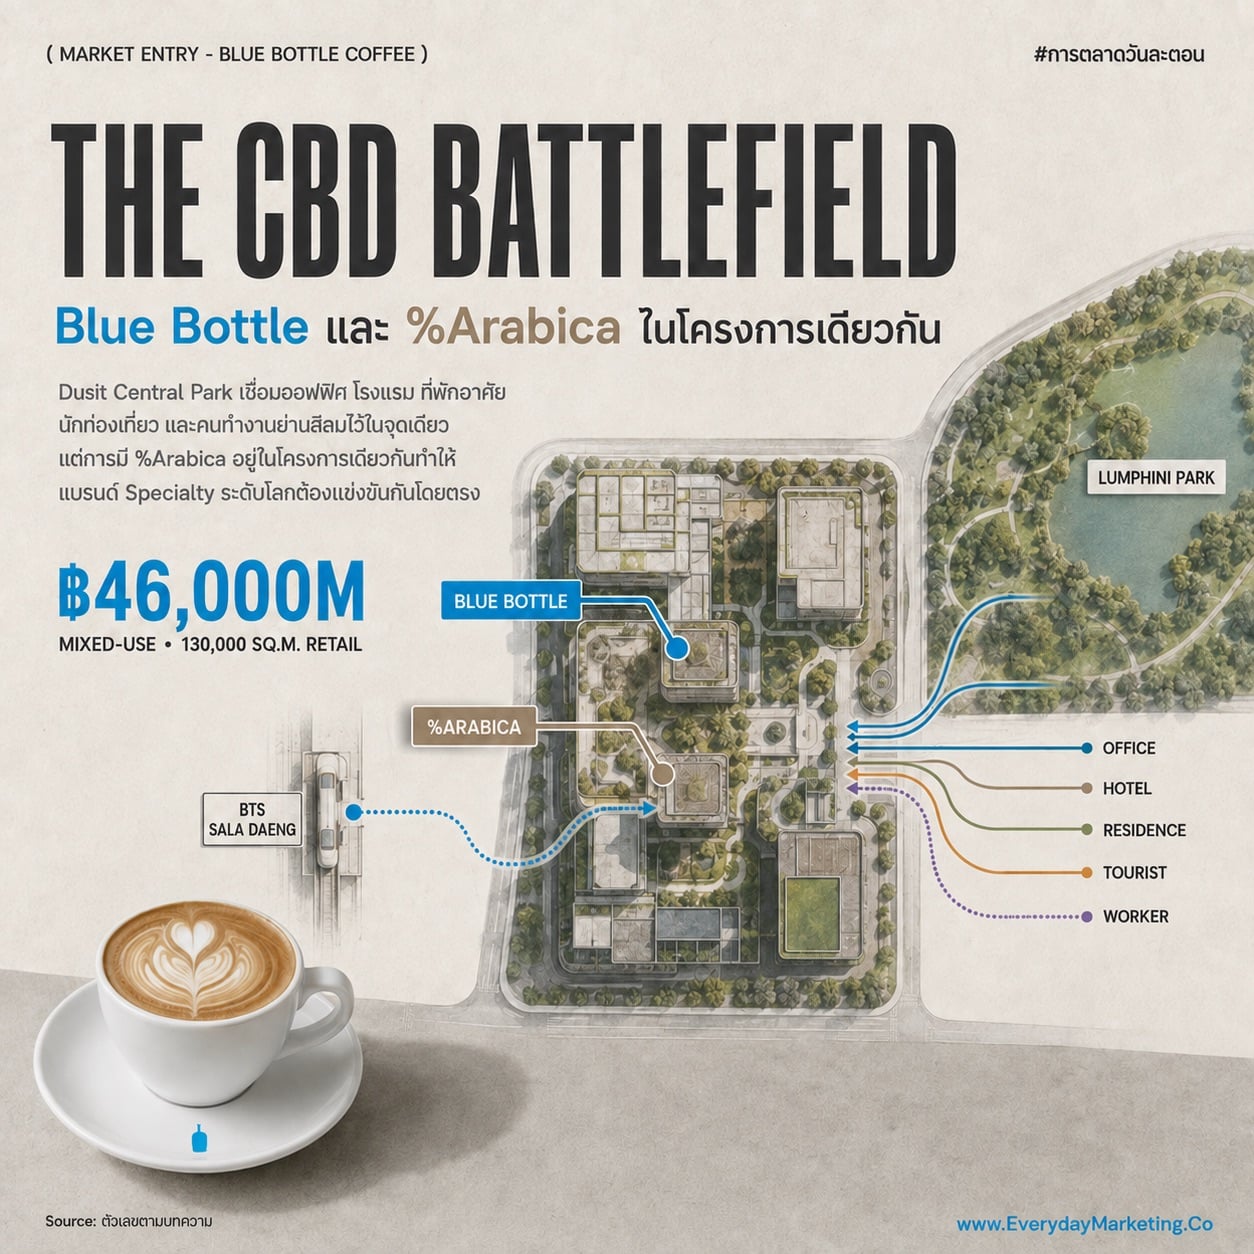
ดุสิต เซ็นทรัล พาร์ค คือโครงการ Mixed-Use มูลค่าราว 46,000 ล้านบาทที่มีทั้งออฟฟิศ โรงแรม และที่พักอาศัยกำลังซื้อสูง ติดสวนลุมพินีและ BTS ศาลาแดง เป็นทำเลที่ตอบโจทย์ทั้งลูกค้าประจำย่านออฟฟิศและนักท่องเที่ยว ซึ่งตรงกับสูตรการเลือกทำเลที่แบรนด์ใช้มาตลอด
ตัวห้าง Central Park ที่เพิ่งเปิดเมื่อกันยายน 2025 เป็น JV ระหว่างดุสิตธานีกับเซ็นทรัลพัฒนา มีพื้นที่ Retail ราว 130,000 ตารางเมตร กับแบรนด์กว่า 230 ราย ความใหม่ของห้างแปลว่า Traffic ช่วงปีแรกจะหนาแน่นเป็นพิเศษจากคนที่มาเดินสำรวจห้างใหม่อยู่แล้ว แต่เหรียญอีกด้านที่ต้องพูดถึงตรงๆ คือ %Arabica ก็มีสาขาในโครงการเดียวกันนี้ด้วย เท่ากับว่านี่จะเป็นการชนกันตรงๆ ของสองแบรนด์ Specialty ระดับโลกใต้หลังคาเดียวกัน ซึ่งในมุมคนดูอย่างเราถือเป็น Case Study สนามจริงที่หาดูยากมากครับ
3. Design Destination ประสบการณ์ร้านที่พิสูจน์แล้วว่าดึงคนได้ทั่วเอเชีย
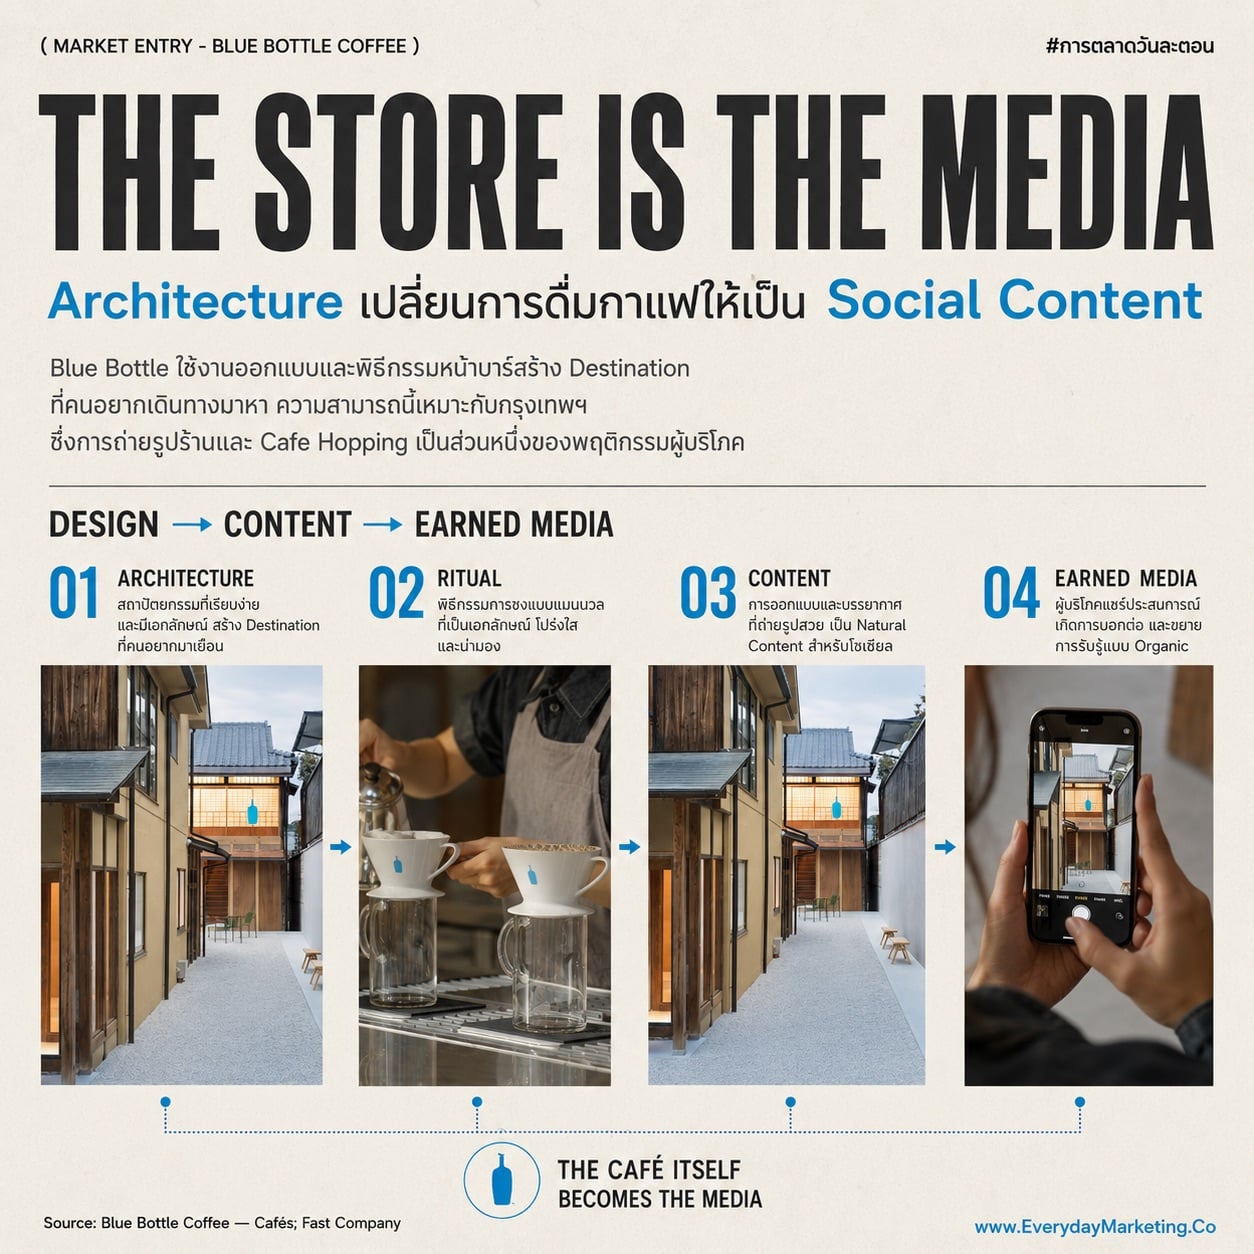
ในเมืองที่คนถ่ายรูปร้านกาแฟลงโซเชียลเป็นกิจวัตร ร้านที่ออกแบบมาให้ทุกมุมคือ Content เองคืออาวุธจริงๆ ครับ แบบเดียวกับที่ %Arabica ใช้วิวและสถาปัตยกรรมเป็นจุดขาย อย่างเคสที่ไปเปิดคู่กับ Adidas Originals ที่การตลาดวันละตอนเคยเล่าไว้ในบทความ กลยุทธ์ปักหมุดย่านทรงวาดของ Adidas Originals และ %Arabica
ความจริงจังเรื่องดีไซน์ของ Blue Bottle อยู่ระดับที่จ้างสถาปนิกชื่อดังอย่างคุณ Jo Nagasaka แห่ง Schemata Architects ออกแบบร้านในญี่ปุ่นให้ราว 20 สาขา และมีลายเซ็นชัดเจนคือการชุบชีวิตอาคารเก่า ทั้งโกดังที่ Kiyosumi-Shirakawa และหอพักโรงโม่แป้งอายุเกือบร้อยปีที่เซี่ยงไฮ้ ถ้าสาขากรุงเทพฯ เดินตามสูตรนี้ ร้านที่ออกมาน่าจะกลายเป็น Talk of the Town ในหมู่สาย Design และสายถ่ายรูปตั้งแต่สัปดาห์แรกก็เป็นได้ครับ
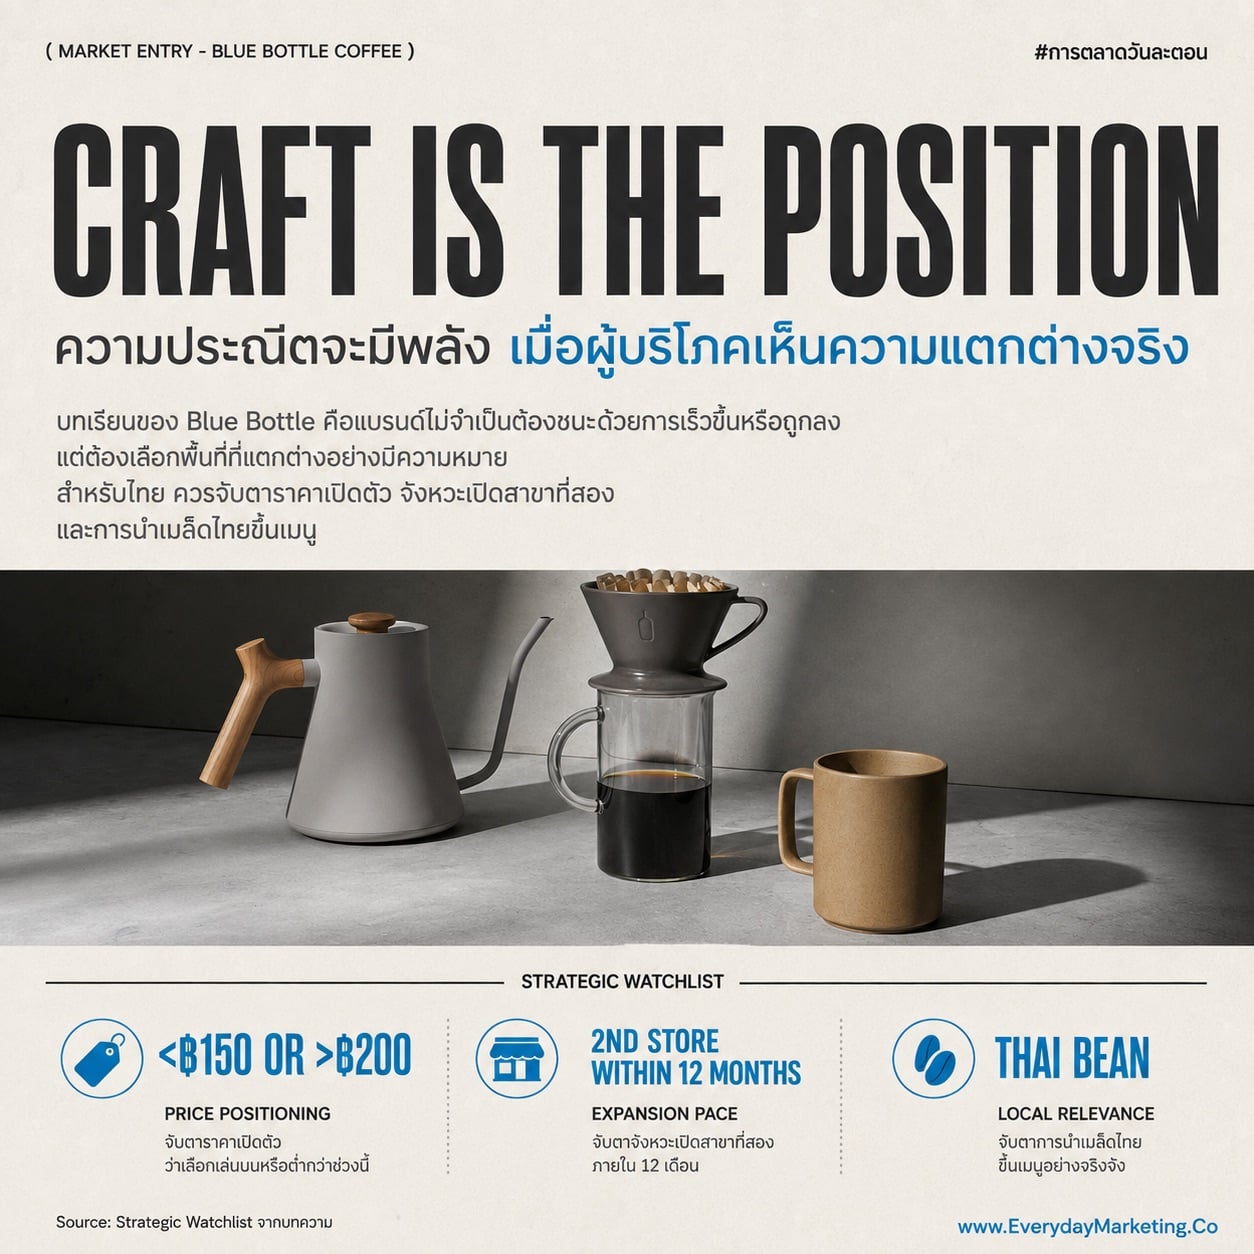
สำหรับเพื่อนๆ ที่อยากตามผลแบบนักกลยุทธ์ ผมแนะนำให้จับตา 3 ตัวชี้วัดนี้ครับ หนึ่งคือราคาลาเต้เปิดตัว ถ้าต่ำกว่า 150 บาทแปลว่าแบรนด์ตั้งใจลงมาแข่งจริง แต่ถ้าเกิน 200 บาทคือเลือกอยู่บน Luxury Niche แคบๆ สองคือจังหวะเปิดสาขาที่สอง ถ้ามาภายใน 12 เดือนแปลว่าดีมานด์แรงจริง และสามคือการหยิบเมล็ดไทยขึ้นเมนู ซึ่งจะเป็นสัญญาณว่าแบรนด์เข้าใจสนามนี้แค่ไหน ใครอยากเห็นภาพใหญ่ของสนามกาแฟไทยแบบละเอียด ผมเคยวิเคราะห์ไว้ในบทความ PESTEL Analysis ธุรกิจร้านกาแฟและคาเฟ่ไทยปี 2026 อ่านต่อกันได้เลยครับ
Craft สรุปบทเรียนการตลาดจาก Blue Bottle ที่นักการตลาดไทยเอาไปใช้ต่อได้
เรื่องราวทั้งหมดของ Blue Bottle ตั้งแต่เพิงคั่วกาแฟ 17 ตารางเมตร จนถึงป้ายหน้าดุสิต เซ็นทรัล พาร์ค สอนเราว่าแบรนด์เล็กไม่จำเป็นต้องชนะด้วยการทำทุกอย่างให้เร็วขึ้นหรือถูกลง แต่ชนะได้ด้วยการเลือกยืนตรงข้ามเจ้าตลาดอย่างมีความหมาย แล้วทำสิ่งนั้นให้สุดทางจนคนยอมต่อแถวเป็นชั่วโมง ขณะเดียวกันบทต่อไปของแบรนด์ในไทยก็เตือนเราว่า ต่อให้ Positioning คมแค่ไหน ถ้าเข้าสนามที่ผู้บริโภคตาถึงและมีของดีราคาเข้าถึงได้เต็มเมือง ความเก๋อย่างเดียวก็อาจจะเอาไม่อยู่ก็เป็นได้
และถ้าให้ผมรวบทุกอย่างที่เล่ามาทั้งบทความนี้ให้เหลือเพียงคำเดียว คำนั้นคือ Craft หรือในภาษาไทยคือ ความประณีต เพราะสิ่งที่ Blue Bottle ขายมาตลอด 24 ปี ไม่ใช่กาแฟ แต่คือความรู้สึกว่ามีคนตั้งใจทำอะไรบางอย่างเพื่อเราแบบไม่รีบ ซึ่งเป็นสิ่งที่หายากขึ้นทุกวันในโลกที่ทุกแบรนด์แข่งกันเร็ว
นับจากกลางเดือนสิงหาคมนี้ไป สมรภูมิกาแฟ Specialty กรุงเทพฯ จะยิ่งแข่งกันลากเลือดกว่าเดิม และไม่ว่า Blue Bottle จะรุ่งหรือร่วง เคสนี้จะเป็นบทเรียนสดๆ เรื่องการพาแบรนด์ Premium เข้าตลาดที่อิ่มตัวให้เราได้เรียนกันแบบเรียลไทม์ ดังนั้นคำถามที่อยากฝากไว้คือ ถ้าแบรนด์ของคุณต้องเข้าสนามที่คู่แข่งแน่นขนาดนี้บ้าง คุณจะเลือกยืนตรงไหนให้คนยอมต่อแถวเพื่อคุณอย่างเต็มใจครับ